
La Fed change de braquet : l’inflation américaine relance la hausse des taux

L’inflation américaine, plus élevée qu’attendu, a renforcé les anticipations de resserrement monétaire et fait remonter les taux, tandis que l’or reculait et que le dollar s’appréciait.
Les tensions géopolitiques ont ravivé les inquiétudes sur l’approvisionnement énergétique et contribué au rebond du Brent, malgré des signes d’amélioration sur les exportations et le fret maritime.
Les marchés actions ont regagné une partie de leurs pertes, sans contagion notable de la baisse de Nvidia au secteur technologique, tandis que les résultats de CoreWeave ont rassuré sur sa solidité financière.
Inflation américaine : la Fed envisage une hausse des taux en décembre
Les chiffres de l’emploi aux États-Unis avaient été très solides sans provoquer de réaction marquée sur les marchés financiers tant l’enjeu central pour la Fed est désormais l’inflation. C’est dire si l’inflation CPI était attendue par les investisseurs et son impact a été d’autant plus important qu’elle a réservé une bien mauvaise surprise. Les prix à la consommation ont en effet progressé de 0,4 % en octobre et même en excluant l’énergie et alimentation, les prix grimpent toujours de 0,3 % par mois.
Christopher Waller, membre votant de la Fed au prochain FOMC, avait prévenu qu’à ce niveau, une hausse des taux directeurs de 50 pb devrait être envisagée en décembre. Ce discours particulièrement restrictif revêt un poids non négligeable compte tenu de l’importance de Christophe Waller au sein de la Fed. Les marchés ont basculé sans états d’âme : la hausse de décembre est désormais tenue pour certaine et le taux à dix ans de l’État américain a repassé la barre des 5 %. Le taux à deux ans, plus sensible aux décisions de la Fed, a bondi de manière marquée, reflétant le réajustement des attentes avec près de 85 pb de durcissement additionnel attendu d’ici fin 2027. L’or en a fait les frais en retombant sous 4 000 $/once, tandis que le dollar s’est nettement apprécié face à l’euro en repassant sous les 1,105.
Soulignons néanmoins que la probabilité d’une hausse d’un demi-point lors de la réunion de décembre reste faible. Une telle décision pourrait en effet provoquer des turbulences financières et serait sans doute jugée excessive. À ce stade, elle ne semble d’ailleurs pas soutenue par les autres membres de la Fed, y compris B. Hammack, pourtant parmi les plus favorables à une politique monétaire restrictive.
Lire aussi : Hyperscalers et Trésor américain : deux besoins d’emprunt colossaux en concurrence pour les mêmes capitaux
La géopolitique relance le prix du pétrole
Le changement de ton au sein de la Fed concernant l’inflation s’explique par la persistance des pressions inflationnistes liées à la fois à l’investissement dans l’IA et aux prix de l’énergie. A ce titre, la géopolitique n’a offert aucun répit et les espoirs de détente du début de semaine se sont rapidement dissipés. L’Iran refuse toujours de laisser sortir son uranium enrichi, Donald Trump assure ne pas avoir besoin d’un accord, et les pourparlers sur l’Ukraine, qui ont repris à Abu Dhabi, n’ont permis qu’un échange de prisonniers. A cela s’ajoutent les propos de l’ambassadeur d’Israël aux Nations Unies indiquant que Washington avait déplacé des troupes additionnelles au Moyen-Orient en préparation d’une nouvelle passe d’armes avec Téhéran. Le pétrole porte la trace de ces signaux contradictoires. Tombé à son plus bas niveau depuis dix semaines, le Brent est remonté jeudi vers 96 $/b. Sa chute depuis le début du mois de novembre ne tenait cependant pas seulement aux espoirs de paix mais aussi au fait que les exportations de brut du Golfe se maintiennent près de leur niveau d’avant-guerre et que le coût du fret maritime a significativement reculé, deux tendances encourageantes mais qui restent conditionnées à l’absence d’escalade militaire.
Lire aussi : Midterms, Iran, Ukraine : une accalmie avant une vraie trêve et un véritable retour à la normale ?
Nvidia, CoreWeave : les marchés actions résistent au choc
De leur côté, les marchés d’actions ont largement fait abstraction de ces turbulences et ont rattrapé une bonne partie de leurs pertes enregistrées la semaine précédente. Les conséquences du séisme Nvidia ne sont toutefois pas pleinement intégrées, son fondateur, Jensen Huang, ayant démissionné après la révélation de deux liaisons, dont l’une avec une femme soupçonnée par Washington d’espionnage pour la Chine. Le titre Nvidia a été lourdement sanctionné mais sans effet de contagion au reste du secteur de la technologie. Mentionnons enfin la publication des résultats de CoreWeave, lesquels ont envoyé un message rassurant quant à la solidité financière de l’entreprise.
Allocation : l’IA, la diversification géographique et le marché obligataire
Ceci nous conforte dans l’idée que la thématique IA continuera de soutenir les indices actions mondiaux, en particulier après le retour des valorisations à des niveaux particulièrement attractifs, tout en diversifiant notre exposition à d’autres géographies et au marché obligataire qui offre désormais une décorrélation vertueuse.
Lire aussi : Nvidia : le départ de Jensen Huang provoque une crise de gouvernance
Actions européennes : nouveaux records portés par le recul du pétrole
Les marchés actions européens ont connu une semaine de hausse, ponctuée de nouveaux records, portés par la détente des cours du brut et une saison de résultats solide. Les espoirs de désescalade au Moyen-Orient ont entraîné un net recul du pétrole en début de semaine. Ce reflux a allégé la facture énergétique des entreprises et profité aux valeurs cycliques ainsi qu’aux financières. Il n’a toutefois pas suffi à dissiper les craintes inflationnistes. En effet, les investisseurs anticipent désormais une hausse des taux de la BCE dès décembre. Les ministres des Finances de la zone euro ont ouvert les discussions sur la succession de Christine Lagarde, et la France a apporté son soutien au candidat espagnol. Sur le front conjoncturel, la confiance des investisseurs en zone euro est restée globalement stable, et l’activité britannique a surpris favorablement. Les valeurs technologiques ont en revanche été chahutées par les incertitudes autour de l’intelligence artificielle. Les actions européennes en ont été relativement préservées grâce à leur moindre exposition au secteur. La remontée des rendements obligataires a marqué une pause, rappelant que les marchés restent tributaires des prix de l’énergie et des orientations de la BCE.
Luxe, industriels, financières : les valeurs qui ont marqué la semaine
Du côté microéconomique, la consommation reste contrastée. Le luxe a été porté par Burberry, dont les ventes ont dépassé les attentes, signe que le redressement de la marque se poursuit. Richemont a reçu un accueil plus réservé : la vigueur de sa joaillerie n’a pas compensé le poids de la hausse du coût de l’or sur ses marges. Les industriels ont été les grands gagnants de la semaine, portés par la demande liée aux centres de données et aux réseaux électriques. Siemens Energy a bondi après des résultats records et un dividende nettement relevé. Siemens a revu à la hausse ses objectifs à moyen terme, soutenu par ses activités ferroviaires et numériques. Schneider Electric et Legrand ont profité du même optimisme. La technologie a été plus volatile : Infineon a rassuré en misant sur les besoins électriques des centres de données, mais les semi-conducteurs, à commencer par ASML, sont restés exposés aux doutes sur l’IA. Dans les matières premières, Eramet a lancé une augmentation de capital pour renforcer sa structure financière. Dans les services aux collectivités, RWE a été soutenu par une forte progression de ses revenus. Dans la santé, Merck KGaA a relevé ses prévisions grâce à ses solutions pour l’industrie pharmaceutique et les semi-conducteurs, tandis que Fresenius a réduit sa participation dans Fresenius Medical Care. Dans la chimie, Brenntag a déçu avec des résultats trimestriels inférieurs aux attentes. Enfin, les financières ont bien résisté. Allianz a bénéficié de la solidité de sa gestion d’actifs, notamment PIMCO, et Generali a publié un bénéfice supérieur aux attentes. La consolidation bancaire se poursuit par ailleurs : Crédit Agricole a proposé à Banco BPM d’ouvrir des discussions sur un rapprochement avec sa filiale italienne.
Lire aussi : Marchés financiers : entre reprise européenne et doutes sur l’IA
Actions américaines : rebond du S&P 500 et du Nasdaq, Nvidia à contre-courant
Les marchés actions américains ont rebondi sur la période, après la forte baisse de la semaine précédente. Le S&P 500 a gagné 2,9 %, le Nasdaq 100 4,8 % et le Russell 2000 1,7 %. La progression de l’inflation d’octobre renforce les anticipations d’une hausse des taux de la Fed. Le WTI a cédé 2 % à 89 dollars le baril, pénalisé lundi par les signaux d’apaisement de Donald Trump envers l’Iran.
Le secteur technologique a progressé de 3,8 %. L’indice SOX des semi-conducteurs a bondi de 12,0 %. Nvidia (-11 %) a fait exception. Le groupe a annoncé la démission de son fondateur Jensen Huang, après des révélations de presse sur sa vie personnelle, et nommé sa directrice financière Colette Kress directrice générale par intérim. L’incertitude porte sur la succession et le risque juridique plutôt que sur l’activité. CoreWeave (+22 %) affiche un chiffre d’affaires supérieur au consensus (+3 %). Cisco (+9 %) a publié un bon trimestre, avec un bénéfice par action ajusté supérieur au consensus (+6 %) et une prévision annuelle de BPA relevée au-dessus des attentes (+8 %), le management anticipant désormais 9 milliards de dollars de revenus d’infrastructure IA.
Anthropic a lancé la tournée de présentation de son introduction en Bourse. Le groupe propose 825 millions d’actions entre 70 et 78 dollars, soit jusqu’à 64 milliards de dollars levés, pour une valorisation comprise entre 1 250 et 1 400 milliards de dollars sur une base diluée. Le prix doit être fixé le 18 novembre pour une cotation sur le Nasdaq le lendemain.
Le secteur de la santé a progressé de 1,6 %, sous-performant le marché avec des publications contrastées. Moderna (-9 %) a reculé lors de la journée investisseurs, malgré la confirmation d’une croissance du chiffre d’affaires 2026 de 15 % à 25 %. L’absence de prévisions pour 2027 a déclenché des réactions négatives. Ionis Pharmaceuticals (-31 %) a chuté, après avoir ramené d’environ 100 à 50 millions sa prévision de ventes 2026 de Tryngolza, traitement d’une forme rare d’excès de triglycérides, en raison d’un lancement plus lent que prévu.
Le secteur des services aux collectivités a progressé de 2,0 %. Constellation Energy (+13 %) a bondi après un bénéfice par action ajusté supérieur au consensus (+31 %) et une prévision annuelle de BPA relevée au-dessus des attentes (+5 %). Vistra (+8 %) a publié un EBITDA ajusté supérieur au consensus (+11 %), tiré par le Texas, relevé sa prévision 2026 et annoncé 1,5 milliard de dollars de rachats d’actions supplémentaires.
Lire aussi : Anthropic : une introduction en Bourse décisive pour le secteur de l’IA ?
Marchés émergents : Taïwan et la Corée du Sud rebondissent, la Chine recule
L’indice MSCI EM a rebondi de 3,5 % en dollars américains, tiré par Taïwan et la Corée du Sud, qui ont tous deux enregistré une remontée de plus de 9 % après la vague de ventes menée par le secteur technologique. L’Inde a continué de bénéficier des flux de diversification, gagnant 1,4 %, tandis que la Chine a reculé de 2,9 % dans un contexte d’inquiétudes persistantes concernant l’accès aux capacités de calcul pour l’intelligence artificielle. Le Brésil a également reculé de 0,9 %.
Chine : les données d’inflation d’octobre ont mis en évidence la divergence persistante entre la demande des consommateurs et les prix à la production. L’IPC a reculé à 0,7 % en glissement annuel, contre 0,9 % en septembre, plombé par les prix des denrées alimentaires, tandis que l’IPP a accéléré à 5,7 % en glissement annuel, principalement sous l’effet de la hausse des prix de l’énergie et des produits chimiques. La demande extérieure est restée solide, les exportations progressant de 35,2 % en glissement annuel (contre 36,3 % en septembre), tandis que les importations ont surpris à la hausse, leur croissance s’accélérant à 41,6 % en glissement annuel contre 31 %. Sur le plan politique, les autorités envisageraient d’instaurer un impôt sur le revenu de 25 % sur les intérêts des obligations d’État, ce qui suscite des inquiétudes quant à la rentabilité des banques et aux rendements obligataires. La controverse entourant l’ancien PDG de Nvidia, Jensen Huang, a ravivé les craintes d’un durcissement des restrictions américaines concernant l’accès de la Chine aux puces d’IA de pointe. Parallèlement, le ministère américain de la Défense a retiré WuXi AppTec de sa liste des entreprises militaires chinoises à la suite d’une décision de justice. Alibaba a également annoncé son intention de scinder sa filiale de fabrication de puces, T-Head, qui a déposé en toute confidentialité une demande d’introduction en bourse à Hong Kong.
Taïwan : les autorités taïwanaises ont renforcé leur soutien au marché, en activant le Fonds national de stabilisation et en durcissant les restrictions sur les ventes à découvert à la suite de la forte correction. Sur le plan fondamental, la demande en matière d’IA est restée solide, plusieurs entreprises ayant annoncé des ventes record en octobre, notamment TSMC dont le chiffre d’affaires a progressé de 15 % en glissement mensuel et de 60 % en glissement annuel.
Corée du Sud : les exportations de semi-conducteurs ont bondi de 331 % en glissement annuel pour atteindre 16,6 milliards de dollars US entre le 1er et le 10 novembre, représentant près de la moitié des exportations totales.
Inde : du côté des entreprises, ICICI Prudential Life a enregistré en octobre une forte croissance des primes des nouvelles affaires de 37,5 % en glissement annuel, l’une des meilleures performances parmi les principaux assureurs privés. Parallèlement, le groupe Adani a dévoilé son intention d’investir plus de 120 milliards de dollars américains au cours des cinq prochaines années, dont environ 70 % seront alloués aux infrastructures énergétiques.
Indonésie : la roupie s’est affaiblie pour atteindre un plus bas historique face au dollar américain, ce qui a poussé la banque centrale à intervenir sur le marché des changes. L’incertitude politique s’est intensifiée à la suite de la démission du vice-président Gibran Rakabuming Raka, ce qui a encore pesé sur le moral des investisseurs.
Brésil : le gouvernement a dévoilé un plan d’austérité visant un assainissement budgétaire de 70 à 80 milliards de réaux brésiliens (environ 0,5 % du PIB) en 2027.
Pérou : le Pérou a relevé son taux directeur de 25 points de base à 4,50 %, sa première hausse en près de quatre ans, afin d’endiguer la flambée de l’inflation alimentée par la hausse des prix des denrées alimentaires et de l’énergie.
Lire aussi : Actions chinoises : saisir la prochaine phase de croissance de la Chine
Dette d’entreprises : les spreads de crédit se resserrent malgré la hausse des taux
La semaine a encore été marquée par une volatilité importante des taux notamment aux Etats-Unis avec des propos hawkish[1] des membres de la Fed, trouvant l’inflation trop haute. Les taux 10 ans américains sont en hausse de 27bp sur la semaine, clôturant à 5,12 % (+37bp sur le 2 ans américain). Les taux 10 ans allemands sont quant à eux en hausse de 9bp. Malgré cette hausse des taux, les actifs risqués en Europe ont enregistré des performances positives avec des resserrements conséquents des spreads de crédit, l’indice High Yield ayant enregistré une performance de +0,60 % contre +0,35 % pour l’indice Coco, les indices se resserrant de 20bp. L’indice Xover se resserre également de 20bp sur la semaine alors que l’Investment Grade se resserre de 4bp et enregistre une performance négative de 0,14 %, pénalisé par la hausse des taux. Les titres Hybrides Corporate ont enregistré une performance négative de 0,03 % pénalisés par les taux aux Etats-Unis et un resserrement de 13bp.
Émissions High Yield et AT1 de la semaine
Sur le marché du High Yield, Drax Finco, utilities britannique, a émis un milliard d’euros d’obligations de maturité 2032 avec un coupon de 5,875 %. Amplifon, entreprise italienne spécialisée dans l’appareillage auditif a émis 600 millions d’euros de maturité 2031 avec un coupon de 4,875 % et Odido, télécom néerlandais, a émis 500 millions de maturité 2032 avec 6,5 % de coupon.
Sur les subordonnées financières, 3 « AT1 » ont été émises, BBVA a émis un milliard d’euros pour un coupon de 6,50 %, BPER Banca 500 millions d’euros pour un coupon de 6,625 % et NLB, banque slovène, 350 millions d’euros et un coupon de 7,40 %.
[1] Des propos hawkish sont des déclarations jugées favorables à une politique monétaire plus restrictive.

Contributeurs













Les indispensables de votre veille professionnelle
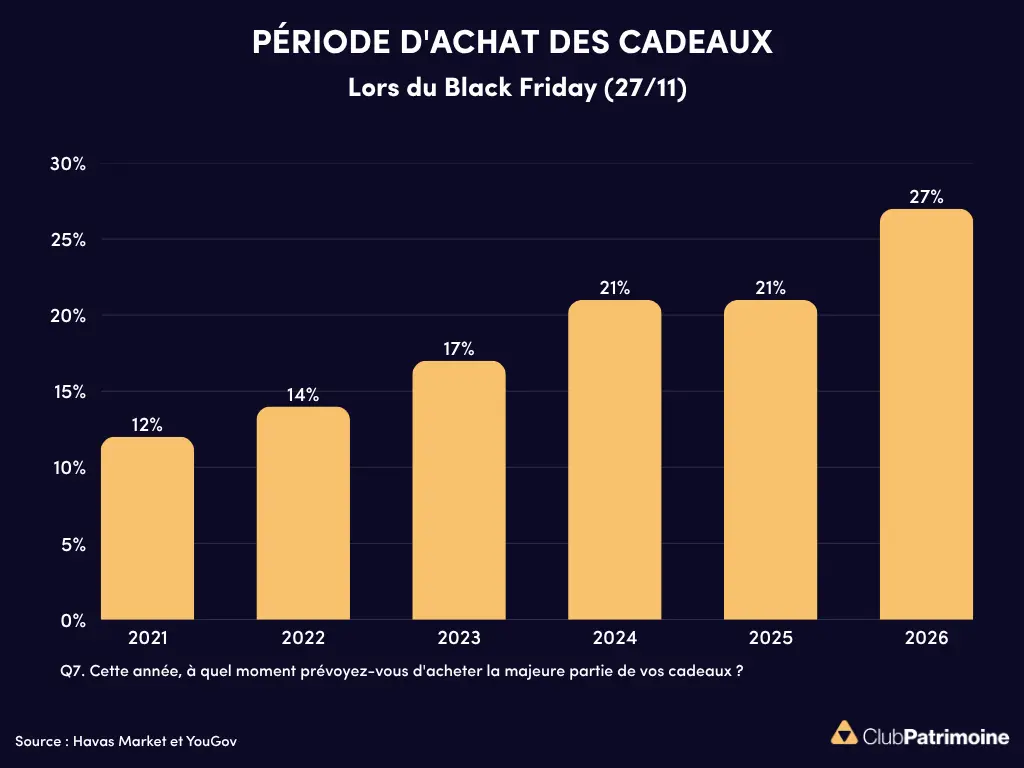
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




