Les « midterms », un choc asymétrique pour les actions mondiales
Par François-Xavier Chauchat, Dorval AM
La victoire démocrate aux élections de mi-mandat produit un choc ambivalent pour les marchés financiers : elle pèse sur le thème de l’IA, mais favorise la baisse des prix du pétrole et des taux à long terme. L’impact sur les portefeuilles actions dépend fortement des stratégies de pondération retenues.
Depuis l’opération américaine menée en Iran début mars, les marchés actions dépendent étroitement des interactions entre le thème de l’IA, le prix du pétrole et l’évolution des taux d’intérêt à long terme (graphique 1). La victoire des démocrates aux élections de mi-mandat du 3 novembre influe principalement sur les perspectives du prix du pétrole et du déploiement de l’IA.
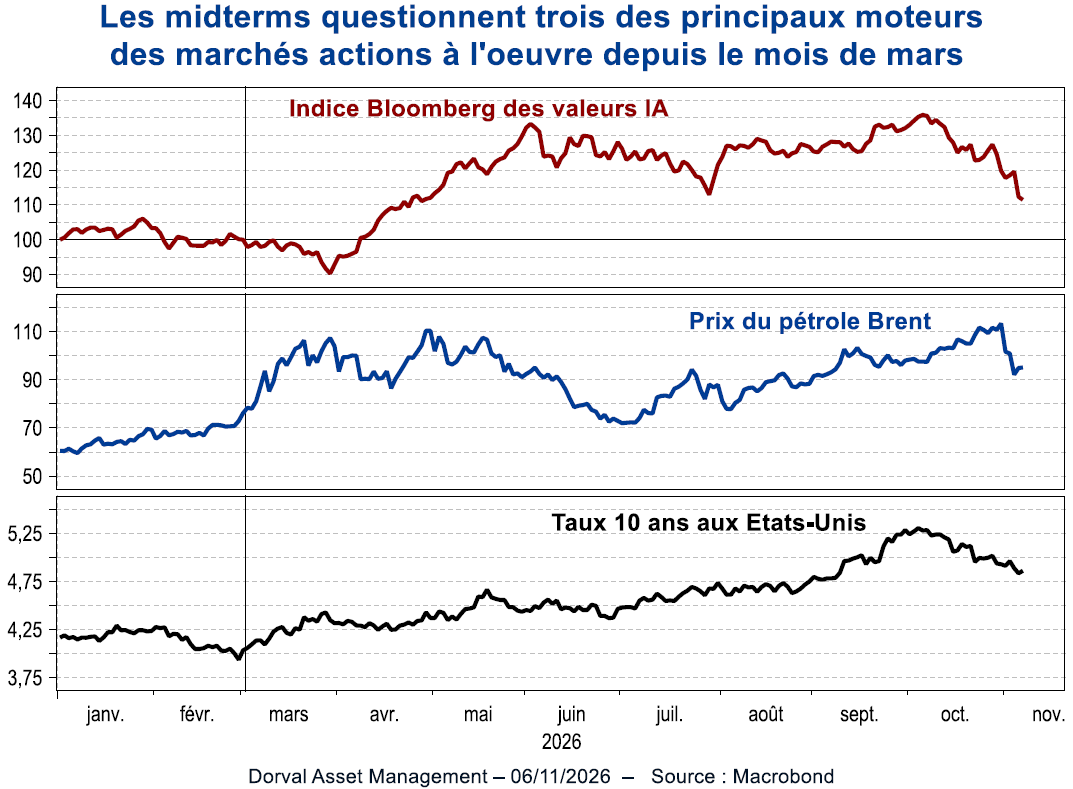
Sur le premier point, le Congrès disposant d’un pouvoir limité par rapport à celui de l’exécutif, c’est la réaction du vice-président JD Vance qui importe. En attribuant principalement à la guerre en Iran l’échec des républicains, JD Vance n’a pas seulement lancé sa campagne pour 2028 : il a aussi réduit la probabilité du scénario d’embrasement du golfe Persique que redoutaient certains observateurs. La prime de risque politique sur le Brent, estimée à 27 dollars par baril par les experts de Goldman Sachs fin octobre, s’est donc presque évanouie. Même en l’absence d’un accord entre l’Iran et les États-Unis, les flux pétroliers actuels suffisent à alimenter l’économie mondiale. Sauf nouvelle surprise, le risque d’un scénario stagflationniste a donc diminué.
Sur le deuxième point, celui du boom de l’IA, l’impact des élections est essentiellement local. Les enjeux semblent a priori importants : les États qui ont basculé dans le camp démocrate comptent pour 45 % des capacités prévues de centres de données, dont la moitié au Texas. Les résistances locales à un déploiement accéléré de ces centres sont parfois vives. Il reste cependant difficile d’imaginer un moratoire durable sur un secteur aussi stratégique pour l’économie américaine, d’autant que cette question ne semble pas être en tête de liste des préoccupations des électeurs.
Quant aux taux d’intérêt à long terme, qui avaient augmenté de 125 points de base depuis début mars, ils se replient depuis la fin du mois de septembre. D’abord, parce qu’ils avaient atteint des niveaux qui commençaient à fragiliser les acteurs les plus vulnérables du boom du financement de l’IA (CoreWeave, Oracle, etc.), redonnant ainsi aux Treasuries leur attrait de valeur refuge. Plus récemment, la baisse des prix du pétrole a également contribué à ce repli, en raison de ses effets désinflationnistes.
Si le contexte post-électoral semble favorable aux obligations américaines, qui restent une bonne couverture contre une éventuelle accélération des dégagements boursiers sur le thème de l’IA, leur potentiel reste toutefois limité. Le rapport sur l’emploi d’octobre, qui fait état de 165 000 créations d’emplois, est venu rappeler la vigueur de l’économie américaine. En outre, le Congrès à majorité démocrate et le président Trump pourraient encore accroître le déficit budgétaire de l’année prochaine, aucun des deux camps ne faisant de la consolidation budgétaire une priorité.
Enfin, et peut-être surtout, les corrections boursières liées au thème de l’IA produisent des effets asymétriques sur les portefeuilles actions. Les stratégies indicielles classiques, pondérées par la capitalisation boursière, pâtissent des inquiétudes liées à l’IA, compte tenu du poids considérable de ce thème dans les indices. Les stratégies équipondérées, en revanche, sont nettement plus sensibles à l’évolution des prix du pétrole et des taux d’intérêt. Les évolutions récentes favorables sur ces deux fronts les ont fortement décorrélées du thème de l’IA (graphique 2).
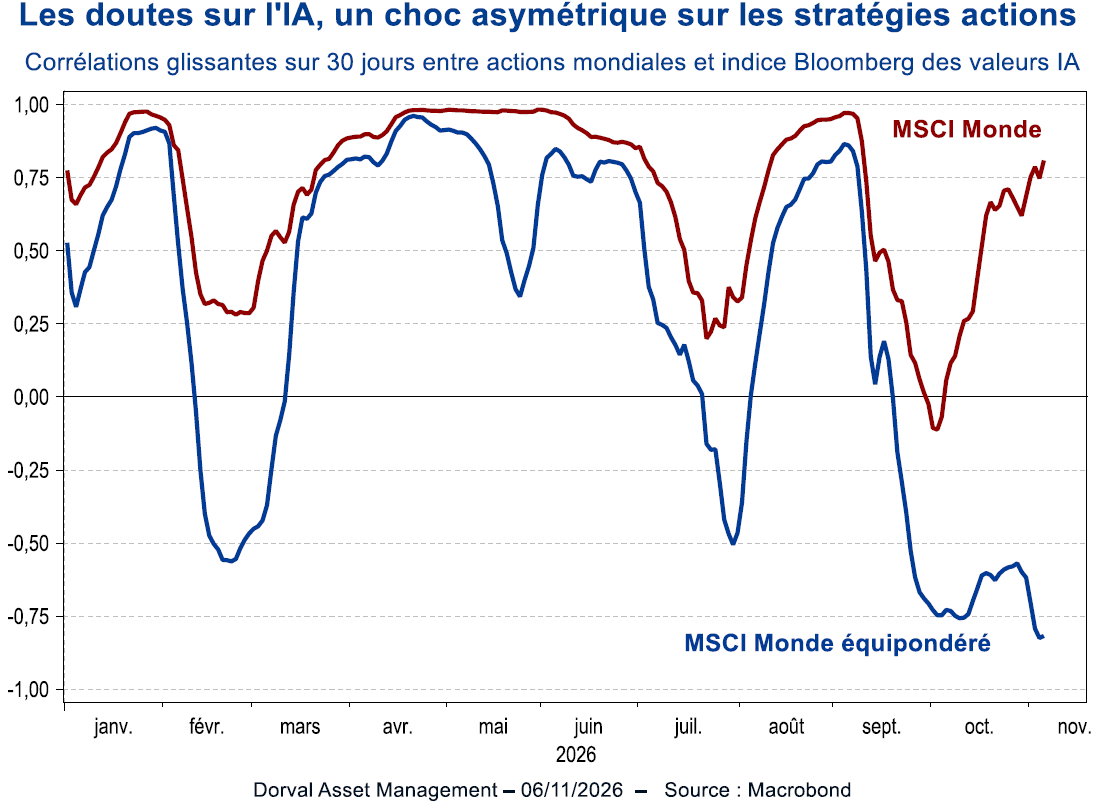
Les stratégies actions équipondérées, que Dorval AM implémente dans ses fonds globaux, ne sont cependant pas totalement indépendantes des perspectives liées à l’intelligence artificielle. L’IA est en effet un des moteurs clés du cycle des affaires, en particulier aux États-Unis. De plus, la poursuite de la correction boursière sur ce front pourrait faire craindre à la fois un resserrement des conditions financières et des effets de richesse négatifs pour les consommateurs, d’où un ralentissement économique. Pour couvrir ce risque, nous conservons pour l’instant nos positions en obligations américaines et allemandes.
Lire aussi :
Résultats des midterms US : quelles implications immédiates sur les marchés ?
Midterms : pourquoi les marchés ont surréagi à la lecture en K du scrutin
Midterms : pourquoi les marchés accueillent favorablement la victoire démocrate ?
Quelle trajectoire économique et budgétaire aux États-Unis après les mid-terms ?
Midterms 2026 : quel impact du Congrès démocrate sur les marchés ?

Contributeurs









Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Épargne retraite : l’immobilier non coté pèse 10 % des portefeuilles à l’étranger, contre 3,3 % en France
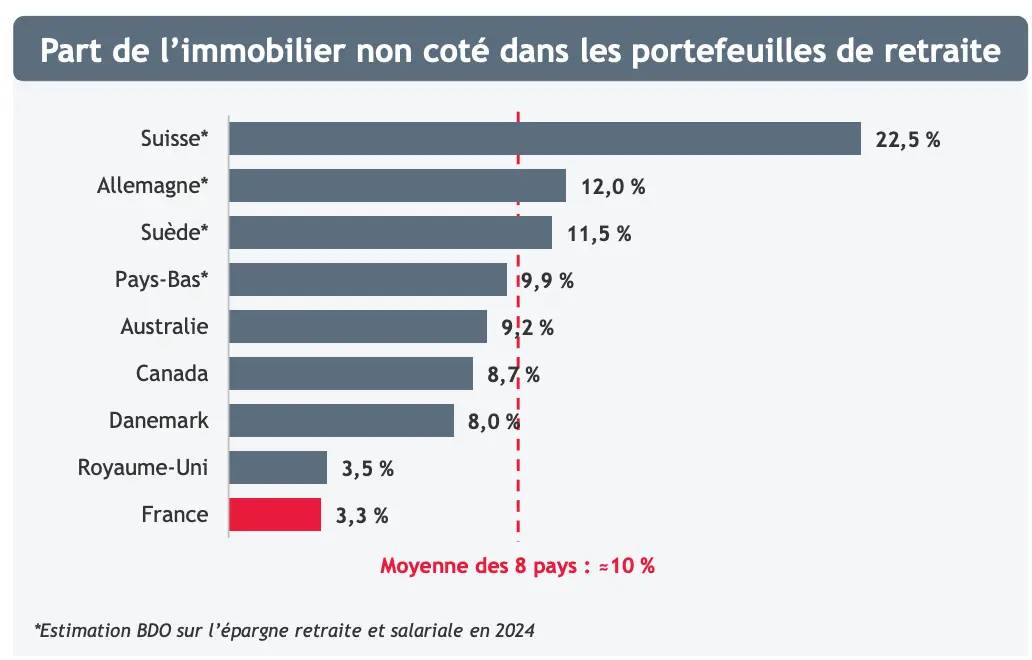
Immobilier non coté et épargne retraite : la France à 3,3 %
Dans 8 pays étudiés, l’immobilier non coté pèse 10 % des portefeuilles de retraite. L’ouvrir au PER et à l’épargne salariale flécherait 44 Md€.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.