Dette française : scénarios de spread et conséquences pour l’allocation

Par Olivier Guillou, La France dans une spirale négative, Ecofi
Les craintes que nous exprimions le mois passé sur la situation de la France se sont malheureusement réalisées et même amplifiées au-delà de nos attentes, avec des contreperformances marquantes sur les actifs français, emportés par la déroute sur les taux français. Par exemple, le taux OAT 10 ans a atteint 5,1335% le 22 octobre (spread vs. Allemagne de 174,2 bps) ; l’indice CAC40 est en performance flat sur l’année, en retrait de plus de 8 points par rapport à la zone Euro.
Prime de risque : la signature française entre dans un régime de défiance
Alors que la tendance haussière sur l’ensemble des rendements dans le monde pouvait laisser penser à un régime de sous-performance, depuis mi-septembre, il est désormais acquis que nous sommes dans un régime de défiance où la signature française s’est dégradée considérablement et violemment. La flambée de la prime de risque sur la dette française est un signal d’alarme majeur par rapport à la trajectoire inquiétante de ses finances publiques en absolu et en relatif par rapport à ses pairs dans la zone Euro.
L’année 2027 aurait dû permettre de clarifier le paysage politique et d’espérer le retour à une stabilité politique, mais un troisième tour s’est invité avant les deux premiers tours de l’élection présidentielle, alors même que les marchés avaient décidé de ne pas attendre.
Lire aussi : Passage de la tempête “taux-se-tend”
Quels scénarios pour la dette française et le spread OAT-Bund ?
La France, comme les pays de la zone Euro, sera demain confrontée à un déficit de croissance qui rend la soutenabilité de la dette incertaine, a fortiori lorsque les taux augmentent au-delà de la croissance nominale.
Scénario central (70 %) : une dette française à l’italienne
En l’absence de stabilité politique au plus tôt avant plusieurs mois (calendrier actuel), et pour des raisons d’aléa moral par rapport aux partenaires européens, ce scénario est le plus probable. Néanmoins, le niveau de taux/ spread actuel est synonyme de rating implicite « Speculative Grade », ce qui semble hors de propos. Le risque est donc de consentir aux marchés une prime de risque significative parrapport à l’Allemagne sur la partie longue de la courbe. En revanche, sur la partie court terme, il n’y a pas de raison d’entrevoir de prime de risque significative, sauf si la BCE activait le dispositif anti-fragmentation sans la France (probabilité faible). Le spread pourrait évoluer autour de 150 bps.
Scénario best case (20 %) : une stabilisation du spread vers 100-125 pb
Des avancées politiques et budgétaires sont perçues positivement, un consensus politique émerge, le spread revient vers les 100/ 125 bps en attendant les prochaines élections. La cristallisation des opinions à partir de février pourrait faire de nouveau écarter le spread en fonction des dynamiques de sondage.
Scénario worst case (10 %) : la BCE à la rescousse de la dette française
Le scénario catastrophe se met en place, le spread s’écarte au-delà de 250 bps voire plus. L’absence de consensus et de prise de conscience des partis conduit à devoir se remettre à une tutelle externe pour imposer des choix difficiles avec une conditionnalité et des engagements coercitifs.
L’appel à la BCE serait perçu comme une déroute et un début de mise sous tutelle. Ce scénario est peu probable et pas opportun en période d’élections. Les conditions ne sont d’ailleurs pas remplies.
En revanche, par le passé, la BCE a fait preuve d’inventivité pour contourner des difficultés réglementaires ou politiques. Un gel du resserrement quantitatif (quantitative tightening ou QT) pourrait être envisagé, d’autres achats sous couvert de suivi du secteur bancaire également, ce qui pourrait conforter le scénario best case
Lire aussi : La BCE se dit en “bonne position” mais les risques augmentent
Dette française : quelles conséquences pour l’allocation ?
Duration et spread d’équilibre : où se positionner sur l’OAT ?
La trajectoire française reste source d’incertitudes à court terme (budget), à moyen terme (élections) et à long terme (financement des retraites, croissance potentielle, etc.) En l’absence de réformes structurelles, la situation budgétaire française ne connaitra pas d’embellie notable sur le front des spreads. Un risque de dégradation reste possible généralement à la faveur d’un « flight to quality » de la dette allemande (cf. épisodes 2008, 2012, 2019 avec l’Italie), parfois en phase de repricing de la courbe (cf. période 2022 avec l’Italie) comme actuellement avec la France.
Néanmoins, avec le mouvement généralisé de demande en capital et de concurrence accrue des émetteurs auprès des investisseurs, souligné par l’essor de la dette émise par les hyperscalers1 , nous considérons que la rémunération offerte par la dette française se regarde.
La question réside plus sur la duration et l’opportunité d’investir à plus de 5 ans, sachant que l’appartenance de la France à la zone Euro et la supervision du système offrent des garanties et des filets de sécurité. Ceteris paribus, un niveau de spread d’équilibre de l’ordre de 150 pbs paraît envisageable avec un trading range de 125-175.
Notons également la forte volatilité alimentée par les flux issus d’acteurs importants sur la dette d’Etat notammentdes hedge funds global macro à la peine sur leurs performances et en recherche de liquidités (appel de marges). Avant d’entrevoir des progrès significatifs, il faudra d’abord mettre de l’ordredans les finances (retour à un équilibre primaire) qui ouvrirait la voie sur le temps plus long à une baisse des charges d’intérêt.
Lire aussi : Les chocs asymétriques en Europe profitent au Bund allemand
Zone euro : budget européen, souveraineté et succession à la BCE
Au-delà de la France, ce n’est pas une bonne nouvelle pour la zone Euro.
Les défis de la zone Euro pour régler ses déséquilibres ne sont pas de nature à renforcer la dynamique positive de croissance entrevue avant la guerre au Moyen-Orient. Même si la Commission européenne a présenté une proposition de Cadre financier pluriannuel (CFP) de 2 000 milliards pour la période 2028- 2034, celui-ci suscite néanmoins des tensions entre pays membres et reste à approuver. Les dissentions apparues sur les programmes de souveraineté ne rassurent pas (cf. défense). Enfin, le départ annoncé de C. Lagarde et la période de succession qui s’ouvre ne milite pas pour une politique non-conventionnelle.
La seule bonne nouvelle pourrait venir du Moyen-Orient suite aux élections de midterms aux USA, avec en corollaire une détente sur les prix des matières premières.
Lire aussi : Christine Lagarde présidente !

Contributeurs








Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Les actions de petites capitalisations restent relativement bon marché
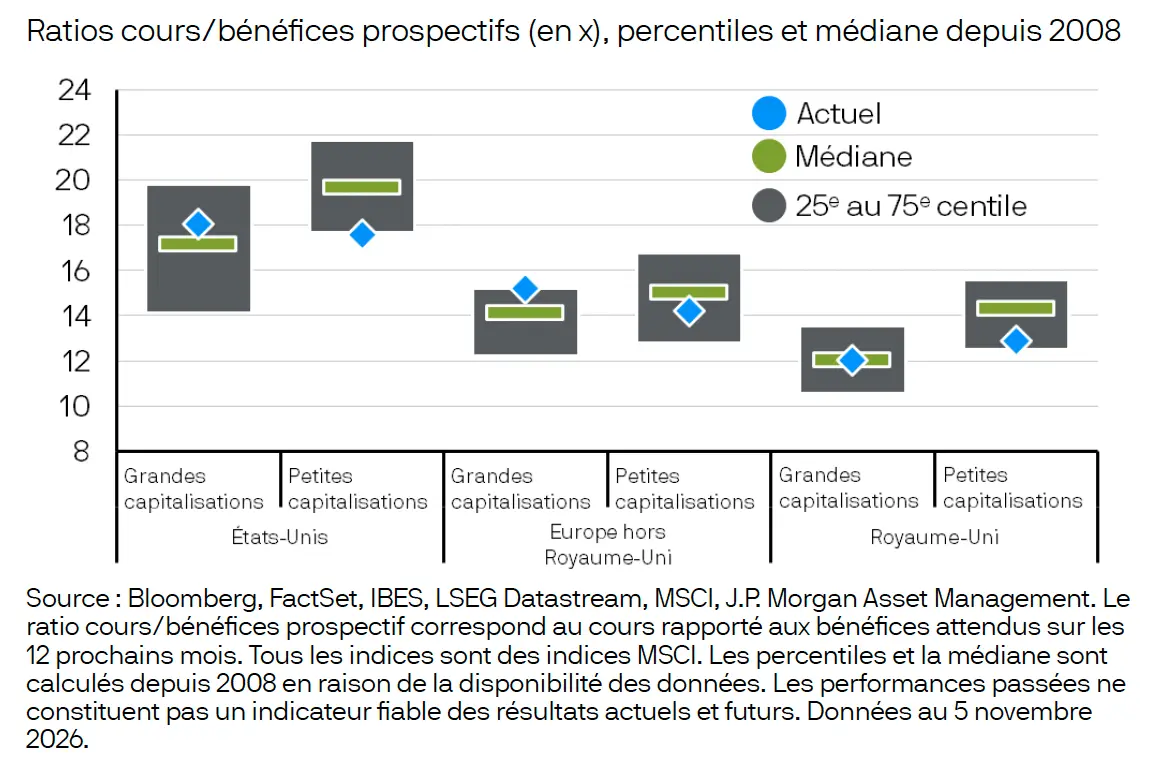
Petites capitalisations : la prime de valorisation a disparu
Ratios P/E, dette, taux : sous leur médiane de valorisation aux États-Unis et en Europe, les petites capitalisations surperforment légèrement en 2026.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.