Résultats du T3 2026 : quelle stratégie d’investissement face à la hausse des taux ?
Résultats du troisième trimestre 2026 : les investisseurs en quête de visibilité pour 2027
Le coup d’envoi de la publication des résultats du troisième trimestre 2026 permet d’extraire les marchés financiers des seules considérations macroéconomiques pour replacer la microéconomie au cœur des attentions. Dans un environnement caractérisé par la remontée des taux d’intérêt partout dans le monde, les craintes inflationnistes et la montée des tensions géopolitiques au Moyen-Orient, les investisseurs recherchent avant tout de la visibilité sur la fin de l’année (après de très belles performances boursières généralement en 2026) ainsi que sur les trajectoires de croissance à l’horizon 2027.
Bénéfices par action : une croissance à deux chiffres qui compense la hausse des taux
Sur les marchés actions, malgré l’accumulation de vents contraires, les attentes de bénéfices par action restent solidement orientées à la hausse. Aux États-Unis comme en Europe, les prévisions de croissance des bénéfices atteignent des niveaux à deux chiffres sur plusieurs secteurs stratégiques tels que la technologie, l’énergie, l’industrie et les matériaux de base. La progression constante des bénéfices permet d’ailleurs de contrebalancer l’effet négatif de la hausse des rendements obligataires, maintenant ainsi des valorisations équilibrées sans surévaluation notable des indices, à l’exception des actions japonaises sur une base historique. Dans ce contexte, une exposition aux actions américaines et au secteur technologique au sens large (semi-conducteurs pour le momentum positif, software pour le pari contrariant en cas de rotation) reste privilégiée pour capter la croissance bénéficiaire attendue d’ici 2027.
En matière de thématiques, les performances font preuve d’une forte polarisation à ce stade de l’année
Seule une minorité de thèmes (6 sur 25 pour être exact) parvient à surperformer l’indice MSCI World depuis le début de l’année, emmenée par l’intelligence artificielle, la robotique, les besoins énergétiques et la cybersécurité. À l’inverse, le secteur du luxe subit une phase de correction marquée. À l’image du groupe LVMH, le secteur fait face à la prudence du consommateur chinois et à des freins géopolitiques, même si l’Amérique résiliente et la dynamique de la joaillerie et spiritueux offrent des relais de soutien permettant de contenir la décroissance organique du chiffre d’affaires de la division clé Mode et Maroquinerie. Toutefois, ces niveaux de décote historiques sur certaines grandes valeurs peuvent ouvrir la voie à de puissants rallyes de rattrapage lors de futures rotations sectorielles, tel que nous l’avons vu sur le secteur du Logiciel depuis l’été.
Obligations : taux souverains au plus haut depuis 2008 et retour du crédit européen
Du côté des marchés obligataires, la persistance des pressions inflationnistes et les préoccupations budgétaires ont propulsé les taux souverains européens à leurs plus hauts niveaux depuis 2008, en particulier pour la France. Ce mouvement entraîne enfin un écartement des spreads de crédit et redonne une attractivité majeure au crédit européen. Les obligations Investment Grade ainsi que le segment Cross Over, situé à la frontière de la catégorie d’investissement et du haut rendement, offrent désormais un couple rendement-risque plus attrayant dans une optique d’investissement à moyen terme. En revanche, pour se prémunir contre la volatilité de la courbe des taux à plus court terme, la gestion privilégie des durations courtes. En complément, les produits structurés à capital garanti ainsi qu’une accumulation opportune sur l’or constituent des leviers d’optimisation et de protection diversifiants.
Lire aussi :
Private equity : la hausse des taux menace-t-elle les performances ?
Reprise cyclique : la hausse des taux longs ne freine pas l’élan, la Fed pourrait relever ses taux
SCPI : comment profiter du nouveau cycle immobilier malgré la hausse des taux ?
Dette privée, immobilier : comment investir dans un contexte de hausse des taux ?

Contributeurs


Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Immobilier chinois : les prix chutent de 25 % depuis 2021
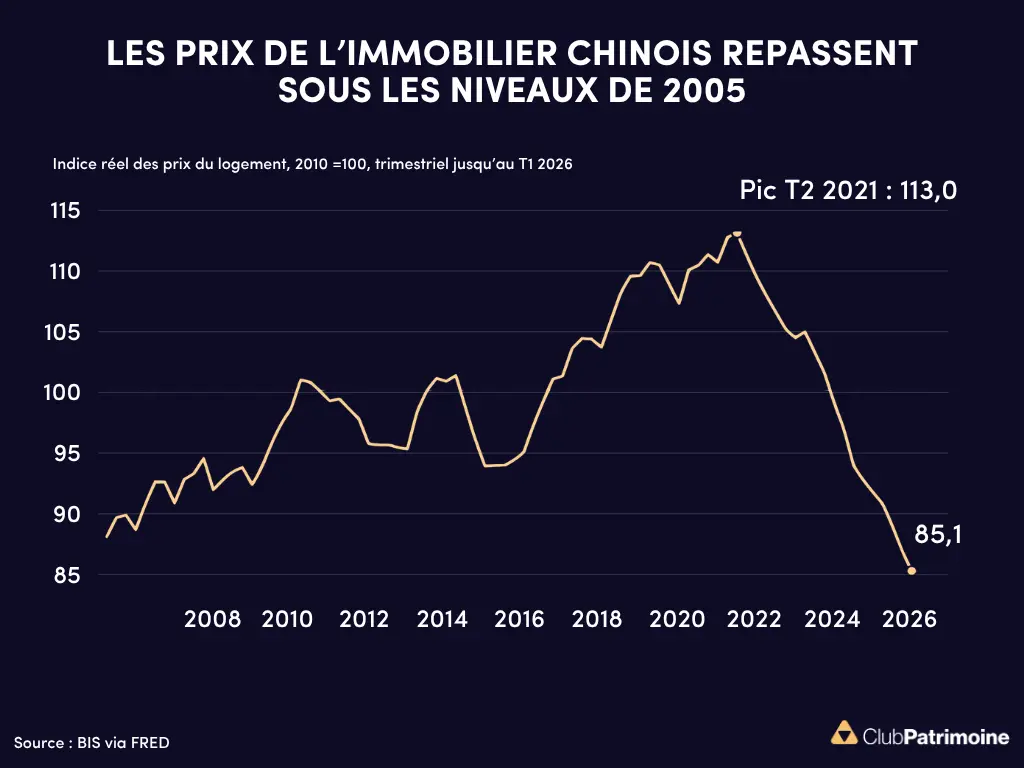
Immobilier chinois : les prix chutent de 25 % depuis 2021
Crise immobilière chinoise : effet de richesse négatif, promoteurs fragilisés, finances locales sous pression. La baisse des prix freine la Chine.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.