
Immobilier de bureaux européen : un rebond attendu en 2026 ?
Un environnement macroéconomique plus incertain pour l’immobilier tertiaire
Les rendements obligataires en zone euro ont terminé le quatrième trimestre 2025 à des niveaux proches de leur point de départ, malgré une volatilité persistante. Toutefois, le début de l’année 2026 a marqué un changement de régime avec une remontée des taux souverains d’environ 20 points de base au premier trimestre, dans le sillage du conflit irano-américain et des tensions sur les marchés de l’énergie.
L’inflation globale est revenue vers les objectifs des banques centrales, mais repart légèrement à la hausse pour atteindre 2,6 % en mars 2026, avec des anticipations désormais proches de 3 % sur l’année selon Oxford Economics. Les indications de la Banque centrale européenne suggèrent désormais une hausse des taux de 50 points de base à 2,50 % à l’été 2026, avant une détente attendue en 2027.
La croissance européenne devrait rester modérée en 2026, désormais estimée à 0,8 %, avant un redressement en 2027, avec des disparités régionales favorables à l’Europe du Sud et à l’Europe centrale et orientale. Les économies les plus dépendantes des importations énergétiques, comme la France, l’Italie et le Royaume-Uni, voient leurs perspectives davantage contraintes.
Dans ce contexte, les rendements prime des bureaux sont restés globalement stables autour de 4,9 % début 2026, prolongeant la tendance observée fin 2025, malgré un environnement de taux plus exigeant.
Des rendements prime stables mais sous pression des taux
Au cours du premier trimestre 2026, les rendements moyens des bureaux européens de première catégorie se sont maintenus à 4,9 %. Certaines villes ont néanmoins enregistré des ajustements, à l’image de Barcelone, Madrid ou Manchester, tandis que d’autres marchés restent plus résilients.
Compte tenu de la hausse des rendements obligataires, les bureaux européens se situent désormais entre un niveau de valorisation jugé juste et relativement élevé. Madrid, Milan et la City de Londres apparaissent comme les marchés les plus attractifs, soutenus par des perspectives de croissance locative solides et des niveaux de prix encore compétitifs au regard des historiques.
Les spreads par rapport aux obligations souveraines demeurent attractifs, ce qui continue de soutenir l’intérêt des investisseurs dans un environnement marqué par des incertitudes inflationnistes et géopolitiques.
Une reprise transactionnelle freinée par le contexte géopolitique
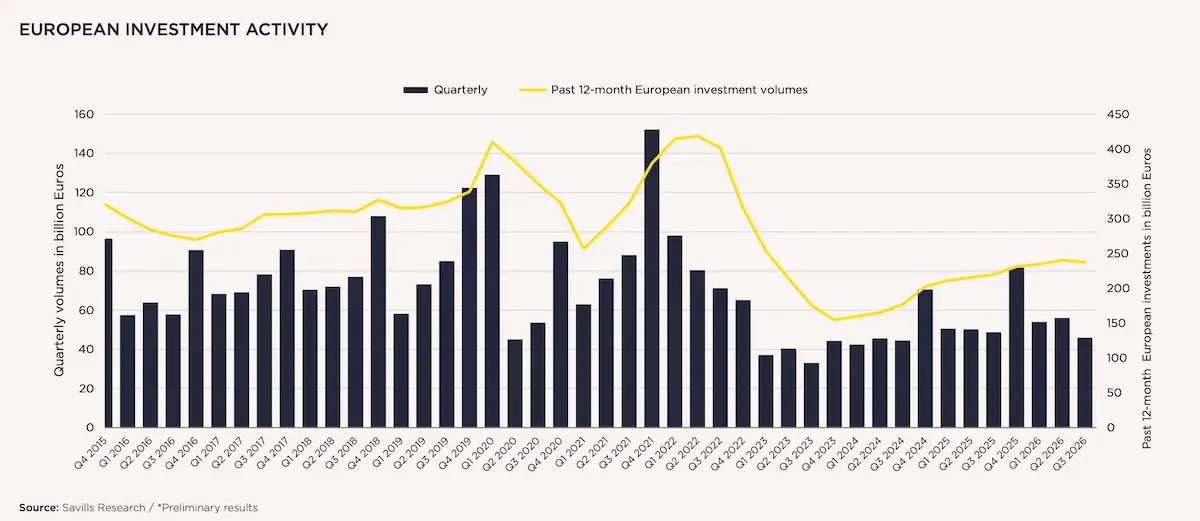
Le redémarrage du marché de l’investissement apparaît progressif mais tangible, même si les tensions récentes au Moyen-Orient pourraient ralentir la dynamique au deuxième trimestre. L’incertitude accrue et la remontée des coûts de financement incitent les comités d’investissement à une plus grande sélectivité et allongent les délais de transaction.
Le sentiment des investisseurs s’améliore néanmoins, avec une approche centrée sur la qualité des actifs et leur capacité à générer des revenus récurrents. Les marchés d’Europe du Sud restent particulièrement recherchés, tandis que l’intérêt pour l’Allemagne évolue dans un contexte plus contrasté, marqué par une baisse significative des volumes d’investissement au premier trimestre.
L’environnement de financement reste relativement favorable pour les actifs prime et les transactions de grande taille, même si le coût de la dette a progressé d’environ 60 points de base pour atteindre près de 4,7 %, un niveau désormais aligné avec les rendements prime.
Le retour des capitaux internationaux et des stratégies transfrontalières
Les flux transfrontaliers poursuivent leur reprise en 2026. Assureurs, SCPI et investisseurs privés ciblent des actifs core et core plus, en particulier dans les marchés offrant des rendements supérieurs comme le Royaume-Uni régional ou l’Europe centrale et orientale.
On observe également une montée en puissance des capitaux internationaux, notamment en provenance de Norvège, du Japon, du Moyen-Orient ou encore d’Espagne, avec une progression notable des volumes transfrontaliers malgré un léger recul global des investissements en glissement annuel.
Dans ce contexte, les actifs prime continuent d’attirer une forte concurrence, avec un nombre croissant d’acquéreurs positionnés sur les meilleures opportunités.
Des conditions de financement plus exigeantes mais toujours présentes
Les banques restent disposées à financer des immeubles de bureaux de qualité situés dans les quartiers d’affaires centraux, ce qui soutient la liquidité sur les transactions importantes. Certaines opérations emblématiques en Espagne et à Paris témoignent de cette dynamique.
Toutefois, la remontée des taux de swap liée aux tensions géopolitiques pourrait conduire à un durcissement progressif des conditions d’octroi de crédit. Les ratios prêt valeur se maintiennent autour de 55 % en Europe continentale et 60 % à Londres, tandis que la levée de fonds demeure contrainte dans un environnement de taux élevés.
Parallèlement, le marché de la dette évolue avec une implication croissante des fonds spécialisés, notamment sur les financements non conformes, contribuant à améliorer la liquidité du marché secondaire.
Loyers prime, rareté de l’offre et arbitrages sur les actifs
Sur le plan locatif, les fondamentaux se renforcent. Les entreprises privilégient des immeubles de qualité, bien situés et conformes aux standards environnementaux, et s’engagent sur des baux plus longs. La rareté de l’offre neuve, accentuée par la hausse des coûts de construction, notamment de l’acier, devrait repousser certains projets à 2027.
Les loyers prime devraient ainsi continuer de progresser en 2026, soutenus par une offre limitée et une demande concentrée sur les actifs les plus qualitatifs.
Dans le même temps, les investisseurs restent attentifs aux besoins de repositionnement des actifs obsolètes. Les stratégies de rénovation gagnent en importance, comme en témoigne le volume élevé d’acquisitions d’immeubles destinés à être restructurés en 2025.
Une reprise progressive mais différenciée du marché des bureaux
Le marché européen des bureaux ne devrait pas connaître un rebond uniforme. Malgré un nouvel environnement géopolitique incertain, l’Europe conserve un profil de risque relativement modéré, avec une inflation maîtrisée et une croissance positive.
Les vendeurs restent peu contraints grâce à la poursuite des refinancements, limitant les ajustements de prix. Toutefois, la hausse attendue des taux d’intérêt pourrait retarder la compression des rendements prime dans la plupart des marchés jusqu’en 2027.
Les conditions semblent néanmoins réunies pour une reprise graduelle de l’investissement en 2026, portée par un meilleur équilibre entre rendement, risque et visibilité macroéconomique.
Sources : Savills Research, European Office Research, données RCA, Oxford Economics
Lire aussi :
SCPI de bureau : un modèle en transition face aux nouveaux défis
Marché locatif des bureaux en Île-de-France : la demande placée recule de 9 % en 2025
Marché immobilier d’entreprise européen, entre contrastes et ajustements
Voir aussi : Le market timing est-il favorable à l'immobilier tertiaire ?
Contributeurs









Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




