
Immobilier tertiaire en plein déménagement
Logistique, santé, data centers... le secteur entre dans un nouveau cycle où des thématiques structurelles se démarquent comme moteurs de performance.
Après le choc provoqué par la remontée des taux, l'immobilier tertiaire sort progressivement de la crise. Les corrections de valeur ont recréé des points d'entrée plus attractifs et les transactions repartent, mais sans retrouver le rythme des années de taux bas. « Nous changeons de paradigme, affirme Guillaume Masset, président de Principal AM France. Le nouveau cycle sera un cycle de sélectivité. » Le temps où la baisse des taux soutenait mécaniquement les valorisations est révolu. La performance dépend désormais des fondamentaux immobiliers – qualité des emplacements et des actifs, croissance locative – ainsi que de la capacité des gérants à piloter activement leur patrimoine et à en créer de la valeur. La crise a aussi accéléré l'évolution des stratégies d'allocation. « Les investisseurs cherchent désormais à diversifier leur exposition au bureau et au commerce, au profit de segments portés par des tendances structurelles », souligne Daniel While, directeur recherche et stratégie d'Euryale. Santé, logistique ou encore data centers s'imposent progressivement parmi les nouveaux moteurs de l'immobilier tertiaire.
Voir aussi : Quelles opportunités dans un marché immobilier en reprise ?
Lire aussi : Immobilier industriel et logistique : la part des investissements s'établit à 17 % au T1 2026
Les nouveaux besoins de l'économie
La logistique repose sur des fondamentaux particulièrement solides. « L'e-commerce reste le moteur structurel de croissance. Même dans un contexte de consommation plus modérée, il continue de soutenir la demande en entrepôts, bien au-delà des seules plateformes dédiées », explique Christophe Bouthors, président de Telamon. Le commerce en ligne requiert davantage de surface que les circuits traditionnels et soutient l'ensemble de la chaîne logistique, des grands entrepôts au dernier kilomètre. « Cette dynamique s'accompagne d'une offre contrainte durablement », ajoute Christophe Bouthors. La raréfaction du foncier, les contraintes d'artificialisation des sols, les recours et l'allongement des délais de développement freinent l'émergence de nouveaux projets. « Aujourd'hui, développer un entrepôt est devenu plus complexe, plus long et plus coûteux. C'est un facteur de soutien pour les valeurs locatives à moyen et long terme et donc pour les actifs en portefeuille. » La logistique évolue également sous l'effet de la relocalisation des chaînes d'approvisionnement, de leur modernisation et de l'automatisation des entrepôts, accroissant les exigences techniques. Pour Guillaume Masset, « cette évolution renforce l'attractivité des bâtiments les plus récents et les mieux adaptés aux nouveaux usages ».
Les data centers répondent à une logique comparable, portée par l'accélération de la numérisation de l'économie. « Ces actifs incarnent le versant le plus technologique du nouveau cycle immobilier », souligne Guillaume Masset. La généralisation du cloud, du streaming et de l'intelligence artificielle entraîne une forte progression des besoins de stockage et de traitement des données. En face, l'offre peine aussi à suivre. Les problèmes d'accès à l'électricité ou à la fibre, la rareté du foncier (comme dans la logistique), les autorisations et les délais de développement freinent l'émergence de nouvelles capacités. « Tant que l'offre ne parviendra pas à suivre la demande, les loyers resteront orientés à la hausse, avec un soutien durable aux valorisations », résume Guillaume Masset.
Voir aussi : SCPI : la diversification sectorielle, un levier indispensable de performance ?
La démographie tire la santé
Mais les nouveaux moteurs ne reposent pas uniquement sur des tendances technologiques. Ainsi, la démographie soutient, elle, une autre famille d'actifs, plus défensive : l'immobilier de santé. « En Europe, cela reste un marché de niche, mais soutenu par des changements puissants », souligne Daniel While. Encore réduit aux seuls Ehpad dans l'esprit des épargnants, le secteur va bien au-delà. « L'immobilier de santé accompagne la transformation du parcours de soins, explique-t-il. Les besoins se diversifient, de la prévention aux soins de proximité, jusqu'à l'accompagnement du vieillissement. » La visibilité sur ces besoins futurs confère au secteur un profil particulier. « La santé est devenue la poche défensive de l'immobilier », estime Daniel While. Mieux préservés pendant la crise sanitaire puis lors de la remontée des taux, les actifs de santé ont moins corrigé que les autres segments tertiaires. En contrepartie, ils affichent aujourd'hui des rendements plus comprimés. « Cela a pu pénaliser la collecte dans un environnement où le rendement facial est redevenu un critère central », reconnaît-il. Pour Guillaume Masset, les mutations démographiques dépassent le seul immobilier de santé. « Besoins familiaux, écoles, modes de garde ou encore logements étudiants constituent autant de marchés susceptibles d'en bénéficier », souligne-t-il.
Lire aussi : Silver Economy : les moteurs qui soutiennent encore le potentiel du secteur
Le nouveau cycle immobilier ne sera pas celui d'une thématique unique, mais de la combinaison de plusieurs moteurs structurels. Plus que jamais, la sélection et la gestion active feront la différence.
Par Carole Leclercq
Voir ou revoir : Le market timing est-il favorable à l'immobilier tertiaire ?


Contributeurs





Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Brevets IA : qui concentre les titres accordés dans le monde ?
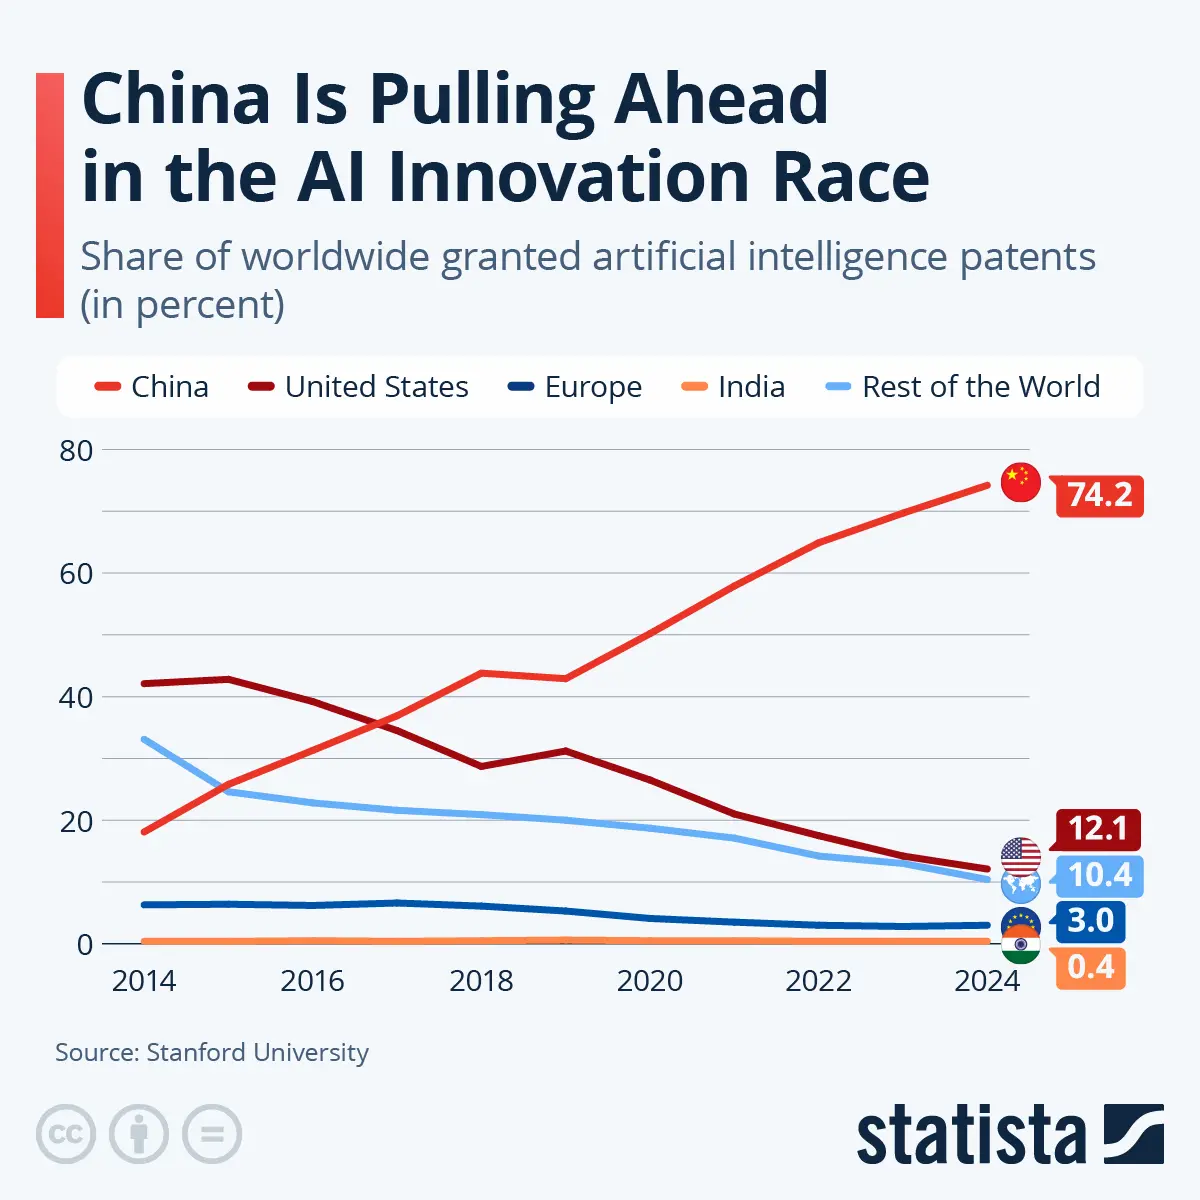
Brevets IA : la Chine concentre 74 % des titres accordés dans le monde
En 2024, la Chine a obtenu 74 % des brevets d’IA accordés dans le monde, contre 12 % pour les États-Unis et 3 % pour l’Europe, selon Stanford.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




