Perspectives d’investissement multi-actifs : septembre 2026
Par Schroders 25/09/2026 – Ugo Montrucchio, Chief Investment Officer, Multi-Asset, Schroders
Le contexte de croissance reste favorable et nous estimons que le risque de récession aux États-Unis demeure faible. Toutefois, les risques entourant notre scénario central ont augmenté et sont de plus en plus corrélés. Retrouvez ci-dessous nos dernières perspectives multi-actifs.
Faible risque de récession aux États-Unis : pourquoi rester positif sur les actions
Le contexte de croissance reste favorable : nous estimons que le risque de récession aux États-Unis est faible et la dynamique des bénéfices des entreprises continue de soutenir notre opinion positive sur les actions. Nous sommes devenus moins positifs sur la technologie asiatique, compte tenu des très fortes performances enregistrées sur cette thématique. Nous maintenons une opinion positive sur le Nasdaq.
Hausse des taux de la Fed, pétrole et crédibilité : des risques plus corrélés
Les risques entourant notre scénario central ont augmenté et sont de plus en plus corrélés. Les tensions au Moyen-Orient persistent et les réserves stratégiques de pétrole sont désormais réduites. Cette situation renforce l’attrait des valeurs de l’énergie et des mines.
Les pressions haussières potentielles sur les prix du pétrole compliquent un environnement déjà difficile pour la Réserve fédérale américaine. Les anticipations de taux intégrées par les marchés sont désormais alignées sur les nôtres et nous adoptons tactiquement une position longue sur le 10 ans américain, compte tenu de l’amélioration des valorisations. La Fed a procédé à la hausse de taux de 16 septembre que nous anticipions, une décision nécessaire pour que son président, Kevin Warsh, démontre sa volonté de lutter contre l’inflation. Nous nous attendons néanmoins à ce que les inquiétudes concernant la crédibilité de la banque centrale persistent et détenons de l’or comme couverture contre ce risque.
Nous sommes moins positifs sur la dette américaine investment grade, compte tenu de la faible rémunération du risque aux niveaux actuels des spreads et de nos préoccupations concernant les émissions liées à l’IA.
Les menaces d’intervention sur le yen japonais et les inquiétudes concernant la volonté de la Fed de relever suffisamment ses taux pour juguler l’inflation nous ont conduits à ramener notre opinion sur le dollar à neutre.
Actions, obligations, matières premières, crédit : la synthèse des convictions
Dans l’ensemble, nous conservons un positionnement procyclique sur les actions, tout en reconnaissant que notre scénario est de plus en plus intégré dans les cours de marché et que les risques augmentent.
🟢 Long / positif
🟡 Neutre
🔴 Short / négatif
🔼 En hausse par rapport au mois dernier
🔽 En baisse par rapport au mois dernier
Lire aussi : “Risque de crédit : pourquoi la nervosité revient-elle sur les marchés ?”
Principales classes d’actifs
🟢 Actions
Nous restons positifs sur les actions. Un contexte de croissance favorable, un faible risque de récession aux États-Unis et une dynamique résiliente des bénéfices des entreprises continuent de soutenir notre opinion positive.
🟡 Obligations d’État
Nous avons récemment clôturé nos positions longues tactiques sur les obligations d’État. Notre opinion reposait sur des taux réels élevés et sur l’anticipation que la Réserve fédérale rétablirait sa crédibilité auprès des marchés grâce à une hausse de taux lors de sa réunion de septembre. Depuis, les prix de l’énergie ont continué de progresser et la résilience de la croissance économique a poussé les anticipations à la hausse. Si les valorisations restent tactiquement attractives, nous préférons rester à l’écart pour le moment.
🟢 Matières premières
Nous restons positifs sur les matières premières. L’énergie et les métaux industriels bénéficient des contraintes persistantes sur l’offre, des risques géopolitiques et d’une demande résiliente, tandis que l’or profite des achats des banques centrales, d’un facteur saisonnier favorable et de l’amélioration des flux d’investissement.
🔴 Obligations d’entreprises (crédit)
Nous maintenons notre opinion négative sur le crédit. Des spreads historiquement serrés continuent d’offrir une rémunération limitée face à la hausse de l’endettement, à l’importance des émissions et aux besoins de financement considérables associés aux investissements dans l’IA.
Actions : l'Europe et les États-Unis privilégiés, les émergents ramenés à neutre
🟢 États-Unis
Les actions américaines continuent de bénéficier d’un faible risque de récession et d’une solide dynamique des bénéfices des entreprises. Notre conviction est toutefois de plus en plus tempérée par des attentes élevées en matière de bénéfices et par la concentration du marché dans le secteur technologique.
🟡 Royaume-Uni
Les actions britanniques ont bénéficié de l’amélioration du contexte de croissance mais, compte tenu du caractère plus défensif du marché, nous préférons exprimer notre opinion procyclique sur d’autres marchés.
🟢 Europe hors Royaume-Uni
Notre opinion positive continue d’être soutenue par l’amélioration des indicateurs avancés ainsi que par une composition sectorielle plus attractive et équilibrée.
🟡 Japon
Des politiques budgétaire et monétaire favorables soutiennent les actions japonaises, mais l’appréciation de la devise et des valorisations élevées nous conduisent à rester neutres.
🟡🔽 Marchés émergents mondiaux¹
Les marchés émergents restent portés par les gains de productivité et les bénéfices liés à l’IA. Nous restons toutefois attentifs aux niveaux de valorisation et avons ramené notre opinion à neutre après une forte progression.
🟡🔽 Asie hors Japon : Chine
La faiblesse plus générale de l’économie et la dégradation de l’environnement de croissance domestique nous ont conduits à ramener notre opinion à neutre.
🟡🔽 Asie émergente hors Chine
Les actions taïwanaises ont enregistré de solides performances, bénéficiant de leur leadership dans les fonderies de semi-conducteurs et de l’élargissement de la dynamique de l’IA aux chaînes d’approvisionnement technologiques. Nous estimons néanmoins qu’elles atteignent des niveaux critiques à court terme, ce qui nous conduit à ramener notre opinion à neutre.
¹ Les marchés émergents mondiaux comprennent l’Europe centrale et orientale, l’Amérique latine et l’Asie.
Obligations d'État : neutralité sur les taux, préférence pour la dette émergente en devises locales
🟡 États-Unis
Les valorisations se sont clairement améliorées, mais le renforcement de la croissance incite à la prudence.
🟡 Royaume-Uni
Même si les rendements se situent à des niveaux attractifs et que la croissance s’est légèrement renforcée, les incertitudes entourant les perspectives de politique économique et les inquiétudes concernant le marché du travail nous conduisent à rester neutres.
🟡 Europe
La trajectoire du déficit italien, le solde primaire et la crédibilité budgétaire du pays se sont tous sensiblement améliorés, ce qui soutient ses obligations. À l’inverse, la France apparaît de plus en plus fragile, avec une dégradation de ses trajectoires de déficit et de dette. Dans l’ensemble, nous restons neutres.
🟡 Japon
La réaccélération de l’inflation, associée à la progression des salaires et de la consommation, devrait donner à la Banque du Japon suffisamment de confiance pour relever ses taux. Toutefois, la détérioration de la situation budgétaire et des conditions de service de la dette nous incite à rester à l’écart.
🟡 Obligations américaines indexées sur l’inflation
Nous maintenons une opinion neutre, car nous anticipons une hausse des taux de la Fed afin de restaurer sa crédibilité à court terme.
🟢 Obligations émergentes en devises locales
Nous restons positifs sur la dette émergente en devises locales, où un portage positif et l’amélioration des fondamentaux soutiennent les performances. Nous privilégions les obligations d’État coréennes, dont les valorisations attractives, l’inflation domestique maîtrisée et la situation budgétaire relativement solide offrent un potentiel de baisse des rendements.
Lire aussi : Les taux obligataires s'envolent
Crédit investment grade et high yield : des spreads trop serrés face aux émissions liées à l'IA
🔴 États-Unis
Nous restons négatifs sur l’investment grade américain malgré des niveaux de rendement attractifs et une demande solide, compte tenu de la faible rémunération du risque aux niveaux actuels des spreads et de nos préoccupations concernant les émissions liées à l’IA.
🟡 Europe
Les spreads de crédit sont historiquement serrés et les fondamentaux des entreprises restent solides. Toutefois, les valorisations actuelles créent un profil de rendement asymétrique, tandis que le risque lié aux hyperscalers augmente à mesure que les émetteurs diversifient leurs sources de financement.
🟡 Marchés émergents en dollars
Malgré l’amélioration des fondamentaux des entreprises, les valorisations se sont tendues et la prime disponible par rapport aux entreprises comparables des marchés développés reste faible.
Obligations high yield (non-investment grade)
🔴 États-Unis
Nous restons négatifs, car les valorisations actuelles laissent peu de marge d’erreur, malgré une croissance toujours solide. Toute dégradation progressive des fondamentaux des entreprises entraînerait un élargissement des spreads, tandis qu’une période prolongée de rendements élevés serait susceptible d’accentuer les tensions sur le crédit.
🟡 Europe
Nous restons neutres sur le high yield européen, car son supplément de spread et de rendement par rapport aux obligations d’entreprises américaines devrait continuer à soutenir une partie de la demande. Nous surveillons la dynamique entre énergie et inflation à l’approche des mois d’hiver, alors que les stocks de gaz se situent à leurs plus bas niveaux depuis plusieurs années.
Matières premières : énergie, or et cuivre soutenus par l'offre et la géopolitique
🟢 Énergie
Le regain de tensions au Moyen-Orient a poussé les prix du pétrole à la hausse. Si la situation géopolitique reste difficile, d’autres facteurs compensatoires permettent pour le moment de maintenir l’équilibre du marché.
🟢 Or
Alors que les dynamiques inflationnistes restent persistantes mais maîtrisées aux États-Unis, la demande des investisseurs se redresse. Un puissant facteur saisonnier lié aux achats des banques centrales soutient également notre opinion positive.
🟢 Métaux industriels
Malgré la faiblesse persistante du marché immobilier chinois, la demande structurelle reste favorable, notamment pour le cuivre. Nous conservons une opinion positive.
🟡 Agriculture
Le phénomène climatique El Niño est en cours, mais la récente hausse a davantage été alimentée par l’augmentation des coûts de l’énergie et les perturbations en mer Noire que par les fondamentaux. L’offre américaine restant résiliente, nous conservons une opinion neutre.
Devises : le dollar ramené à neutre, le yen et le franc suisse relevés
🟡🔽 Dollar américain ($)
Les menaces d’intervention sur le yen japonais et les inquiétudes concernant la volonté de la Fed de relever suffisamment ses taux pour juguler l’inflation nous ont conduits à ramener notre opinion sur le dollar à neutre.
🟡 Livre sterling (£)
Nous restons neutres, l’amélioration de la croissance économique à partir d’un niveau faible étant contrebalancée par une dynamique encore modérée.
🟡 Euro (€)
La croissance de la zone euro devrait bénéficier de la hausse des investissements, tandis que les données relatives à l’industrie manufacturière et au crédit présentent un potentiel d’amélioration. Les conditions économiques générales restent néanmoins contrastées, ce qui nous conduit à rester neutres.
🟢 Renminbi chinois offshore (CNH ¥)
Nous restons positifs sur le renminbi, qui bénéficie de la transition de la Chine vers une économie à plus forte valeur ajoutée. Les exportations restent résilientes malgré les perturbations des chaînes d’approvisionnement mondiales, ce qui permet aux autorités de privilégier l’internationalisation de la devise plutôt qu’une dévaluation compétitive.
🟡🔼 Yen japonais (JPY ¥)
Nous avons relevé notre opinion sur le yen japonais à neutre, compte tenu d’un changement structurel majeur caractérisé par une progression durable de la croissance nominale, tandis que la Banque du Japon reste en retard sur le cycle.
🟡🔼 Franc suisse (₣)
La récente faiblesse du dollar a soutenu le franc suisse. Le net ralentissement du rythme de dépréciation, associé à une accélération de l’inflation en août, nous conduit désormais à adopter une opinion neutre.
Source : Schroders, septembre 2026. Les opinions concernant les actions, les obligations d’État et les matières premières reposent sur leur rendement par rapport aux liquidités, en devise locale. Les opinions concernant les obligations d’entreprises et le high yield reposent sur les spreads de crédit (c’est-à-dire avec couverture de la duration). Les opinions concernant les devises sont exprimées par rapport au dollar américain, à l’exception de celle sur le dollar américain, exprimée par rapport à un panier pondéré par les échanges commerciaux.
Commentaire - Schroders: multi-asset investment views – September 2026 - traduit de l'anglais avec l'IA
Lire aussi : Hausse des taux et course à l’IA : quels arbitrages sur les marchés ?

Contributeurs




Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le risque de concentration des marchés actions met en évidence la nécessité de se diversifier
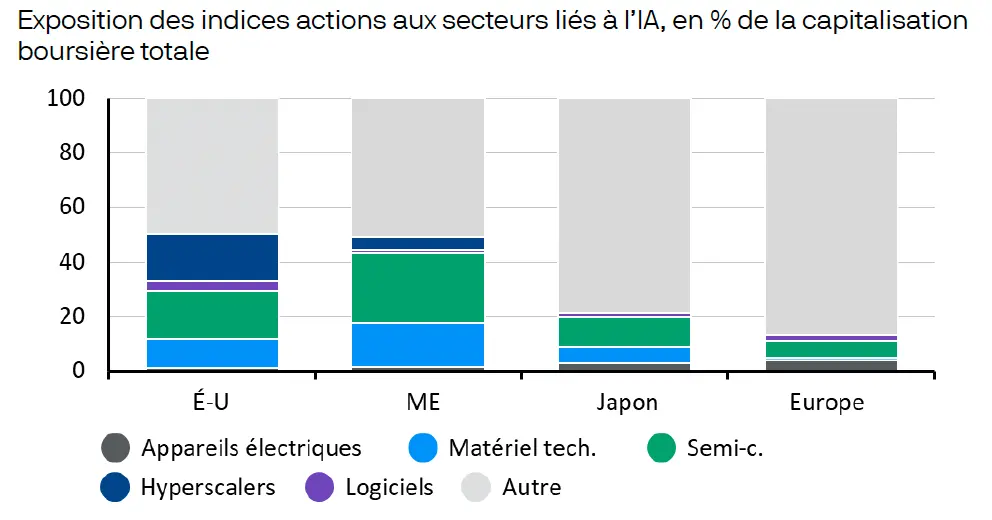
Exposition des indices actions aux secteurs liés à l’IA, en % de la capitalisation boursière totale
Le risque de concentration des marchés actions met enévidence la nécessité de se diversifier
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.