No items found.
No items found.
Vie Plus
No items found.
No items found.
No items found.
CNCEF
CNCGP
ANACOFI
La Compagnie des CGP
No items found.
No items found.
No items found.
No items found.
Christian Bito
No items found.
No items found.
No items found.
No items found.
Galilee Asset Management
Roni Michaly
No items found.
No items found.
H2O AM
No items found.
Tailor AM
No items found.
No items found.
No items found.
No items found.
No items found.
Edmond de Rothschild Asset Management
No items found.
No items found.
Gérald Grant
Candriam
No items found.
Sunny AM
No items found.
No items found.
No items found.
No items found.
No items found.
ELEVA Capital
No items found.
Marex Financial Products
No items found.
Perial Asset Management
No items found.
Equitim
No items found.
No items found.
Driss Bouharrou
No items found.
No items found.
Natixis Investment Managers
No items found.
No items found.
Clésame
Praemia REIM France
No items found.
No items found.
Chris SINGA
Schroders
No items found.
Murano
Murano
No items found.
Galilee Asset Management
No items found.
No items found.
No items found.
Generali Investments
No items found.
No items found.
No items found.
Apicil AM
No items found.
Allianz Global Investors France
No items found.
No items found.
No items found.
Sunny AM
No items found.
No items found.
No items found.
Dorval Asset Management
No items found.
Tikehau Capital
iCapital
No items found.
No items found.
No items found.
No items found.
Rémy Gicquel
No items found.
No items found.
NextStage AM
No items found.
No items found.
Amaury Demarta
No items found.
No items found.
No items found.
No items found.
BDL Capital Management
No items found.
Schroders
No items found.
No items found.
Gérald Grant
No items found.
Marc Uzan
Carmignac
No items found.
No items found.
No items found.
Althéis
No items found.
No items found.
No items found.
Rivage Investment
No items found.
No items found.
No items found.
Principal Asset Management
No items found.
Triodos IM
No items found.
Sunny AM
No items found.
Apax by Seven2
No items found.
No items found.
Christian Bito
No items found.
No items found.
Natixis Investment Managers
No items found.
VEGA Investment Solutions
No items found.
Janus Henderson Investors
No items found.
H2O AM
No items found.
No items found.
No items found.
Ginjer AM
Léonard Cohen
No items found.
Franck Ladrière
Extendam
No items found.
Groupe MAGELLIM
No items found.
BDL Capital Management
No items found.
No items found.
Gérald Grant
No items found.
No items found.
Althéis
No items found.
Galilee Asset Management
No items found.
Altaroc
No items found.
No items found.
No items found.
No items found.
No items found.
Auris Gestion
No items found.
Apicil AM
No items found.
No items found.
No items found.
Magnacarta Group
No items found.
No items found.
Banque Delubac & Cie
No items found.
No items found.
ANACOFI
CNCGP
CNCEF
No items found.
MIMCO
Groupe MAGELLIM
No items found.
No items found.
No items found.
Atream
No items found.
Amiral Gestion
No items found.
Unep
No items found.
MNK Partners
SOGENIAL IMMOBILIER
Perial Asset Management
Norma Capital
No items found.
Swiss Life Asset Managers France
No items found.
Vie Plus
No items found.
Equitim
SILEX
No items found.
Opale Capital
Altaroc
RGREEN INVEST
No items found.

La BCE redoute les effets de second tour
Analyses de marchés

Par Edouard Faure, Responsable Crédit de Swiss Life Asset Managers France

La Banque centrale européenne (BCE) va reprendre le chemin de la hausse des taux pour enrayer les effets de second tour. Pour autant, nous pensons que l’atonie de la conjoncture européenne devrait limiter le resserrement à deux hausses d’ici la fin de l’année.

Sans surprise, Christine Lagarde devrait annoncer, jeudi 11 juin, la première hausse des taux directeurs de la BCE depuis septembre 2023, portant le taux de dépôt à 2,25%. Si le retour de l’inflation s’explique principalement par l’augmentation des prix de l’énergie résultant de la guerre au Moyen-Orient, conflit dont on peine toujours à voir l’issue, cette hausse de taux sera justifiée par la volonté de la BCE de tuer dans l’œuf les effets de second tour. Ceux-ci ne sont pas encore visibles mais l’inflation constatée sur les matières premières pourrait se répercuter, dès le second semestre, sur les prix des biens puis à son tour sur les salaires.

Certes, en cas de cessation du conflit et de déblocage complet du détroit d’Ormuz, ces effets de second tour devraient rester mineurs mais la BCE préfère prendre ses précautions en évitant qu’ils ne lui échappent. L’idée est aussi de reprendre la main pour retrouver une trajectoire de baisse des taux dès 2027. En attendant, nous anticipons deux hausses des taux directeurs cette année : après celle de juin, l’autre devant intervenir en septembre. De son côté, le marché table sur trois hausses. Mais le risque nous paraît trop élevé au vu des faibles perspectives de croissance de la zone euro.

Vendredi, la divulgation des créations d’emplois aux Etats-Unis, largement supérieures aux attentes (chiffres supérieurs à la borne haute des prévisions), a montré la force de l’économie américaine et conforté le scénario d’un relèvement des taux de la part de la Fed dès cette année, une nouvelle fraichement accueillie par le marché.

Sur les marchés de taux, nous nous attendons à une baisse des taux souverains au cours des prochains mois. Dans un contexte de croissance faible et d’inflation maîtrisée, les marchés qui tablent sur trois hausses de taux de la part de la BCE pourraient ainsi revoir leurs anticipations à la baisse, soutenant la performance de ces marchés.

Sur le marché du crédit, nous sommes revenus aux niveaux de spread observés avant le début du conflit fin février. Les fondamentaux des entreprises présentes restent sains et les taux de défaut proches de leur moyenne historique. La classe d’actifs est recherchée par les investisseurs pour ces rendements absolus attractifs. Malgré un effet spread négatif, l’effet taux et le portage devraient continuer de soutenir favorablement les obligations d’entreprise.

Lire aussi : Après le relèvement à 2,25 %, la BCE prépare-t-elle une nouvelle hausse des taux en juillet ?

D'autres analyses de 'Swiss Life Asset Managers France

Les analyses de marchés focus politique monétaire

Découvrez d'autres contenus du même partenaire
Sondage Club Patrimoine - A vos suggestions !
C'est le moment de nous faire part de vos remarques et suggestions. Prenez quelques instants pour répondre à nos questions concernant votre expérience et vos attentes concernant notre site Club Patrimoine.
Répondre au sondage

Contributeurs

Les indispensables de votre veille professionnelle

Graph du jour

Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Analyses de marchés

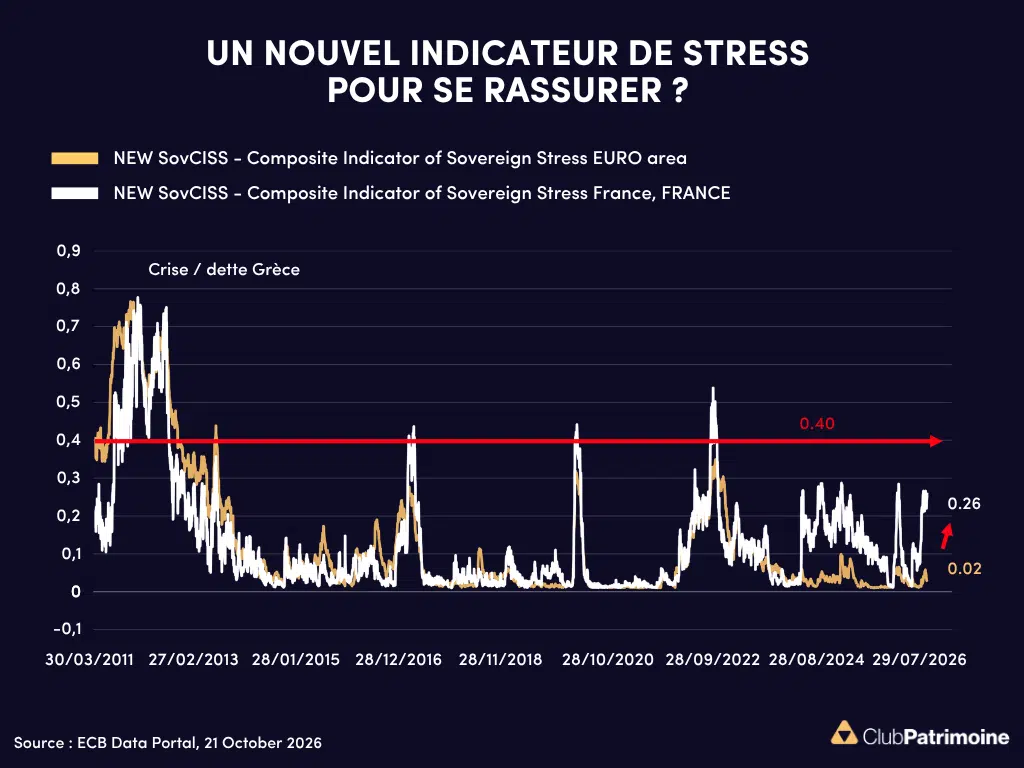
Un nouvel indicateur de stress pour se rassurer ?

L'indicateur de stress de la BCE sur la dette française atteint 0,26, contre 0,18 auparavant. Le seuil d'alerte de 0,4 se rapproche-t-il ?

Voir tous nos graphs
Agenda

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.


Voir notre agenda
Challenges & Club Patrimoine
Lire une sélection d'articles publiés dans le numéro spécial 2026 Gestion de Patrimoine "Les nouvelles tendances". Retrouvez également notre sélection des éditions spéciales de 2025 et 2024.
Découvrir
Les fonds de nos partenaires
Les performances en direct des fonds par univers d'investissement