
Primonial : faut-il quitter et racheter votre vieux contrat d’assurance-vie ?

L'assurance vie est un produit d’épargne qui vous permet de réaliser vos projets, à moyen ou long terme. Il n’y a pas d’âge minimal pour souscrire un contrat, ni de durée de détention déterminée : une assurance vie ouverte quand vous étiez mineur peut très bien vous suivre toute votre vie.
Justement, vous détenez un contrat depuis de longues années, et vous vous posez des questions sur la place à lui accorder dans votre stratégie d’épargne ? Devez-vous la conserver ou bien effectuer un rachat total pour loger votre épargne dans une nouvelle assurance vie ? La réponse est loin d’être tranchée, voici les points à prendre en compte avant de prendre votre décision.
Quels sont les motifs qui vous poussent à vouloir clore votre assurance vie ?
Garder ou souscrire un nouveau contrat ? Voici quelques pistes pour évaluer si vous devriez conserver votre ancienne assurance vie ou vous tourner vers un contrat de dernière génération. Avant tout, faites le point sur les motifs qui vous poussent aujourd’hui à vous questionner sur le devenir de votre assurance vie.
> Vous estimez que les performances ne sont pas suffisantes
Si le contrat est très ancien, vous avez peut-être un contrat dit « mono-support », c’est-à-dire qu’il ne permet d’investir que dans les fonds en euros. Or ce type de placement, très sécuritaire, ne permet pas d’obtenir des rendements très élevés. Si votre contrat remonte aux années 2000, vous avez même pu suivre l’érosion ininterrompue des rendements. Même si depuis 2022,la rémunération des fonds en euros est repartie à la hausse, mettre toute votre épargne sur un fonds en euros n’est pas suffisant pour valoriser votre patrimoine. Souscrire à un nouveau contrat, avec une offre financière plus riche permettant de diversifier vos placements peut être envisagée. Les unités de compte offrent des perspectives de gains plus élevés, mais leur valeur est sujette à fluctuations et le capital n’est pas garanti. Immobilier, fonds obligataires datés, private equity (capital investissement) , produits structurés… la diversité des unités de compte permet de répondre à des profils d’investisseur variés, y compris ceux qui souhaitent prendre peu de risques. Si vous ne vous sentez pas la capacité de gérer vous-même votre épargne, ces contrats de dernière génération vous permettent de la confier à des sociétés de gestion grâce à la gestion pilotée.
> Les frais sont trop élevés
Frais sur les versements, sur les arbitrages, de gestion…il existe plusieurs typologies de frais. Mais sont-ils trop élevés ? Ceux-ci doivent être appréciés au regard du rendement obtenu par votre épargne. En effet, un contrat peu chargé en frais n’est pas forcément celui qui va vous permettre, dans quelques années, d’obtenir le capital pour mettre en œuvre vos projets. Pour éviter de prendre une décision trop hâtive, comparez les rendements nets. Et si vous vous apprêtez à faire des versements importants, négociez les frais.
> Votre assurance vie ne correspond plus à votre situation familiale ni à vos projets
La souscription de votre contrat remonte à une dizaine d’années et depuis votre situation personnelle a bien évolué. Un mariage, des enfants sont venus enrichir votre vie et vous avez concrétisé votre projet de devenir propriétaire de votre résidence principale. Autant de raisons pour prendre rendez-vous avec votre conseiller en gestion de patrimoine qui étudiera l’adéquation de votre contrat avec votre situation actuelle. La rédaction d’une nouvelle clause bénéficiaire, pour protéger vos proches, sera peut-être nécessaire. Si vous avez de nouveaux objectifs, comme la constitution d’un capital pour votre retraite ou les études de vos enfants, votre conseiller saura faire évoluer l’allocation de votre actuelle assurance vie pour qu’elle réponde à ces nouveaux besoins et horizons. Il pourra aussi vous proposer des alternatives plus adaptés à votre situation, comme par exemple un Plan Epargne Retraite.
Quels sont les inconvénients à changer de contrat d’assurance vie ?
L’assurance vie offre un cadre fiscal favorable, notamment lorsque vous souhaitez récupérer votre épargne ou dans le cadre de la transmission de votre patrimoine. Pour cela, la durée de détention du contrat et l’âge auquel vous avez effectué les versements sont cruciaux.
De fait, racheter un contrat pour en souscrire un nouveau contrat pourrait vous faire perdre ces avantages fiscaux.
> L’avantage fiscal acquis au 8e anniversaire de votre contrat
C’est un avantage très apprécié de l’assurance vie : aucune fiscalité n’est appliquée à votre épargne, tant que les sommes restent investies. Seuls les prélèvements sociaux sont dus chaque année sur les intérêts du support en euros de votre contrat.
C’est seulement lorsque vous effectuez des rachats que la fiscalité s’applique sur les éventuelles plus-values. Mais au bout de 8 ans de détention, vous bénéficiez d’un abattement de 4.600 euros(9.200 euros pour un couple soumis à une imposition commune) sur les gains. Mieux encore, si votre contrat est très ancien et que vous avez effectué des versements avant le 5 septembre 1997, les intérêts sont exonérés d’impôt sur le revenu.
Pour toutes ces raisons, avant de décider de mettre votre épargne sur un nouveau contrat, le volet fiscal doit être soigneusement étudié. Si vous envisagez de faire des rachats dans les prochaines années, conserver votre contrat sera probablement plus avantageux. Et le rachat total de votre contrat, pour transférer les sommes vers une nouvelle assurance vie, pourrait faire bondir votre imposition.
> L’abattement pour les primes versées avant vos 70 ans
L’assurance vie est un outil idéal pour préparer votre transmission, cependant les avantages fiscaux sont plus importants pour les primes versées avant vos 70 ans. Dans ce cas, chaque bénéficiaire pourra recevoir 152.000 euros sans être taxé. Pour les primes versées après cette date anniversaire, l’abattement est réduit à 30.500 euros pour l’ensemble des bénéficiaires, tous contrats confondus.
Certains contrats très anciens ont un cadre de transmission encore plus favorable, avec par exemple une exonération totale du capital transmis pour les sommes versées avant 70 ans.
Une option à ne pas négliger : le transfert de contrat
Un contrat ancien n'est pas nécessairement obsolète. Un rendez-vous avec votre conseiller en gestion de patrimoine permettra de faire le point sur votre situation et vos objectifs, pour éventuellement optimiser votre portefeuille.
Si la meilleure solution s’avère être la souscription d’un nouvelle assurance vie, il saura vous guider vers le contrat le plus adapté. Et si nécessaire, il pourra organiser avec vous le rachat de votre ancien contrat, afin de bénéficier des abattements annuels sur les gains.
Enfin, il existe une dernière alternative : le transfert de votre contrat d’assurance. Cette option est possible depuis la loi Pacte, entrée en vigueur en 2019. Deux avantages à cela : le transfert permet de conserver l’antériorité fiscale et vous n’aurez pas de frais sur le rachat. Il y a une restriction : le transfert ne peut s’effectuer qu’au sein d’un même assureur, et celui-ci doit l’accepter.
Pour résumer :
Quand est-il favorable de changer de contrat d’assurance vie ?
- Si votre contrat présente des frais élevés et des performances décevantes,
- Si vous souhaitez bénéficier d'options d'investissement plus diversifiées (private equity, SCPI, produits structurés…) et des services de gestion.
Quand est-il préférable de conserver votre contrat ?
- Si votre contrat a plus de huit ans et vous bénéficiez ainsi d'une fiscalité avantageuse,
- Si vous avez plus de 70 ans,
- Si votre contrat est très ancien et propose un cadre fiscal plus avantageux.

Contributeurs










Les indispensables de votre veille professionnelle
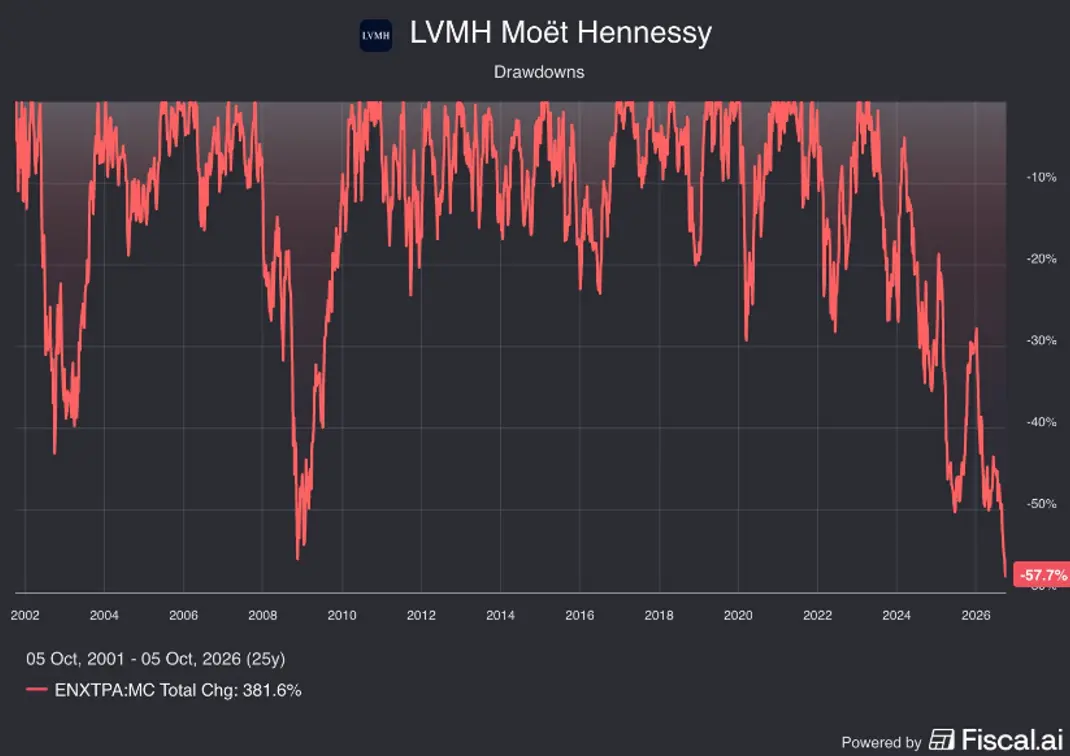
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




