Taux d'usure : jusqu'à 5,96 % pour les prêts aux personnes morales au 1er octobre 2026
La Banque de France a publié le 28 septembre les seuils de l'usure applicables du 1er octobre au 31 décembre 2026. Pour les prêts à taux fixe aux personnes morales sans activité professionnelle, les plafonds augmentent de 0,10 à 0,21 point. C'est plus que pour les crédits immobiliers aux particuliers, alors que les taux de crédit repartent à la hausse.
Taux d'usure des personnes morales : les seuils du 4e trimestre 2026
La Banque de France calcule une catégorie de seuils à part pour les prêts aux personnes morales qui n'ont pas d'activité industrielle, commerciale, artisanale, agricole ou professionnelle non commerciale. Ces seuils sont distincts de ceux des crédits immobiliers aux ménages. Comme pour les autres catégories, le plafond est égal au taux effectif moyen pratiqué au trimestre précédent, majoré d'un tiers.
Au 3e trimestre, le TAEG moyen de ces prêts s'établissait à 4,47 % entre 2 et moins de 10 ans, 4,45 % entre 10 et moins de 20 ans et 4,37 % à 20 ans et plus. Au 2e trimestre, il était respectivement de 4,32 %, 4,29 % et 4,30 %.
Plus de marge que les particuliers, mais un crédit plus cher
À 20 ans et plus, le plafond applicable aux personnes morales atteint 5,83 %, contre 5,40 % pour un crédit immobilier à un particulier. Mais le crédit y est aussi plus cher : sur cette durée, le TAEG moyen est de 4,37 % pour les personnes morales, contre 4,05 % pour les particuliers. L'écart entre le TAEG moyen et le plafond est de 1,46 point pour les personnes morales et de 1,35 point pour les particuliers.
Autre différence : le classement des durées est inversé. Pour les personnes morales, le plafond des prêts à taux fixe de 20 ans et plus (5,83 %) est inférieur à celui des prêts de 10 à moins de 20 ans (5,93 %) et de 2 à moins de 10 ans (5,96 %). Pour les particuliers, c'est l'inverse : le plafond augmente avec la durée.
SCI : un plafond qui dépend de leur qualification
Le seuil à retenir dépend de la façon dont l'emprunteur est qualifié. Selon CAFPI, le taux d'usure applicable à une SCI diffère de celui des particuliers, et il peut ne pas s'appliquer du tout si la SCI a un objet professionnel.
Crédits immobiliers aux particuliers : 5,40 % sur 20 ans et plus
Pour les crédits immobiliers aux particuliers, la hausse est plus modeste. Le plafond passe de 5,29 % à 5,40 % sur 20 ans et plus, et de 4,57 % à 4,68 % entre 10 et moins de 20 ans. Il progresse de seulement 0,02 point, à 4,09 %, pour les prêts de moins de 10 ans. La hausse la plus nette concerne les prêts à taux variable, dont le plafond passe de 5,28 % à 5,52 %. Celui des prêts relais passe de 6,39 % à 6,49 %.
Au 3e trimestre, le TAEG moyen des crédits immobiliers aux particuliers s'établissait à 3,07 % sur moins de 10 ans, 3,51 % entre 10 et moins de 20 ans et 4,05 % à 20 ans et plus.
Pour les crédits à la consommation, le plafond des prêts de plus de 6 000 € reste inchangé, à 8,56 %. Il passe de 15,67 % à 15,76 % entre 3 000 € et 6 000 €, et de 23,53 % à 23,60 % jusqu'à 3 000 €.
Une hausse jugée insuffisante par les courtiers
Pour Julie Bachet, directrice générale de Vousfinancer, « les taux d'usure du 4e trimestre sont en hausse très limitée ». Elle regrette que ces seuils restent en vigueur jusqu'à la fin de l'année, alors que les taux de crédit devraient continuer à monter d'ici décembre. En cause : le mode de calcul, qui crée un décalage d'au moins 3 mois, souvent davantage, entre les taux retenus pour l'usure et les conditions actuelles. Or avant l'été, les taux de crédit étaient encore parfois proches de 3 %.
Les taux moyens atteignent en septembre 3,50 % sur 15 ans, 3,60 % sur 20 ans et 3,70 % sur 25 ans, après des hausses allant jusqu'à 0,25 point dans certaines banques.
Julie Bachet est aussi administratrice de l'Apic, l'association professionnelle des intermédiaires en crédit, qui demande le retour à une révision mensuelle des taux d'usure. Elle appelle plus largement à revoir leur mode de calcul.
Le risque de blocage avait déjà été mesuré au printemps. À partir de plus de 6 000 dossiers signés au 1er trimestre 2026, CAFPI estimait qu'avec une hausse des taux limitée à 20 points de base, 14 % des dossiers étaient déjà bloqués par le taux d'usure.
Lire aussi : Crédit immobilier : les banques veulent assouplir les règles contre le surendettement
Vers une nouvelle hausse du taux d'usure début 2027 ?
Pour les prêts aux particuliers de 20 ans et plus, le plafond augmente depuis un an : 5,09 % au 4e trimestre 2025, 5,13 % au 1er trimestre 2026, 5,19 % au 2e trimestre, 5,29 % au 3e trimestre et 5,40 % au 4e trimestre. Selon FranceTransactions, le taux d'usure pourrait encore progresser début 2027. Son niveau dépendra des crédits réellement accordés au 4e trimestre, et ne peut pas se déduire directement de l'évolution de l'OAT à 10 ans
Lire aussi : Crédit immobilier : les taux peuvent-ils repasser au-dessus de 4 % ?
Contributeurs





Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Vieillissement de la population mondiale : la part des plus de 65 ans d’ici 2050
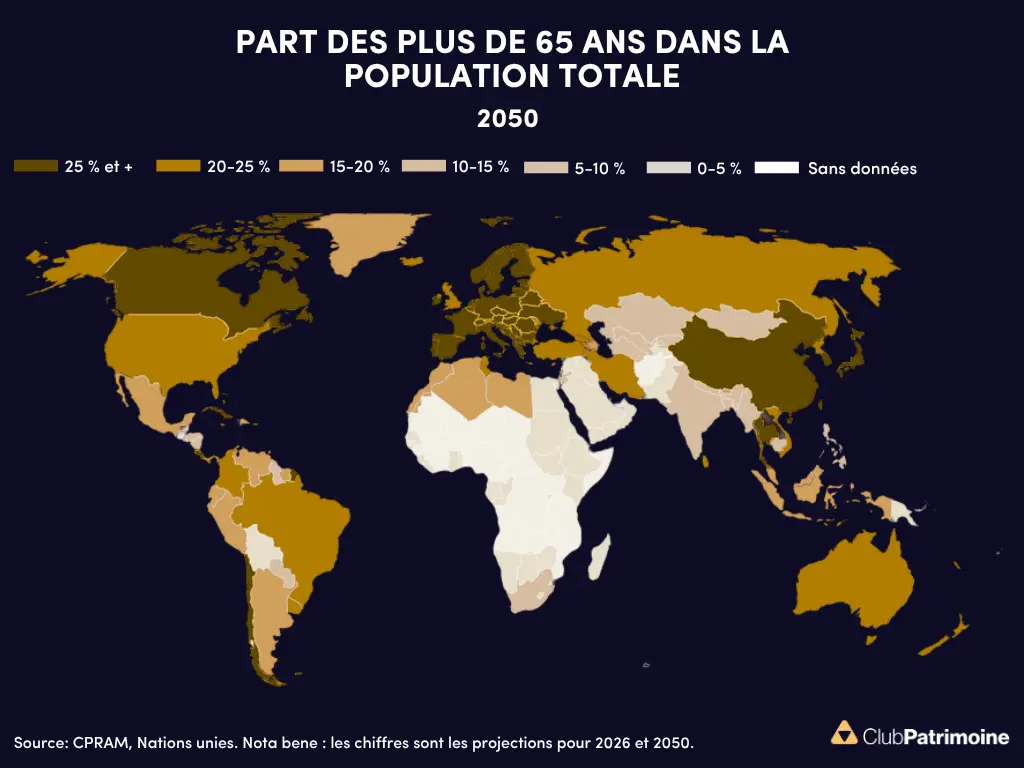
Vieillissement de la population : les plus de 65 ans en 2050
Selon l’ONU, les plus de 65 ans passeraient de 10,6 % à 16,3 % de la population mondiale en 2050, avec 30,9 % en Chine et près de 40 % en Corée du Sud.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.