Note sur l'élection au Brésil et opportunités pour les fonds IVO

La réélection surprise du président Lula, dimanche 25 octobre, a provoqué une réaction brutale des marchés brésiliens. Lundi 26 octobre, l'indice Ibovespa a clôturé en baisse de -13,88 %, après le déclenchement d'un coupe-circuit qui a suspendu les échanges pendant 30 minutes. Le réal a de son côté perdu environ 8 % face au dollar.
Le marché obligataire, et en particulier la dette externe des entreprises, a montré une tout autre résilience.
Sur la période (du 23 au 28 octobre), la poche Brésil n'a coûté que -23 points de base au fonds IVO EM Corporate Debt, dont la baisse totale sur la semaine se limite à -31 points de base avant frais au 28/10/2026.
Nous souhaitions donc vous faire un point sur les conséquences de cette élection pour nos fonds et sur notre vision. De plus, je me suis permis de vous mettre à jour les niveaux de rendements actuels de nos différents fonds, avec l'évolution de ce dernier par fonds depuis le début du mois d'octobre.
En résumé : l'impact de l'élection brésilienne du week-end dernier est limité, il relève essentiellement d'un ajustement de valorisation, et notre thèse d'investissement sur le Brésil reste intacte.
Un résultat surprise, un Congrès qui fait contrepoids
Le président Lula a été réélu avec 51,8 % des suffrages exprimés, contre l'avis des sondages et des marchés de prédiction, qui donnaient Flávio Bolsonaro favori.
Le nouveau Congrès est en revanche nettement plus ancré à droite : le Parti libéral devient le premier parti du Sénat, où la droite et le centre-droit détiennent une majorité confortable. Lula devra donc composer avec le centre-droit pour faire passer ses textes. Le Congrès jouera ainsi un rôle de garde-fou face à d'éventuels dérapages budgétaires.
Notre scénario : la continuité de la politique économique
Nous anticipons une continuité de la politique économique par rapport au mandat précédent. Notre scénario central reste la nomination du vice-président Geraldo Alckmin au ministère des Finances, gage de crédibilité budgétaire.
La baisse des taux reste un enjeu stratégique pour le pays. Avec un déficit primaire attendu autour de 0,6 % du PIB en 2026, c'est la charge d'intérêts qui porte le déficit total à environ 8,5 % du PIB. Lula, qui entame son dernier mandat, partage cet objectif. Bien qu'ancré à gauche, il a toujours fait preuve d'un réel pragmatisme économique et vis-à-vis des attentes des marchés.
Taux locaux et réal : des fondamentaux préservés pour nos émetteurs
Taux locaux : avec un Selic à 13,75 %, le marché pourrait anticiper des baisses moins marquées que sous un gouvernement Bolsonaro, ce qui maintiendrait un coût plus élevé pour la dette locale de nos émetteurs.
Réal : sa dépréciation n'est pas une préoccupation majeure. Nos émetteurs génèrent l'essentiel de leurs revenus en devises fortes, alors qu'une part significative de leurs coûts est libellée en réals.
Solidité externe : le Brésil reste solide sur le plan externe et nous restons à l'aise avec notre exposition à la dette externe brésilienne.
Les sociétés en portefeuille ont été affectées en prix et en spreads, mais leurs fondamentaux ne sont pas remis en cause.
Impact mesuré sur nos fonds
IVO EM Corporate Debt (exposition Brésil : 10,4 %)
Du 23 au 28 octobre, le fonds a enregistré une baisse de 31 points de base avant frais, dont 23 points de base attribuables à la poche Brésil.
Fonds datés (du 23 au 26 octobre) :
IVO 2028 – exposition Brésil 2,3 % : impact très limité, non visible dans la valeur liquidative quotidienne
IVO IG 2030 – exposition Brésil 6,2 % : -0,23 %
IVO 2032 – exposition Brésil 11,8 % : -0,38 %
Ces variations reflètent avant tout un ajustement de valorisation mark-to-market, et non une dégradation du crédit de nos émetteurs.
Notre vision : des opportunités à saisir
Ce mouvement de marché devrait nous offrir des opportunités d’arbitrage intéressantes sur notre poche brésilienne, et nous sommes en position de les saisir.
Nos fonds ouverts disposent de liquidités pour se renforcer sur des émetteurs de qualité dont les prix ont baissé : 6,6 % de l’actif sur IVOEM Corporate Debt et 5,1 % sur IVO EM Corporate Debt Short Duration.
Nos fonds datés sont, eux, quasiment entièrement investis, avec 1,5 % de cash sur IVO IG 2030 et 2,3 % sur IVO 2032. C’est le principe d’une stratégie de portage : leurs rendements sont déjà captés dans le portefeuille. Les arbitrages s’y font au fil de l’eau, sur les remboursements et les coupons.
Pour les nouveaux investisseurs, ce mouvement a aussi un effet positif : entre le 1er et le 27 octobre, les rendements de nos fonds ont progressé de 20 à 50 points de base. Ils offrent aujourd’hui un point d’entrée attractif, de 6,4 % sur IVO IG 2030 à 8,7 % sur IVO 2032, selon le profil de risque.
Les performances passées ne préjugent pas des performances futures. Les rendements évoqués ne sont pas garantis. Ce document ne constitue ni un conseil en investissement ni une recommandation.

Contributeurs






Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
La rotation, pas le prix : ce que la part des vignes vendues dit d'un vignoble
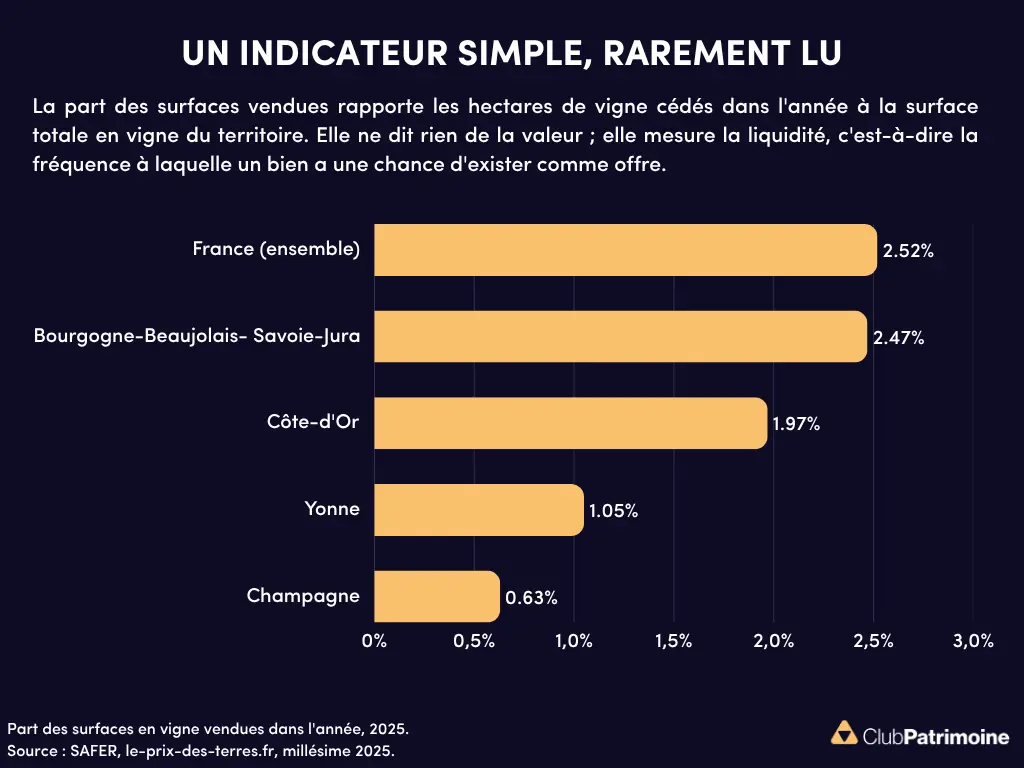
La rotation, pas le prix : ce que la part des vignes vendues dit d'un vignoble
Elle ne dit rien de la valeur ; elle mesure la liquidité, c'est-à-dire la fréquence à laquelle un bien a une chance d'exister comme offre.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.