Pourquoi redécouvrir les fonds à échéance ?

Par Akram GHARBI, Responsable Gestion High Yield, Convertibles & Dettes émergents, Groupe La Française
Ces raisons qui plaident pour les fonds à échéance :
- Les rendements ajustés du risque
- Baisse du risque de réinvestissement
- Meilleure visibilité sur le rendement
- Nouvelles souscriptions : un effet relutif
Les rendements ajustés du risque de plus en plus intéressants
Compte tenu de la configuration actuelle des marchés obligataires ; il n’est pas nécessaire de prendre des risques excessifs pour capter des rendements que nous jugeons intéressants. Les rendements sur le marché du High Yield (Haut rendement) sur les émetteurs les moins risqués (segment BB) sont au plus haut depuis 3 ans à 5,5 % sur des durations de 3 à 4 ans.
La baisse du risque de réinvestissement
La volatilité et la hausse des taux sont paradoxalement favorables aux fonds à échéance car elles réduisent le risque des rappels anticipés des émetteurs (call) et ce faisant le risque de réinvestissement. Le risque de réinvestissement évolue en fonction du contexte de marché et il est inversement corrélé à la volatilité des spreads de crédit et des taux d’intérêt : plus la volatilité des marchés est forte ; moins le risque des rappels anticipés sera important et inversement.
Actuellement, le rendement moyen du marché High Yield (6,5 %) dépasse largement le coupon moyen versé par les émetteurs (5,3 %), ce qui ôte tout intérêt économique à un refinancement anticipé.
Une meilleure visibilité sur le rendement
Les fonds à échéance ont l’avantage d’offrir une meilleure visibilité par rapport aux fonds obligataires classiques si l’investisseur est en mesure d’accepter la volatilité des marchés (« mark to market ») : la trajectoire de performance est plus facilement « modélisable » et elle est proche de celle d’un investissement direct dans une obligation classique.
L’effet relutif des nouvelles souscriptions
Enfin, la hausse récente des rendements obligataires rend les nouvelles souscriptions profitables aux porteurs actuels : les nouveaux flux sont investis sur des obligations affichant des rendements supérieurs et des prix plus décotés, offrant une meilleure convexité.
Zoom sur le fonds La Française Rendement Global 2031
Le fonds investit sur des obligations High Yield de toutes les zones géographiques (Europe, Etats-Unis et pays émergents) et est systématiquement couvert du risque de change. Fonds doté d’une architecture innovante, il bénéficie d’un univers d’investissement élargi ainsi qu’une flexibilité sur les maturités afin d'optimiser le rendement et de gérer efficacement le risque de réinvestissement.
Au 23 octobre 2026, le portefeuille affiche un rendement brut à maturité de 6,38% (brut de frais de gestion, net de couverture), un peu moins d’une centaine d’émetteurs pour autant de lignes, une notation moyenne BB+ et un profil de risque SRI 3.
Notes et avertissements
Sources : Crédit Mutuel Asset Management au 16/10/2026.
¹ Mark-to-market (ou évaluation à la valeur de marché) est une méthode comptable et financière qui consiste à réévaluer un actif à son prix de marché actuel plutôt qu'à son coût historique d'acquisition.
Les tendances historiques des marchés ne sont pas un indicateur fiable du comportement futur des marchés.
Les rendements enregistrés par le passé ne constituent pas une garantie de rendement pour l’avenir.
Voir aussi : « High Yield : saisir un point d’entrée pour les fonds à échéance »

Contributeurs






Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Épargne retraite : l’immobilier non coté pèse 10 % des portefeuilles à l’étranger, contre 3,3 % en France
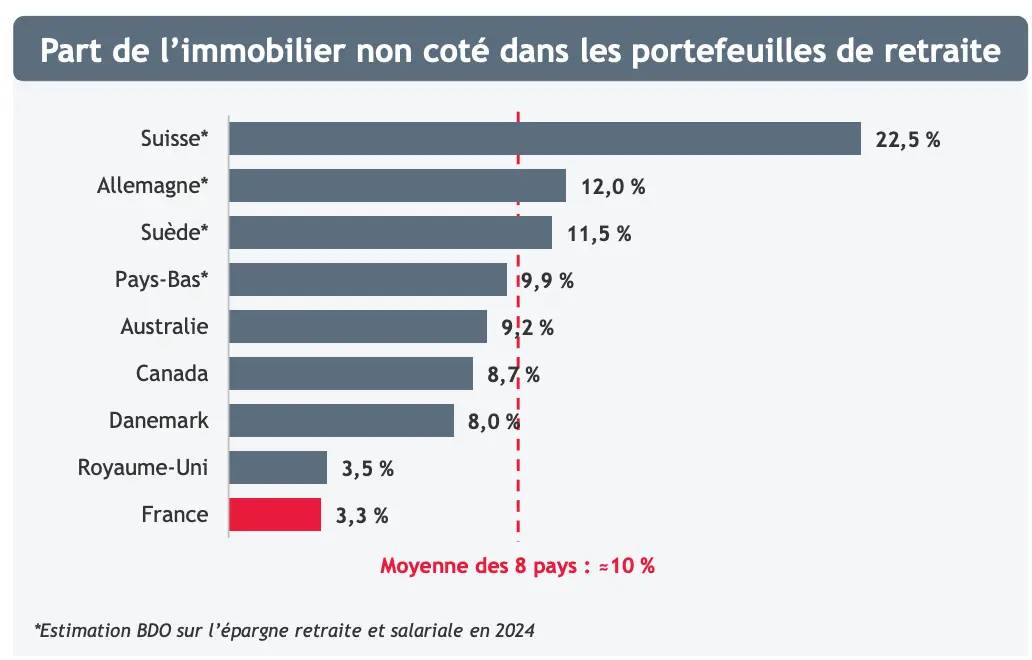
Immobilier non coté et épargne retraite : la France à 3,3 %
Dans 8 pays étudiés, l’immobilier non coté pèse 10 % des portefeuilles de retraite. L’ouvrir au PER et à l’épargne salariale flécherait 44 Md€.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.