CLOs : comment fonctionnent ces produits de crédit structurés ?


Encore méconnus des investisseurs, les CLOs reposent sur la titrisation de portefeuilles de prêts aux entreprises, répartis en plusieurs tranches de risque. Comment fonctionnent-ils ? Quelles protections offrent les tranches AAA ? Avec Jon Dubarbier, Directeur de la distribution externe France et Monaco de Janus Henderson Investors, Jules Rousselet, Associé fondateur d’Alfines Gestion Privée et Family Office et Roni Michaly, PDG de Galilee Asset Management.
Voir la partie 1 de la table ronde : ETF actifs : une nouvelle façon d’investir sur le marché du crédit ?
Jules Rousselet : Jon, les CLO, ils sont assez méconnus du grand public en France. Si je devais donner une définition à ma grande-tante Yvonne, quelle définition je pourrais lui donner ?
Qu’est-ce qu’un CLO ?
Jon Dubarbier : Je vais essayer de trouver une définition qui sera comprise par votre grande-tante Yvonne. En fait, les CLO, c’est à la base la création d’un titre, c’est une titrisation. Il y a plusieurs types de titrisation sur le marché, ça en est une en particulier. Qu’est-ce qu’on met à l’intérieur de ce titre ? On met un portefeuille de dettes privées qui sont accordées par des institutions financières à des entreprises qui sont notées inférieures à la catégorie Investment Grade, généralement des notations simple B ou double B. On a donc ce portefeuille de dettes, entre 100 et 150, autour de 150 à l’intérieur d’un CLO. Et en fait, ce CLO-là, cette boîte, en fait, où on a mutualisé les risques et les prêts à l’intérieur, les prêts privés, on va la trancher en différents niveaux de risque, comme une obligation classique, qui part de l’equity et des dettes les plus juniors simple B, double B, jusqu’aux tranches les plus seniors qui sont du triple A. Bien entendu, plus votre tranche est senior, sur du triple A, plus vous êtes remboursé en priorité, mais en contrepartie, la rémunération sera un petit peu plus faible sur cette partie-là. C’est sur cette tranche de CLO AAA qu’on investit au sein de l’ETF dont on va parler aujourd’hui.
Jules Rousselet : Et justement, pour éclairer tante Yvonne, qui a quand même quelques notions, cette tranche AAA sur laquelle on est investi, quels sont les mécanismes de protection de cette tranche et surtout, concrètement, pour être transparent avec les investisseurs, à partir de quand finalement je peux perdre de l’argent ?
Tranche AAA : un coussin de sécurité de 40 % et aucun défaut en Europe
Jon Dubarbier : Le risque est important à mettre en avant. La manière dont on a tranché, en fait, ce CLO et la priorité de remboursement qui est donnée à la tranche la plus haute font que, étant donné que cette tranche AAA représente en général 60 % à peu près de l’émission du CLO, vous avez un coussin de sécurité de 40 %. C’est-à-dire qu’il faut que 40 % des prêts privés sous-jacents ne soient pas remboursés pour que vous commenciez à avoir un risque de défaut sur votre CLO, sur la tranche AAA. Donc on va prendre un petit peu l’historique depuis le début des années 2000. On a quand même traversé une crise financière importante en 2008. Sur le segment AAA ou le segment AA ou le segment simple A, en Europe, il n’y a jamais eu de défaut de CLO.
Lire aussi : Janus Henderson déploie un ETF AAA CLO USD pour les investisseurs non-américains
Roni Michaly : Oui, parce que lorsqu’on parle de titrisation et aussi de produits structurés de crédit, c’est difficile de ne pas penser à la crise de 2008 et aux CDO. Il n’y a qu’une lettre qui les différencie, mais il y a quand même une grande différence. Qu’est-ce qui distingue finalement les CLO aujourd’hui de ces produits qui ont contribué à la crise ? Pour ceux qui sont sur les marchés depuis 20 ans maintenant, il y en a beaucoup qui ont été échaudés par ça. Je ne sais pas si grande-tante Yvonne a connu cette crise.
Roni Michaly : Mais voilà, est-ce que vous pouvez nous expliquer finalement la différence et ce qui peut rassurer les investisseurs là-dessus ?
Quelle différence entre CLO et CDO ? Avant tout le sous-jacent
Jon Dubarbier : Bien sûr, à grande-tante Yvonne, j’espère qu’elle a vu The Big Short, un excellent film, mais on est dans un cas différent. Une seule lettre qui les différencie, bien sûr, le D contre le L. Collateralized Loan Obligation pour les CLO, Collateralized Debt Obligation pour les CDO. Ce qui change, en priorité, c’est le sous-jacent, ce qu’il y a à l’intérieur de cette titrisation. On a parlé de dettes privées d’entreprises, de grandes entreprises, dans différents segments de marché. Côté des CDO, la problématique, c’est qu’à l’intérieur, il y avait des prêts immobiliers américains à des particuliers à très haut risque. Donc, individuellement, chaque prêt était très risqué et, en plus, on était sur une thématique ou un secteur unique pour l’ensemble de ces prêts. Donc, dès que le marché immobilier, je dirais, est parti en vrille, tous les prêts sous-jacents sont partis à défaut. Là, on a une variété et une diversité des entreprises sous-jacentes, dans la santé, dans la tech, dans les services, qui donnent, pas une garantie bien entendu, mais une maîtrise, je dirais, du risque sous-jacent.
Lire aussi : Démystifier les CLO
Roni Michaly : On peut y croire à ces notes, finalement, triple A ? On a vu dans la crise de 2008, finalement, des produits qui étaient très bien notés, finalement, se faire dégrader très rapidement. On peut vraiment y croire à ces notations-là, maintenant, après tout ce qu’on a connu ?
Notation AAA des CLOs, une sécurité qui tient à la structure en tranches
Jon Dubarbier : Oui, alors, je dirais qu’on peut y croire dans ce cas-là spécifiquement, notamment parce qu’on n’est pas sur une notation du CLO en lui-même, on est vraiment sur la manière dont on a tranché ce pool de dettes privées. Donc, en fait, là, ce n’est pas que la dette sur laquelle on investit est mieux notée, c’est qu’on ne prend que la partie la plus sécurisée, en étant conforté par ce coussin de 40 % environ de l’ensemble des dettes, qui nous conforte pour avoir ce remboursement-là. On le voit sur la trajectoire, on le voit sur le nombre de défauts historiques. Si on prend l’univers du crédit corporate Investment Grade, qui est vu comme un investissement classique, il y a eu des défauts sur des valeurs single A, sur des valeurs triple B dans le passé. Sur les CLO, ça n’a pas été le cas. Encore une fois, c’est la manière dont a été réparti le risque, a été tranché chacun des CLO.
Lire aussi : La notation des CLOs est-elle justifiée ?
Voir la partie 1 de la table ronde : ETF actifs : une nouvelle façon d’investir sur le marché du crédit ?








Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Épargne retraite : l’immobilier non coté pèse 10 % des portefeuilles à l’étranger, contre 3,3 % en France
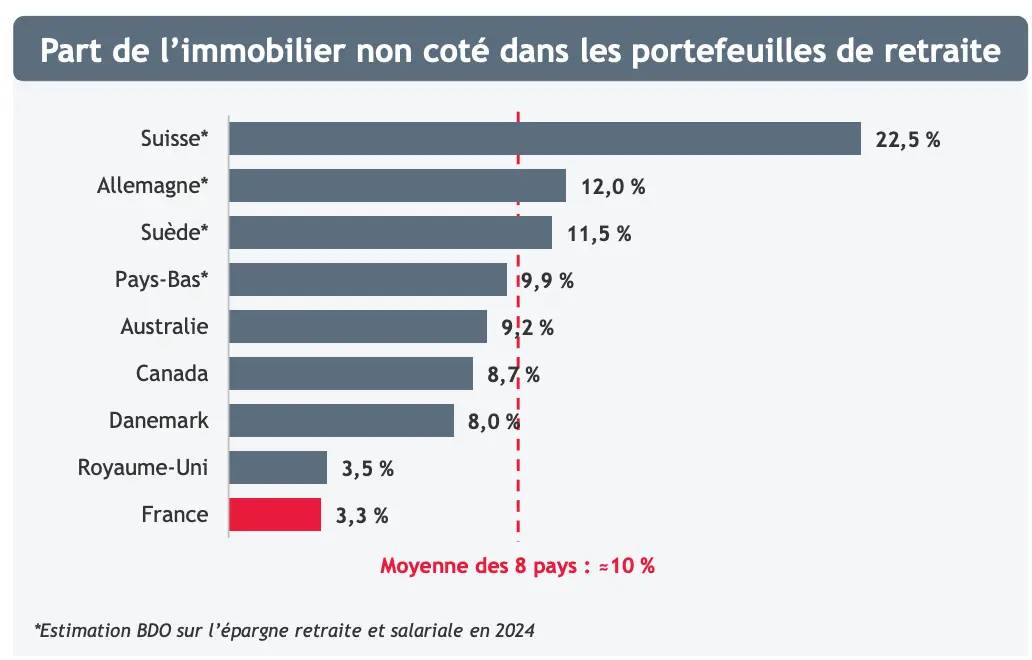
Immobilier non coté et épargne retraite : la France à 3,3 %
Dans 8 pays étudiés, l’immobilier non coté pèse 10 % des portefeuilles de retraite. L’ouvrir au PER et à l’épargne salariale flécherait 44 Md€.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.