
Épargne des Français en 2025 : un record historique aux multiples contrastes

Avec plus de 6 400 milliards d’euros d’actifs financiers, l’épargne des ménages français atteint un record, masquant de fortes inégalités.
L’épargne des ménages français n’a jamais été aussi élevée. Selon les dernières données publiées par la Banque de France et la direction générale du Trésor, le patrimoine financier des ménages atteignait 6 477,6 milliards d’euros fin juin 2025, un montant qui pourrait même dépasser 6 590 milliards d’euros au deuxième trimestre. Ce niveau historique, près de deux fois supérieur à la dette publique française, traduit à la fois une forte capacité d’épargne et une prudence durable face aux incertitudes économiques.
Une accumulation d’épargne sans précédent dans l’économie française
Difficile à appréhender, ce stock d’épargne représente plus de trois fois la capitalisation boursière totale des entreprises du CAC 40. En dix ans, le patrimoine financier des ménages a progressé de plus de 50%, selon les relevés trimestriels de la Banque de France. Cette dynamique s’inscrit dans une tendance de long terme, la France se distinguant par un taux d’épargne structurellement élevé par rapport aux autres grandes économies européennes.
Après avoir dépassé les 20% du revenu disponible brut lors de la crise sanitaire, le taux d’épargne s’est replié mais demeure proche de 18% depuis 2023, selon l’INSEE et la Banque de France. Anticipation de dépenses futures, constitution d’un matelas de sécurité et inquiétudes persistantes sur le pouvoir d’achat expliquent en grande partie ce comportement.
L’assurance vie, pilier central du patrimoine financier des Français
L’assurance vie reste de loin le placement privilégié des ménages. Selon les données publiées par France Assureurs début janvier, son encours atteignait 2 106 milliards d’euros fin novembre 2025. Environ 20 millions de Français détiennent au moins un contrat, avec un capital moyen supérieur à 100 000 euros par souscripteur.
Ce succès repose sur la combinaison de fonds en euros, offrant une garantie en capital, et d’unités de compte plus exposées aux marchés financiers. Le rendement moyen des fonds en euros, hors prélèvements fiscaux et sociaux, est estimé autour de 2,65% pour l’année, selon le cabinet Facts & Figures, confirmant l’attractivité retrouvée de ce support.
Les livrets réglementés marquent le pas malgré leur popularité
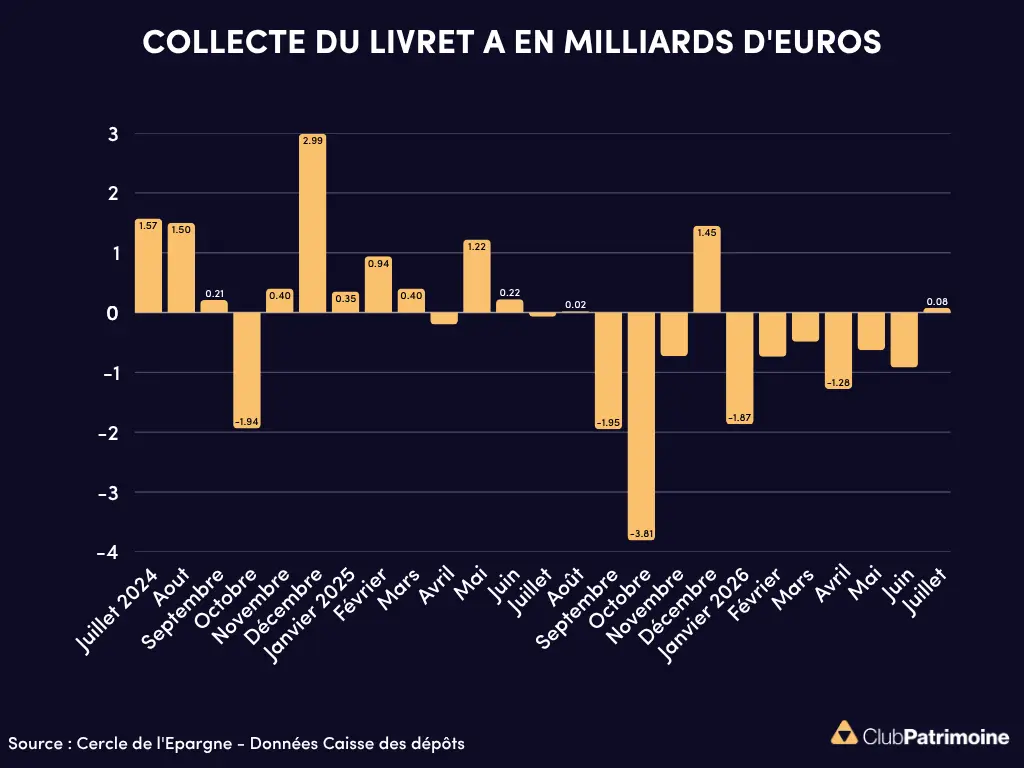
Les livrets réglementés, et en particulier le Livret A, demeurent largement détenus mais pèsent nettement moins dans l’épargne globale. Avec 438,9 milliards d’euros d’encours fin novembre, selon la Caisse des dépôts, le Livret A représente un montant près de cinq fois inférieur à celui de l’assurance vie. Son développement reste contraint par un plafond de 22 950 euros et par la baisse de son taux de rémunération, passé de 3% début 2025 à 1,7% depuis août, avec une nouvelle diminution attendue.
D’autres produits réglementés, comme le LDDS, le LEP ou le plan d’épargne logement, complètent ce socle d’épargne de précaution, mais leur poids relatif demeure limité à l’échelle macroéconomique.
Des masses financières encore largement immobilisées
Au-delà des placements identifiés, une part significative de l’épargne des ménages reste peu ou pas rémunérée. Les dépôts à vue atteignaient encore 546 milliards d’euros fin novembre, un niveau supérieur à l’encours du Livret A. À cela s’ajoute la détention d’espèces, estimée à près de 210 milliards d’euros selon un calcul réalisé à partir des données de la Banque de France, illustrant la persistance d’une épargne très liquide.
Un record qui masque de fortes fractures sociales et territoriales
Derrière ce niveau historique se cachent de profondes disparités. Les données de l’INSEE montrent que les 20% de ménages les plus aisés détiennent près de la moitié du patrimoine financier total, tandis que les 20% les plus modestes en possèdent moins de 5%. L’âge constitue également un facteur déterminant, les ménages de 50 à 69 ans concentrant l’essentiel de l’épargne financière, notamment via l’assurance vie.
Les écarts territoriaux sont tout aussi marqués. Les ménages vivant dans les grandes métropoles disposent en moyenne de montants d’épargne nettement supérieurs à ceux des zones rurales, une différence qui reflète des niveaux de revenus et de dépenses contraintes très hétérogènes selon les régions.
Une prudence persistante face aux incertitudes économiques
Si l’épargne des Français atteint des sommets, sa structure reste largement orientée vers des placements sécurisés. Cette préférence traduit une prudence durable face aux incertitudes économiques, à l’évolution du pouvoir d’achat et aux perspectives de long terme. Pour les acteurs de la gestion de patrimoine et les pouvoirs publics, ce paradoxe pose une question centrale : comment mobiliser cette épargne abondante au service de l’investissement et de la croissance, tout en tenant compte des fractures sociales et territoriales qui traversent la société française.
Sources : BFMTV, Banque de France, Direction générale du Trésor, INSEE, France Assureurs
Lire aussi :
Le taux d’épargne recule au T3 2025
Contributeurs










Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




