
Le luxe a-t-il perdu son pouvoir magique ?

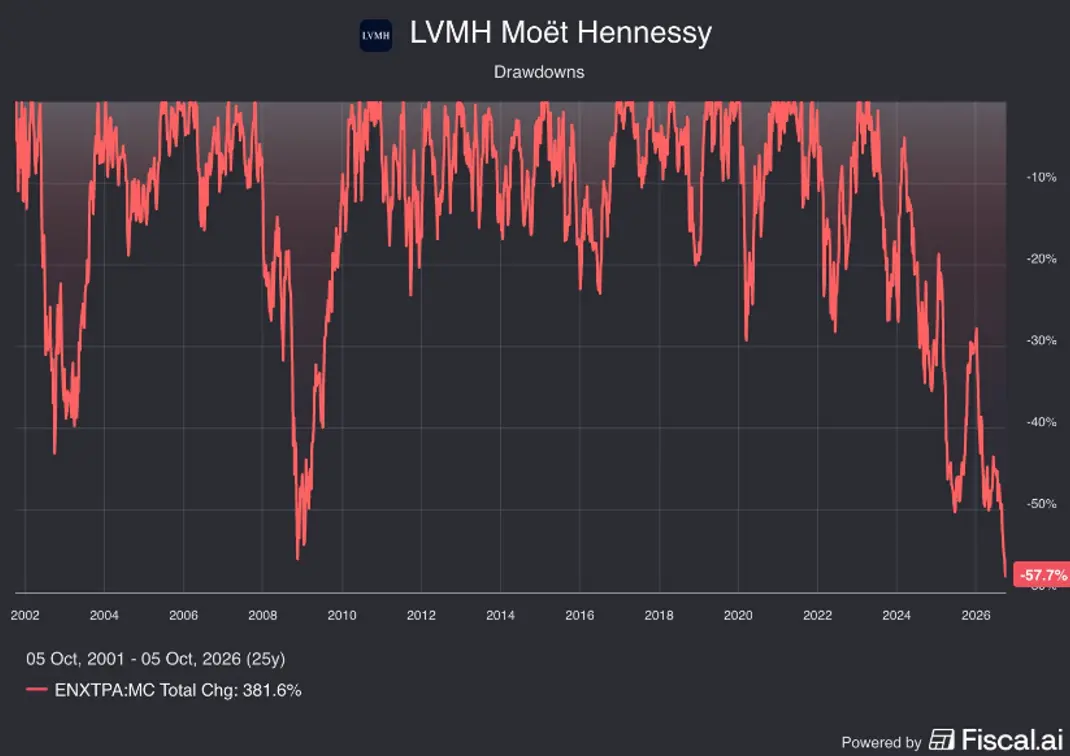
-58%. C'est la baisse enregistrée par LVMH depuis son sommet historique. Le groupe, dont la capitalisation avait dépassé 500 milliards de dollars en 2023, connaît ainsi sa plus importante baisse depuis vingt-cinq ans, dépassant comme nous le voyons sur le graphique ci-dessous la baisse de 2008.
Mais réduire cette correction aux seules difficultés de LVMH serait passer à côté de l'essentiel. C'est le modèle économique qui a porté le luxe pendant plus d'une décennie que les investisseurs sont aujourd'hui en train de réévaluer.
La fin d'un âge d'or ?
Pendant des années, le secteur a bénéficié d'une combinaison presque idéale : enrichissement des consommateurs chinois, essor du tourisme, taux bas, effet richesse et surtout un remarquable pricing power.
Les grandes maisons pouvaient augmenter régulièrement leurs prix sans véritablement affecter les volumes. La croissance provenait ainsi à la fois de davantage de clients et d'un panier moyen toujours plus élevé. Pour les investisseurs, cette capacité à échapper en partie au cycle économique justifiait des multiples de valorisation élevés.
Cette mécanique s'est grippée. Mais pas uniquement à cause de la Chine.
Le consommateur chinois est certes devenu plus prudent, pénalisé notamment par la crise immobilière et un effet richesse moins favorable. Pourtant, les dernières données montrent déjà une amélioration : au premier semestre, LVMH a retrouvé une croissance en Asie hors Japon, tandis que le groupe Suisse Richemont (Cartier, Van Cleef & Arpels, Montblanc, Chloé…) affichait cet été une progression à deux chiffres de ses ventes en Chine, Hong Kong et Macao. Le problème du luxe est donc désormais plus complexe qu'un simple « China slowdown ».
Tous les luxes ne se valent plus
La véritable rupture est peut-être ailleurs : après des années durant lesquelles presque tout le secteur progressait, le marché redevient beaucoup plus discriminant entre les marques, les catégories et les modèles économiques.
Chez LVMH, la Mode & Maroquinerie, cœur historique de la rentabilité du groupe, reculait encore de 1% au premier semestre, quand les Montres & Joaillerie progressaient de 9%. Dans le même temps, Richemont affichait au premier trimestre de son nouvel exercice une croissance de 24% à taux de change constants dans ses maisons de joaillerie, tirées notamment par Cartier et Van Cleef & Arpels.
Cette divergence est essentielle. Elle suggère que le luxe n'est pas confronté à une disparition de la demande, mais à une remise en question de l'uniformité de sa croissance. Joaillerie, maroquinerie, montres, beauté ou mode ne réagissent plus de la même façon, pas plus que les différentes maisons.
Et la Bourse sanctionne parfois très sévèrement cette incertitude. Hermès, malgré un modèle économique et une clientèle différents de ceux de LVMH, a lui aussi fortement corrigé cette année. Être encore plus haut de gamme ne constitue donc pas une protection boursière automatique, notamment lorsque les valorisations intègrent déjà beaucoup d'excellence.
De la croissance des prix à celle des volumes
C'est probablement ici que se situe le véritable enjeu. Pendant longtemps, augmenter les prix permettait de soutenir la croissance tout en renforçant l'exclusivité des marques. Mais cette stratégie rencontre nécessairement une limite : le pricing power n'est réellement créateur de valeur que tant qu'il ne détruit pas la désirabilité ou les volumes.
Le luxe doit donc progressivement retrouver ce qui avait parfois été relégué au second plan par les hausses de prix à savoir l'innovation, le produit, l'expérience client et la capacité à élargir la demande sans banaliser la marque.
LVMH lui-même donne quelques signes d'amélioration : après un recul organique de 2% au premier trimestre dans la Mode & Maroquinerie, les ventes ont progressé de 1% au deuxième. Le groupe conserve par ailleurs une marge opérationnelle de 22,5%, preuve que nous sommes loin d'une crise existentielle.
La fin de l'exception boursière ?
C'est finalement peut-être moins le luxe qui a perdu son pouvoir magique que la perception qu'en avaient les investisseurs.
Les grandes maisons conservent des marques difficilement reproductibles, des marges considérables et des barrières à l'entrée exceptionnelles. Mais elles redeviennent sensibles à ce que le marché avait parfois fini par oublier : le cycle économique, les volumes, les devises, les coûts et, surtout, le prix payé pour leur croissance.
Après avoir longtemps valorisé le luxe comme un secteur presque homogène, les investisseurs pourraient désormais devoir revenir à l'essentiel : distinguer les maisons capables de transformer leur désirabilité en croissance réelle de celles pour lesquelles les hausses de prix avaient fini par masquer l'essoufflement des volumes.
Et dans un secteur où l'exception justifiait justement la prime de valorisation, la normalisation peut être particulièrement douloureuse en Bourse.
Avertissement
Les informations contenues dans ce document ne constituent ni une offre de vente d'un investissement ou d'un produit financier, ni un service de conseil en investissement financier. Elles ne sont pas données en relation avec un profil d'investisseur particulier ou formulées à destination d'un investisseur particulier. En conséquence, seul l'intermédiaire financier destinataire du présent document est habilité à répondre aux questions d'ordre fiscal, juridique ou financier qui lui seraient posées par sa clientèle concernant un quelconque investissement, lié ou non aux OPCVM présentes dans le présent document. Aucune partie de ce document ne peut être reproduite, stockée sur des systèmes informatiques ou transmise à quiconque et par quelque moyen que ce soit, sans l'autorisation expresse de Fundesys.
Contributeurs










Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




