Sur les marchés, l'or noir ne coule plus de source
En plus du pétrole, d'autres matières premières sont devenues stratégiques, et l'opposition conventionnel/renouvelable est caduque. De quoi revoir la grille de lecture des investisseurs.
Pendant des décennies, les marchés ont observé les cours du pétrole pour nourrir les anticipations de croissance et d'inflation. Cette grille d'analyse reste utile, mais ne suffit plus. « Le cycle énergétique est aujourd'hui beaucoup plus géopolitique que purement macroéconomique, observe Gregor Hirt, global CIO Multi Asset chez Allianz Global Investors. Sécurité d'approvisionnement, routes maritimes, souveraineté et rivalités de puissance sont devenues des variables centrales. » L'essor de la production américaine a aussi desserré la contrainte pétrolière, tandis que de nouveaux besoins émergent.
Au-delà du pétrole
« Le centre de gravité s'est déplacé, observe Florian Ielpo, responsable de la recherche macroéconomique chez Lombard Odier IM. L'énergie reste une contrainte centrale, mais elle passe désormais davantage par les métaux industriels, les réseaux et les infrastructures que par le seul baril de pétrole. » De nouveaux moteurs prennent le relais. « La transition énergétique n'est plus le seul catalyseur, explique Tal Lomnitzer, senior investment manager chez Janus Henderson Investors. Aux objectifs climatiques s'ajoutent désormais les impératifs de sécurité énergétique, d'électrification et de souveraineté technologique. »
Une nouvelle grille de lecture s'impose aux investisseurs. « Le pétrole reste le baromètre du risque énergétique de court terme », souligne Florian Ielpo. Il continue en effet de transmettre rapidement les tensions géopolitiques, les déséquilibres entre l'offre et la demande ou encore les pressions inflationnistes. Mais d'autres matières premières sont devenues tout aussi stratégiques. « Les métaux industriels jouent aujourd'hui un rôle comparable à celui du pétrole dans les cycles passés, poursuit-il. Ils reflètent la capacité du monde à produire et à distribuer l'énergie dont il a besoin, et non plus seulement à l'extraire. »
Elargir le champ des allocations
Le regard des marchés doit donc s'élargir. « Des acteurs envisagent encore le cycle énergétique comme un choix entre conventionnel et renouvelable, note Tal Lomnitzer. Or, les deux types d'énergie nécessitent des investissements. » Pour accompagner la réindustrialisation, l'électrification de l'économie et l'essor de l'IA, le financement du gaz naturel, du nucléaire, des réseaux électriques et des minerais critiques s'avère indispensable.
Cette nouvelle grille de lecture conduit aussi à repenser les allocations d'actifs. Bien sûr, les matières premières conservent une place stratégique. « Lorsque l'évolution des actions et celle des obligations sont corrélées, les matières premières constituent un outil précieux de diversification et de protection contre l'inflation », rappelle Gregor Hirt. Mais cette classe d'actifs ne peut plus être abordée de manière uniforme, chaque segment étant influencé par des facteurs différents. « Les crises géopolitiques et les conflits armés renforcent par ailleurs les thèmes structurels de la sécurité énergétique, de la résilience des réseaux, du stockage de données ou encore de l'efficacité industrielle, qui commencent à trouver leur place dans les portefeuilles. »
La mue du système énergétique
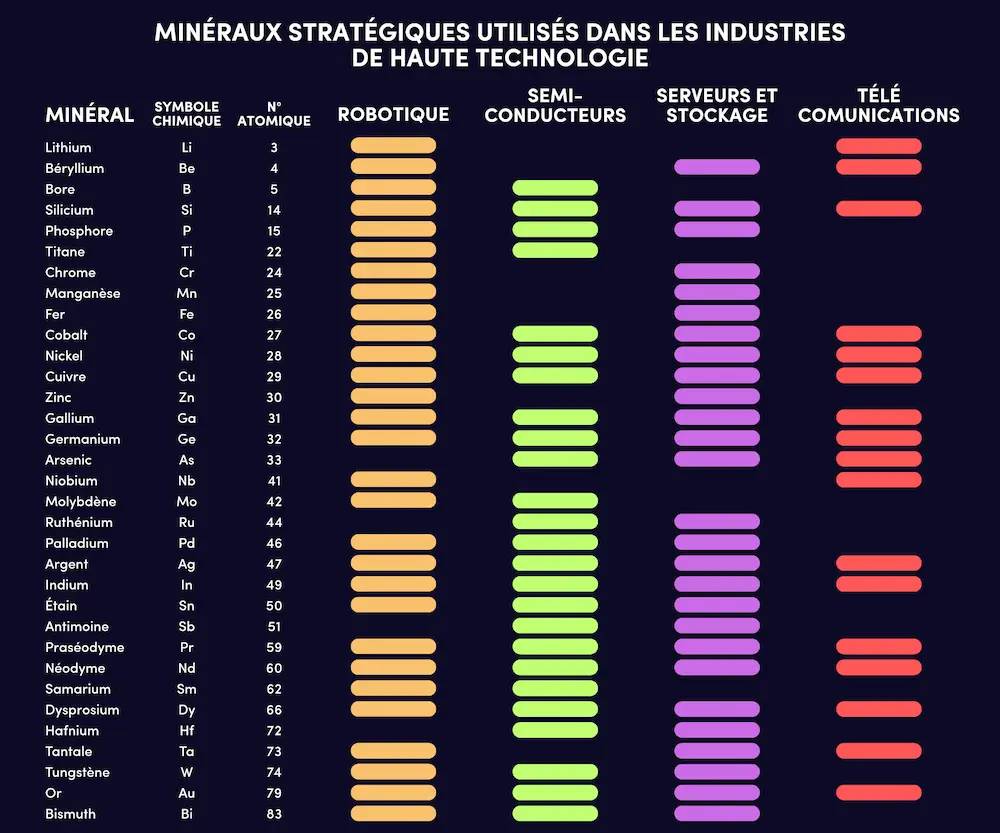
L'enjeu est d'investir dans les infrastructures-clés de l'évolution du système énergétique. « Le stockage par batteries répond à un besoin concret : transformer une production renouvelable intermittente en une électricité pilotable », explique Tal Lomnitzer. Les réseaux électriques, le nucléaire, le transport d'électricité et les minerais critiques apparaissent comme les principaux bénéficiaires de cette transformation. « Le lithium, le cuivre, l'uranium ou les terres rares bénéficient d'une demande structurelle portée par les technologies bas carbone, la démondialisation et la modernisation des capacités de défense », complète-t-il.
Pour Florian Ielpo, infrastructures et exposition aux matières premières doivent être combinées, à condition de dépasser les grands indices de matières premières, encore très concentrés sur les énergies fossiles. « L'enjeu est de construire une exposition plus sélective et mieux alignée avec les nouveaux besoins physiques de l'économie », précise-t-il.
Enfin, la géopolitique s'impose progressivement comme un critère d'investissement à part entière. « Avec la concentration des capacités de raffinage et de transformation, surtout en Chine, note Tal Lomnitzer, la sécurité d'approvisionnement pourrait bientôt compter autant que les coûts de production dans la sélection des valeurs. »
Les années 1970 ne sont pas de retour
Les tensions sur les marchés de l'énergie sont parfois comparées aux chocs pétroliers de l'après-Trentes Glorieuses. Avec excès.
Pour Christian Bito, professeur de finance à l'Essec et vice-président de Swiss Life Gestion privée, cette lecture est excessive. « En 1973, le prix du pétrole avait quadruplé, dans un contexte de pénurie et d'absence de véritables sources alternatives d'approvisionnement. Ce choc, suivi de celui de 1979, a durablement modifié le cycle énergétique en accélérant le développement du nucléaire puis des énergies renouvelables. » L'économiste privilégie aujourd'hui une lecture plus progressive : « Plus qu'une révolution, nous constatons une longue évolution. »
Le risque inflationniste reste réel, mais ne se limite pas au prix de l'énergie. « L'effet de second tour est beaucoup plus important pour caractériser une inflation durable », souligne-t-il, en évoquant salaires, déficits publics et excès de liquidités. Depuis la réduction de leur bilan, les banques centrales ont retrouvé des marges de manœuvre pour agir sans risque, selon lui, de provoquer un nouveau krach obligataire. « Pour les marchés, l'arbitre le plus important reste les taux. »
Par Carole Leclercq
Numéro Spécial Gestion de Patrimoine 2026 - Challenges & Club Patrimoine


Contributeurs




Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Vieillissement de la population mondiale : la part des plus de 65 ans d’ici 2050
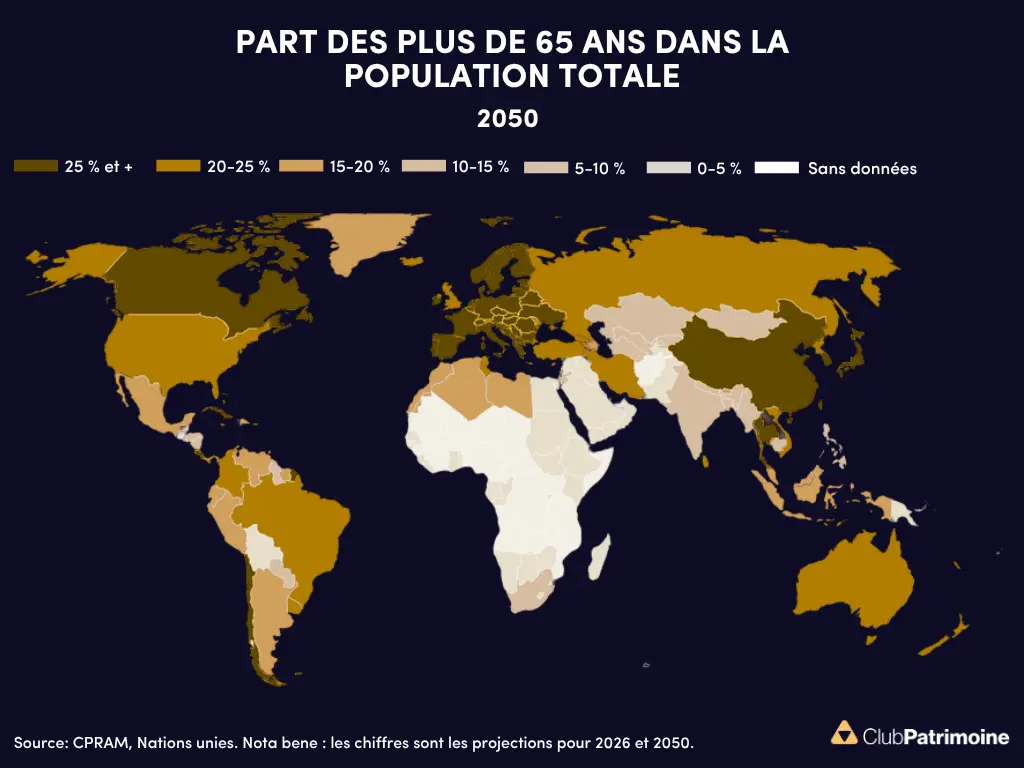
Vieillissement de la population : les plus de 65 ans en 2050
Selon l’ONU, les plus de 65 ans passeraient de 10,6 % à 16,3 % de la population mondiale en 2050, avec 30,9 % en Chine et près de 40 % en Corée du Sud.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.