
La transmission ne met pas les vignes sur le marché : ce que la Champagne et la Bourgogne font autrement
La pression démographique sur la viticulture française est réelle et documentée. On en tire souvent une conclusion mécanique : des départs massifs, donc de l'offre, donc une détente des prix. Les chiffres 2025 de la Champagne disent l'inverse — et la raison de cet écart est plus intéressante que le constat.
Que disent les chiffres sur les viticulteurs de plus de 60 ans ?
Le constat national, correctement borné
Parmi les exploitations viticoles de France métropolitaine dont le chef a plus de 60 ans, 26,4 % seulement déclarent une reprise prévue. Et cette population pèse : 30 % des viticulteurs de France métropolitaine ont un chef d'exploitation de plus de 60 ans.
Le dénominateur mérite d'être posé, parce qu'il circule mal : ces 26,4 % ne portent pas sur l'ensemble des exploitations viticoles, mais sur les seules exploitations dont le chef a dépassé 60 ans. Lu autrement — et il l'est souvent — le chiffre dirait quelque chose de beaucoup plus spectaculaire, et de faux.
Second bornage, tout aussi nécessaire : ces données sont nationales. Elles agrègent des vignobles dont les situations n'ont rien de commun, et elles ne décrivent en particulier ni la Champagne ni la Bourgogne, dont aucune publication ne détaille séparément les prévisions de reprise.
Ce que la Champagne a réellement vendu en 2025
Lire aussi : Les ventes de champagne reculent encore en 2025
0,63 % des surfaces. Deux cent dix hectares dans l'année, pour l'ensemble de l'appellation. Sur la même année, le prix moyen de l'hectare de vigne AOP champenoise s'établit à 1 131 900 € et progresse de 0,9 %. La pression démographique nationale ne s'est traduite ici ni par une hausse de l'offre, ni par un repli des valeurs.
Pourquoi si peu de vignes arrivent-elles sur le marché ? Trois raisons structurelles
1. La transmission se fait en parts, pas en parcelles
En Bourgogne, 62 % des exploitations viticoles sont en société, jusqu'à 73 % en Côte-d'Or — mais seulement 3 % sont des GAEC. La forme dominante n'est donc pas la société de travail entre associés exploitants : c'est la société de détention. Une transmission y prend la forme d'une cession de titres, qui ne passe pas par le marché du foncier et n'apparaît dans aucune statistique de surfaces vendues. Elle relève d'ailleurs d'un autre régime — le contrôle des sociétés détenant du foncier agricole issu de la loi du 23 décembre 2021, là où la préemption SAFER classique ne trouvait pas à s'exercer.
2. Le foncier reste dans la famille et passe en location
Trois sources comptent la Marne, toutes exactes, et ne mesurent pas la même chose : le recensement y dénombre 3 060 exploitations en orientation viticole ; la MSA, 5 257 chefs d'exploitation viticoles cotisants ; le Comité Champagne, plus de 16 000 vignerons sur l'appellation. L'écart entre ces nombres est l'espace des propriétaires qui ne sont pas exploitants — bailleurs, indivisions, associés non exploitants. Quand un chef d'exploitation s'arrête sans repreneur familial exploitant, la première issue n'est pas la vente : c'est le bail.
3. La concentration se fait sans mise sur le marché
Entre 2010 et 2020, la viticulture de Bourgogne-Franche-Comté a perdu 6 % de ses exploitations quand l'agriculture régionale en perdait 21 % — et les surfaces, elles, ont progressé : +4 % en Côte-d'Or, +6 % en Saône-et-Loire, +16 % dans l'Yonne. Moins d'exploitations pour plus d'hectares. Le regroupement a bien lieu ; il passe par des opérations négociées de gré à gré, pas par une offre publique.
Ce que la rareté des offres viticoles change pour le conseil patrimonial
L'erreur d'anticipation la plus coûteuse consiste à attendre l'ouverture d'un marché qui ne s'ouvre pas. Un client qui diffère une acquisition en Champagne ou en Bourgogne au motif que « les départs à la retraite vont libérer du foncier » attend un événement que les chiffres ne documentent pas. La comparaison est nette avec les vignobles où une véritable crise d'offre s'est produite : en 2025, le bassin Bordeaux-Aquitaine recule de 23,8 % et les Charentes de 48 à 60 %. La Champagne fait +0,9 %. Ce ne sont pas les mêmes marchés, et la démographie ne les gouverne pas de la même manière.
La conséquence pratique est que l'accès se joue en amont — avant que le bien existe comme une offre, au moment où une famille commence à se poser la question. C'est la définition même d'un marché de gré à gré, et cela explique pourquoi la quasi-totalité des opérations sur ces deux vignobles ne fait jamais l'objet d'une annonce.
Acquisition viticole : trois questions avant de regarder un prix
Qui détient, et sous quelle forme ?
Propriété directe, société, indivision, démembrement. La réponse détermine la nature de l'opération — vente de biens ou cession de titres — et donc le régime de contrôle applicable, avant même qu'il soit question de prix.
Le bien est-il libre ou loué ?
Un hectare libre et un hectare sous bail rural ne sont ni le même actif ni la même valeur. C'est aussi la donnée qui manque le plus : le mode de faire-valoir n'est publié pour la seule vigne par aucune source publique consultée.
Quel est le calendrier réel ?
Une transmission viticole se prépare sur des années. Le moment où elle deviendrait visible sur le marché est le dernier — et le plus souvent il n'arrive pas.
Lire aussi : Un marché sans cotation : comment se forme le prix d’une vigne
Réserves de lecture. La matière démographique repose sur le recensement agricole de 2020 et sur des publications de 2021 à 2024 ; les prévisions de reprise ne sont pas publiées séparément pour la Champagne et la Bourgogne. Les données de transactions et de prix portent sur le millésime 2025. Aucun élément de cet article ne constitue une projection de prix. Enfin, les 3 060 exploitations de la Marne relèvent d'un classement par orientation technico-économique quand les publications de Bourgogne-Franche-Comté retiennent des seuils de surface : les deux séries ne s'additionnent ni ne se comparent.
Par Philippe Petit, VITACEAE
Sources
SAFER, le-prix-des-terres.fr, millésime 2025 — prix moyens des vignes AOP, transactions, surfaces et part des surfaces vendues en Champagne et par département ; séries établies avec le ministère de l'Agriculture.
FNSAFER, conférence de presse de mai 2026 (exercice 2025) — variations par bassin, Bordeaux-Aquitaine et Charentes.
Agreste Centre-Val de Loire, Études n° 6, juin 2024 — prévisions de reprise et âge des chefs d'exploitation viticoles.
Agreste, recensement agricole 2020 — exploitations en orientation viticole, formes sociétaires, évolution des surfaces 2010-2020 en Bourgogne-Franche-Comté.
MSA — chefs d'exploitation viticoles cotisants. Comité Champagne — nombre de vignerons de l'appellation.
Loi n° 2021-1756 du 23 décembre 2021 ; code rural et de la pêche maritime, articles L. 333-1 et suivants (Légifrance).
Document à caractère économique et stratégique. Il ne constitue ni un conseil juridique, ni fiscal, ni patrimonial, ni un conseil en investissement. Il décrit des faits observés en 2025 et ne comporte aucune projection de prix ni aucune anticipation de marché. Les données citées sont des moyennes statistiques recouvrant une forte dispersion ; elles ne valent pas évaluation d'un bien. Pour toute question relevant du conseil réglementé : notaire, avocat spécialisé, expert-comptable ou conseil en gestion de patrimoine.
Philippe Petit — Fondateur de VITACEAE, cabinet indépendant d'intermédiation et de conseil en transactions viticoles premium (Champagne & Bourgogne). Dixième génération de vignerons champenois, oenologue de formation, ancien courtier assermenté en vins en Champagne.
Voir aussi : Les Groupements Fonciers Viticoles, un outil de diversification patrimoniale
Lire aussi :
Le Groupement Foncier Viticole (GFV) : Un placement patrimonial tangible et durable
Contributeurs



Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Dette et déficit publics : quelle trajectoire pour la France jusqu’en 2030 ?
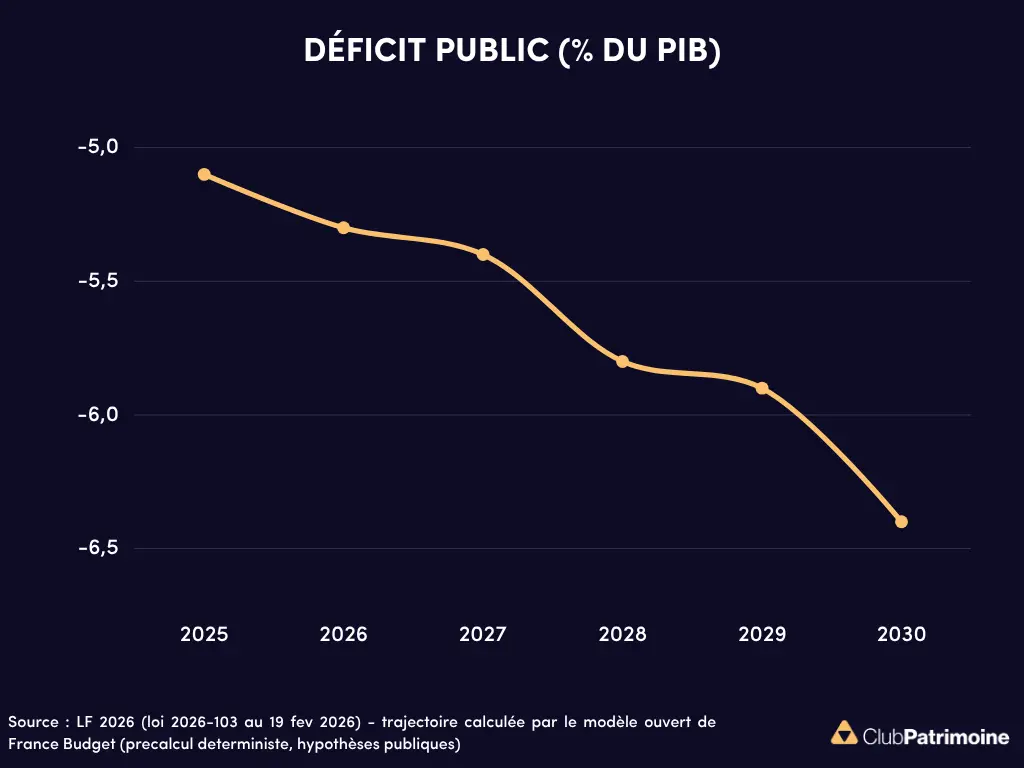
Dette et déficit publics : trajectoire pour la France jusqu’en 2030
Historique et l’évolution projetée de la dette et du déficit publics français jusqu’en 2030, avec une dette atteignant 130 % du PIB.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.


