
Management packages : le nouveau régime de l'article 163 bis H du CGI décrypté

Les managements packages désignent l’ensemble des outils d’intéressement actionnarial mis en place au bénéfice de certains salariés (managers, cadres, hommes-clé etc.) afin de les associer à la création de valeur de l’entreprise ; les motiver sur le long terme, les fidéliser et aligner leurs intérêts avec ceux des actionnaires et investisseurs. Un management package permet ainsi à des dirigeants ou cadres clés de s'associer à la création de valeur d'une société, le plus souvent à l'occasion d'un LBO, via des instruments financiers, actions de préférence, options d'achat ou obligations remboursables en actions qui peuvent être attribués à titre gratuit ou souscrits à titre onéreux.
Après plusieurs années d'instabilité jurisprudentielle, le législateur a fini par codifier un régime autonome, entré en vigueur le 15 février 2025 puis retouché dès la loi de finances pour 2026.
Le point de départ : une présomption de salaire
Historiquement, tant que le bénéficiaire investissait à un prix de marché et supportait un authentique risque de perte, le gain de cession relevait du régime des plus-values mobilières. La trilogie d'arrêts rendus par le Conseil d'État en formation plénière le 13 juillet 2021 (n° 428506, 435452 et 437498) a fait voler en éclats cette lecture : le gain devient imposable en traitements et salaires dès lors qu'il trouve « essentiellement sa source » dans l'exercice des fonctions, indépendamment de la réalité du risque capitalistique pris. Cette jurisprudence, confirmée à plusieurs reprises, a ouvert une période d'insécurité contentieuse que l'article 93 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 est venu clore en codifiant un régime spécifique à l'article 163 bis H du Code général des impôts (CGI).
La réforme de 2025 : un régime hybride codifié à l’article 163 bis H
Le texte pose un principe et un tempérament. Par principe, le gain net réalisé sur des titres souscrits, acquis ou attribués en contrepartie de fonctions de salarié ou de dirigeant — exercées dans la société émettrice, une filiale ou une société mère au sens capitalistique — est imposé selon les règles des traitements et salaires. L’existence d’une contrepartie est notamment déterminée par l’obligation faite au salarié de respecter certaines stipulations contractuelles (par exemple, une clause de non-concurrence, des clauses encadrant les conditions de cession des titres ou des promesses de vente ou d’achat). Les mécanismes de « ratchet » et de « sweet equity » sont expressement visés comme permettant d’établir l’existence d’une contrepartie.
Par exception, une fraction de ce gain peut demeurer imposée selon le régime des plus-values de cession de valeurs mobilières (CGI, art. 150-0 A), sous deux conditions cumulatives : les titres doivent avoir comporté un risque effectif de perte du capital investi (perte de la valeur d'acquisition ou de souscription pour les actions gratuites, options ou BSPCE), et être détenus depuis au moins deux ans.
Le plafond de cette fraction « plus-value » est déterminé par une formule fondée sur le ratio de performance financière de la société de référence :
La performance financière correspond au rapport entre la valeur réelle des capitaux propres de la société à la date de cession et cette même valeur à la date d'acquisition des titres. Concrètement, le multiple de 3 fois la performance de l'investissement s'applique au prix payé par le manager ; la fraction du gain net qui excède ce plafond bascule intégralement en traitements et salaires.
Salaire ou plus-value : une charge fiscale et sociale à géométrie variable
La fraction du gain requalifiée en salaire échappe aux cotisations sociales patronales et salariales de droit commun ainsi qu'à la CSG-CRDS sur les revenus d'activité ; en contrepartie, elle supporte une contribution salariale libératoire de 10 %, initialement bornée au 31 décembre 2027 et pérennisée par la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026. En cumulant impôt sur le revenu au taux marginal de 45 %, contribution exceptionnelle sur les hauts revenus (jusqu'à 4 %) et cette contribution sui generis, le taux marginal effectif sur la fraction « salaire » peut atteindre environ 59 %. La fraction demeurée en plus-value reste, elle, soumise au prélèvement forfaitaire unique de 12,8% (ou sur option au barème progressif de l’impôt sur le revenu)aux prélèvements sociaux au taux de 18,6% ainsi que le cas échéant la contribution exceptionnelle sur les hauts revenus (voire la contribution différentielle sur les hauts revenus).
Les ajustements de la loi de finances pour 2026
Le report d’imposition en cas de réinvestissement
Le texte de 2025 a rapidement suscité de vives critiques de la part des praticiens. L’un des points les plus contestés portait sur l'imposition immédiate de la fraction requalifiée en salaire en cas de réinvestissement du gain, une règle jugée pénalisante pour les opérations de LBO.
La loi de finances pour 2026, adoptée définitivement début février 2026 et complétée par la loi de financement de la sécurité sociale pour 2026, est venue corriger le texte initial, avec un effet rétroactif au 15 février 2025 pour l'essentiel de ses dispositions.
En principe, l’opération d’apport de management packages est un fait générateur d’imposition. Toutefois, un ou plusieurs régimes de faveur peuvent s’appliquer. S’agissant du gain « plus-value », les régimes du report d’imposition prévu à l’article 150-0 B ter du CGI (lorsque la holding est contrôlée par l’apporteur) et celui du sursis d’imposition prévu à l’article 150-0 B du CGI lorsque tel n’est pas le cas, sont applicables.
S’agissant du gain « salaire », le texte initial de 2025 imposait immédiatement cette fraction du gain, y compris lorsque le manager réinvestissait tout ou partie du produit de cession dans une nouvelle opération. Cela pouvait aboutir à un décalage de trésorerie majeur. La loi de finances pour 2026, adoptée le 2 février 2026 et publiée le 20 février (loi n° 2026-103), introduit un mécanisme de report d'imposition pour la fraction du gain « salaire » réinvestie dans les conditions prévues par le texte, ainsi qu'une neutralité fiscale pour les opérations dites intercalaires (échanges, apports, fusions) qui interviennent en cours de détention.
Le sort spécifique des titres logés en PEA
Depuis le 15 février 2025, les titres relevant du régime de l'article 163 bis H du CGI ne peuvent plus être inscrits dans un plan d'épargne en actions (PEA) ou un PEA-PME, et l'exonération d'impôt sur le revenu attachée au plan ne s'applique plus aux gains afférents à des titres qui y auraient été logés avant cette date. La réforme initiale n'ayant prévu aucune mesure transitoire, la question du sort des titres déjà détenus en PEA au 15 février 2025 est restée en suspens plusieurs mois, exposant notamment les épargnants à un risque de double imposition sociale en cas de retrait d'un plan de plus de cinq ans.
La loi de finances pour 2026 est venue combler cette lacune. Elle autorise désormais le retrait des titres de management package d'un PEA ou d'un PEA-PME à leur valeur d’acquisition sans entraîner la clôture du plan et en neutralité fiscale et sociale, à la condition impérative que ce retrait intervienne avant tout fait générateur d'imposition du gain au sens de l'article 163 bis H — c'est-à-dire avant la cession, la conversion, le remboursement ou la mise en location des titres. Dans cette hypothèse, le gain n’est pas immédiatement soumis aux prélèvements sociaux, ni à l’impôt sur le revenu.
À l'inverse, si le gain venait à être réalisé alors que les titres sont toujours logés dans le plan, cet événement entraîne désormais la clôture automatique du PEA et la perte du régime fiscal du PEA.
En pratique, il est vivement conseillé aux managers concernés de procéder au retrait de leurs titres du PEA en amont de tout événement de liquidité, la doctrine administrative définitive sur les modalités pratiques de cette neutralisation restant, à ce jour, attendue.
Des incertitudes qui persistent malgré la codification
Un projet de commentaires administratifs sur la première version du nouveau régime a été soumis à consultation publique entre juillet et octobre 2025 (BOI-RSA-ES-20-60-20250723). Toutefois, l'attente d'une doctrine définitive, qui porterait sur la dernière version du texte, laisse subsister plusieurs difficultés d'interprétation.
Parmi celles-ci, on peut citer :
• Le périmètre exact des opérations affectant le calcul du ratio de performance ;
• L’articulation avec l'exit tax pour la fraction demeurant en plus-value
• Le traitement des donations de titres de management package. À cet égard, la loi de finances pour 2026 prévoit désormais une imposition dès la donation, alors que la loi de finances pour 2025 différait cette imposition au moment de la cession des titres par le donataire
Ce que cela implique pour l'accompagnement patrimonial
Pour les dirigeants et cadres concernés ainsi leurs conseils, la question n'est plus seulement de savoir si le gain sera taxé en salaire ou en plus-value, mais de mesurer précisément, en amont de toute opération de cession, la répartition attendue entre les deux fractions, afin d'anticiper la trésorerie disponible pour le paiement de l'impôt et d'évaluer l'opportunité des nouveaux mécanismes de report en cas de réinvestissement. La structuration initiale du package — nature des instruments, conditions de prix, calendrier d'acquisition — conserve toute son importance, mais elle doit désormais s'apprécier à l'aune d'un cadre légal explicite plutôt que d'une jurisprudence évolutive. Un dialogue étroit avec l'avocat fiscaliste du dirigeant et l’ingénierie patrimoniale des banques dès la mise en place du dispositif et non au moment de sa liquidation, devient plus que jamais la meilleure garantie d'une structuration sécurisée dans un cadre encore appelé à évoluer.
De Sophie Giraud-Marchan, Directeur de l'ingénierie patrimoniale, Natixis Wealth Management
Lire aussi : Expatriation, exit tax et plus-values latentes : pièges et opportunités pour les entrepreneurs et investisseurs
Contributeurs




Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Quand Wall Street tient le patrimoine des Américains
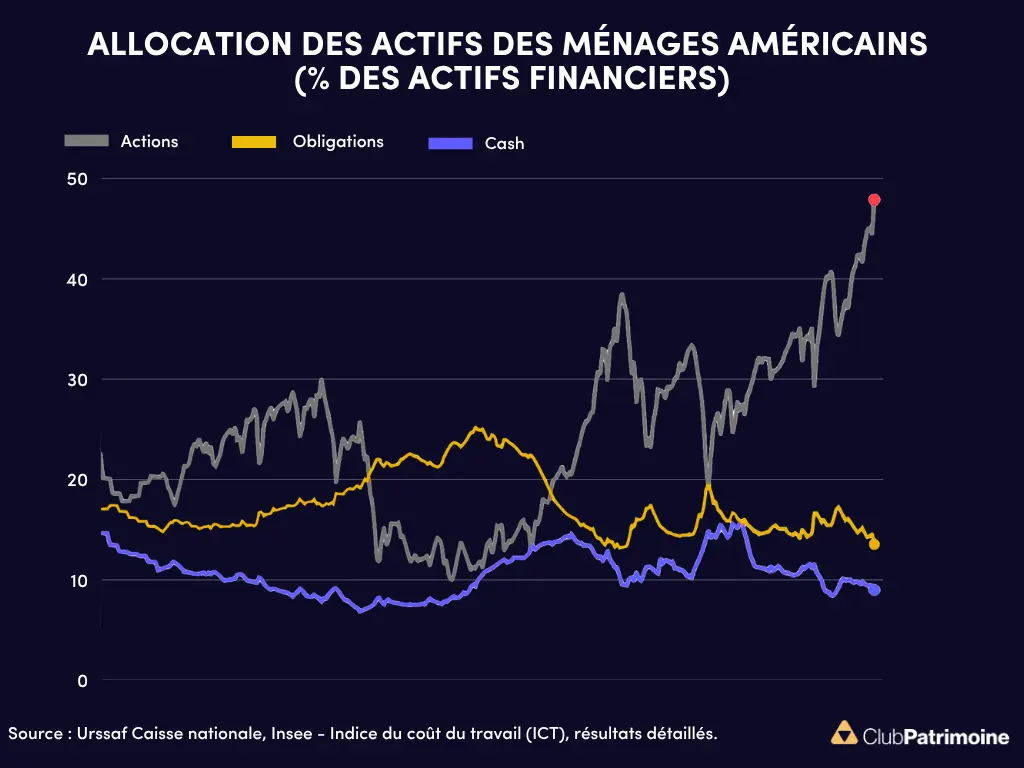
Quand Wall Street tient le patrimoine des Américains
Jamais les ménages américains n’avaient été aussi exposés aux actions. Selon le graphique ci-dessus, celles-ci représentent désormais près de 48% de leurs actifs financiers
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.


