La Réserve fédérale devrait maintenir une attitude vigilante en juillet, alors que la patience des décideurs s'amenuise
Commentaires de Jenny Zeng, CIO Fixed Income chez Allianz Global Investors, en amont de la réunion de la Fed des 28 et 29 juillet 2026
Malgré un certain ralentissement de l’inflation, les décideurs politiques restent préoccupés par les pressions persistantes sur les prix et les risques à la hausse.
Nous continuons de miser sur un resserrement de 50 points de base d’ici la fin de l’année.
Les données récentes ont permis à la Fed de gagner un peu de temps sans modifier de manière significative les perspectives de politique monétaire. Les prix à la consommation se sont modérés en juin, tandis que l’amélioration du marché du travail a quelque peu perdu de son élan. Nous prévoyons donc que le FOMC maintiendra la fourchette cible des Fed Funds inchangée, entre 3,50 % et 3,75 %, lors de sa réunion des 28 et 29 juillet.
Après le virage « hawkish » opéré en juin, nous ne nous attendons pas à ce que le président Warsh donne des indications prospectives sur la prochaine décision. Il devrait plutôt mettre l’accent sur la vigilance accrue du Comité après plus de cinq ans d’inflation supérieure à l’objectif, tout en conservant une flexibilité maximale en vue de la réunion de septembre.
Compte tenu de la résilience de l’économie, du fait que l’inflation PCE (Personal Consumption Expenditures) sous-jacente reste supérieure à 3 % en glissement annuel, et que les pressions inflationnistes – notamment la remontée des cours du pétrole, les goulots d’étranglement liés à l’IA et les contraintes d’approvisionnement plus générales – continuent de représenter des risques à la hausse, les décideurs politiques ne devraient guère se rassurer sur la base d’un seul rapport favorable sur l’inflation. Lors de ses auditions devant le Congrès en juillet, M. Warsh a clairement indiqué que le FOMC ne tolérerait pas une inflation durablement élevée, soulignant ainsi que le Comité accordait davantage d’importance à la stabilité des prix. La charge de la preuve repose désormais entièrement sur les données d’inflation. Seul un ralentissement plus généralisé et durable des pressions sur les prix est susceptible d’empêcher un resserrement de la politique monétaire.
Si nous considérons Kevin Warsh comme un « faucon » orthodoxe en matière d’inflation, il est également un fervent partisan de la désinflation induite par l’IA et la productivité. Avant que la Fed puisse adhérer de manière crédible à un tel discours optimiste axé sur l’offre, elle doit d’abord rétablir sa crédibilité en matière de lutte contre l’inflation. Laisser l’inflation se maintenir au-dessus de l’objectif tout en affirmant que les gains de productivité futurs résoudront le problème ne ferait qu’affaiblir davantage cette crédibilité. Nous nous attendons donc à ce que M. Warsh adopte une approche « priorisant l’essentiel » : adopter une orientation de politique monétaire suffisamment restrictive jusqu’à ce que l’inflation montre des signes plus clairs de modération, rétablissant ainsi la crédibilité de la Fed en matière de lutte contre l’inflation avant de permettre à l’accélération attendue de la productivité structurelle de peser davantage dans les délibérations de politique monétaire. Bien que le FOMC doive probablement maintenir ses taux inchangés en juillet, nous continuons de miser sur un resserrement de 50 points de base d’ici la fin de l’année.
Nous pensons que les portefeuilles des investisseurs devraient être positionnés en vue d’un environnement de taux plus élevés pendant plus longtemps, où des rendements globaux attractifs font à nouveau de la résilience des revenus l’objectif dominant en matière d’obligations.
Nous avons considérablement réduit notre position en faveur d’une pentification de la courbe américaine depuis le début du conflit entre les États-Unis et l’Iran, les récentes déclarations plus bellicistes de la Fed ayant encore renforcé notre réévaluation des perspectives concernant la courbe américaine. Parallèlement, les perturbations du marché ont créé des opportunités sélectives permettant d’allonger tactiquement la duration et d’exprimer des opinions sur la valeur relative sur les marchés mondiaux des taux.
Publié le 16 juin 2026, Allianz GI nous partageait ses prévisions pour Juin :
Par Michael Krautzberger, CIO Public Markets chez Allianz GI, en amont de la réunion de la Fed des 16 et 17 juin 2026
La Fed devrait maintenir ses taux inchangés en juin, avec un changement de ton marqué : les taux directeurs resteront inchangés, mais la tendance à l'assouplissement devrait être abandonnée.
La persistance de l'inflation redéfinit la fonction de réaction : les données et enquêtes récentes indiquent un regain de risques à la hausse.
Les projections et les messages devraient renforcer la prudence : des révisions à la hausse de l'inflation et des perspectives moins accommodantes sont probables.
Nous prévoyons que le FOMC maintiendra la fourchette cible des Fed funds inchangée à 3,50-3,75 % lors de la réunion des 16 et 17 juin, conformément au consensus et aux anticipations du marché, mais qu’il abandonnera l’orientation accommodante en place depuis le début du cycle actuel de baisse des taux en septembre 2024. Cela refléterait une fonction de réaction plus équilibrée et des inquiétudes croissantes concernant la persistance de l’inflation.
Le nouveau président Kevin Warsh aborde sa première réunion dans un contexte particulièrement complexe. Il hérite du Comité le plus divisé depuis plus de trois décennies, trois membres votants s'étant déjà opposés à la tendance à l'assouplissement en avril, tandis que le gouverneur sortant Stephen Miran a de nouveau voté en faveur d'une baisse des taux. Le dernier compte-rendu suggère que le centre de gravité du Comité s'est déplacé vers une position plus restrictive, alors que l'incertitude quant à la durée et aux implications économiques du conflit au Moyen-Orient continue de s'accroître.
Les données récentes n’ont guère contribué à apaiser ces inquiétudes. L’inflation de l’indice PCE (Personal Consumption Expenditures) sous-jacente, l’indicateur privilégié par la Fed, s’est accélérée à 3,3 % en avril, son plus haut niveau depuis plus de deux ans. Dans le même temps, le dernier Beige Book a mis en évidence l’émergence d’effets d’inflation de second tour, parallèlement à des rapports faisant état de hausses de prix modérées à fortes. La résilience de l’activité économique et les signes de stabilisation des conditions sur le marché du travail plaident en faveur de perspectives de politique monétaire moins accommodantes.
La mise à jour du résumé des projections économiques et le graphique en points devraient renforcer ce message. Nous anticipons des révisions à la hausse des projections d'inflation pour cette année et l'année prochaine, tandis que les perspectives de croissance à moyen terme devraient rester globalement inchangées, reflétant un optimisme persistant quant aux gains de productivité et aux améliorations du côté de l'offre.
La conférence de presse sera suivie de près. Warsh devrait être interpellé sur son ambition déclarée d’un « changement de régime » en matière de politique monétaire. Bien qu’il ait la réputation d’être un faucon traditionnel en matière d’inflation, Warsh croit fermement en une perspective désinflationniste tirée par l’IA et la productivité qui, conjuguée à une réduction du bilan de la Réserve fédérale, devrait au final justifier des taux d’intérêt structurellement plus bas. Ce point de vue n’est pas largement partagé au sein du Comité et pourrait compliquer les discussions sur la politique monétaire à l’avenir.
Dans un environnement économique et géopolitique en rapide évolution, nous prévoyons que le FOMC maintiendra ses taux inchangés cette année. Mais la résilience de la croissance, la stabilisation du marché du travail et les pressions inflationnistes croissantes ont fait pencher la balance des risques vers une orientation restrictive.
Lire aussi : Fed : les économistes n’attendent plus de baisse de taux avant 2027
Contributeurs





Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
L'or baisse, les investisseurs achètent... Cherchez l'erreur !
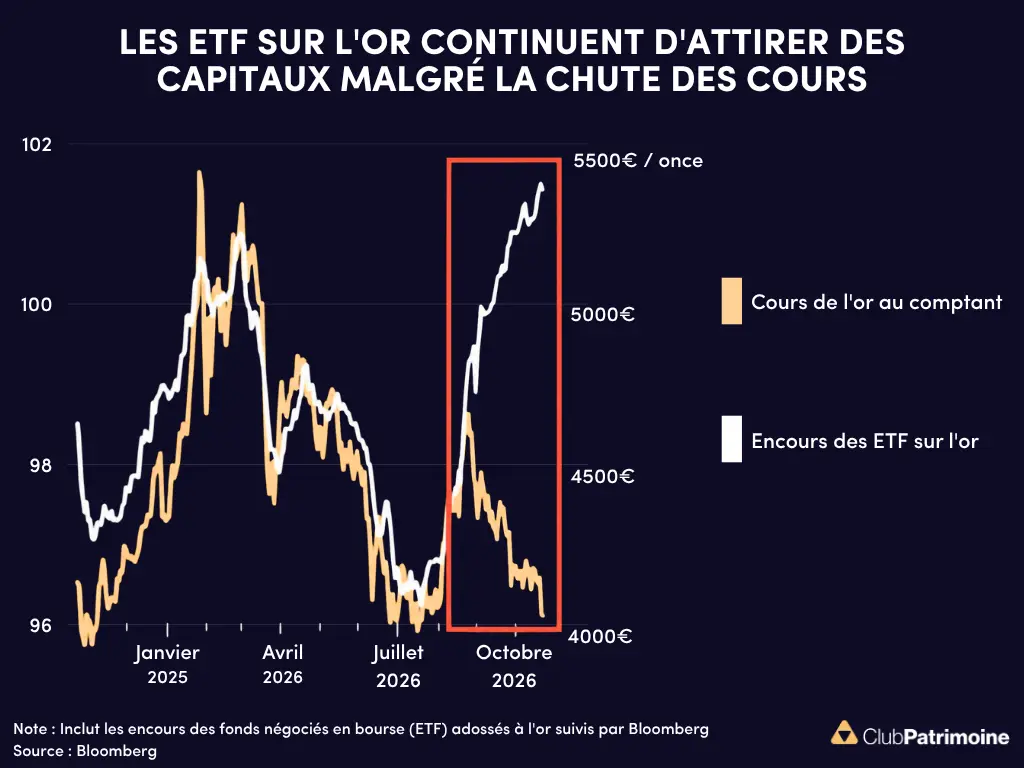
Pourquoi les achats d'ETF sur l'or continuent malgré la baisse ?
Les ETF or physique ont collecté 10 Md$ en septembre malgré un or en recul de 8,5 %. Les ventes sur le COMEX, les taux et le dollar expliquent l’écart.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.