RIS : le Parlement européen rejette la réforme de l'épargne
Le Parlement européen a rejeté, jeudi 12 novembre 2026, l'accord sur la directive relative à la protection des investisseurs particuliers (Retail Investment Strategy, RIS), par 300 voix contre 286. Ce revers relance les discussions autour d'une réforme majeure pour les conseillers en gestion de patrimoine, les assureurs et les distributeurs de produits financiers.
RIS : un rejet surprise au Parlement européen
Coup d'arrêt pour la Retail Investment Strategy (RIS). Réunis en séance plénière le 12 novembre, les eurodéputés ont rejeté par 300 voix contre 286, et 23 abstentions, le compromis législatif destiné à renforcer la protection des investisseurs particuliers au sein de l'Union européenne. Ce vote intervient alors qu'un accord provisoire avait été conclu entre le Parlement européen et le Conseil de l'Union européenne en décembre 2025. Le texte avait ensuite reçu l'approbation de la commission des affaires économiques et monétaires (ECON) en juin 2026. La complexité de la réforme et les contraintes réglementaires supplémentaires imposées aux professionnels de la distribution financière ont alimenté les oppositions au compromis.
Rétrocessions, frais et conseil financier : les points de blocage de la RIS
Présentée en mai 2023 par la Commission européenne, la RIS vise à renforcer la protection des épargnants et à encourager leur participation aux marchés financiers. La réforme comporte plusieurs dispositions concernant directement les conseillers financiers, les sociétés de gestion et les assureurs. Parmi les principaux sujets figurent l'encadrement des rémunérations et des rétrocessions, la transparence des frais, l'évaluation du rapport qualité-prix des produits financiers (value for money) et le renforcement des obligations de conseil.
La question des rétrocessions a particulièrement cristallisé les débats. Le compromis européen avait écarté une interdiction générale des commissions versées aux intermédiaires, tout en prévoyant de nouvelles exigences destinées à garantir que les rémunérations perçues restent compatibles avec l'intérêt des clients. Le dispositif value for money devait également renforcer le contrôle des coûts et des performances des produits d'investissement, avec des obligations supplémentaires pour les fabricants et les distributeurs.
Ces mesures ont suscité des inquiétudes concernant leur complexité et leurs conséquences sur les modèles économiques des professionnels de l'épargne.
Quelles conséquences pour les CGP et les assureurs ?
Le rejet de la directive RIS repousse la perspective d'une harmonisation européenne renforcée des règles de distribution des produits financiers et d'assurance. Pour les conseillers en gestion de patrimoine, plusieurs évolutions envisagées restent donc incertaines, notamment les nouvelles exigences applicables aux rémunérations, à l'évaluation des produits et aux obligations de conseil.
Les assureurs et les sociétés de gestion sont également concernés par ce report, particulièrement sur les dispositifs de comparaison des coûts et de contrôle du rapport qualité-prix des produits commercialisés auprès des particuliers. Ce rejet ne supprime toutefois pas les obligations réglementaires existantes. Les professionnels restent soumis aux règles européennes et nationales actuellement applicables en matière de protection des investisseurs, de transparence et de distribution financière.
Réforme RIS : quelles sont les prochaines étapes ?
Le rejet du compromis ne signifie pas l'abandon définitif de la Retail Investment Strategy. La procédure législative concernant la directive doit se poursuivre. De nouveaux amendements pourront être déposés avant un prochain vote en séance plénière, dont la date reste à déterminer. Le Parlement européen a toutefois adopté, le 12 novembre, l'autre volet du paquet RIS, consacré à la modernisation des documents d'informations clés des produits d'investissement (PRIIPs), par 311 voix contre 261 et 38 abstentions.
Cette réforme vise notamment à améliorer la lisibilité des informations relatives aux risques, aux coûts et aux caractéristiques des produits financiers et assurantiels. Le calendrier et le contenu définitif de la directive RIS restent désormais incertains, laissant ouvertes plusieurs questions essentielles pour les professionnels de la gestion de patrimoine et de l'assurance.
Contributeurs







Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Vieillissement de la population mondiale : la part des plus de 65 ans d’ici 2050
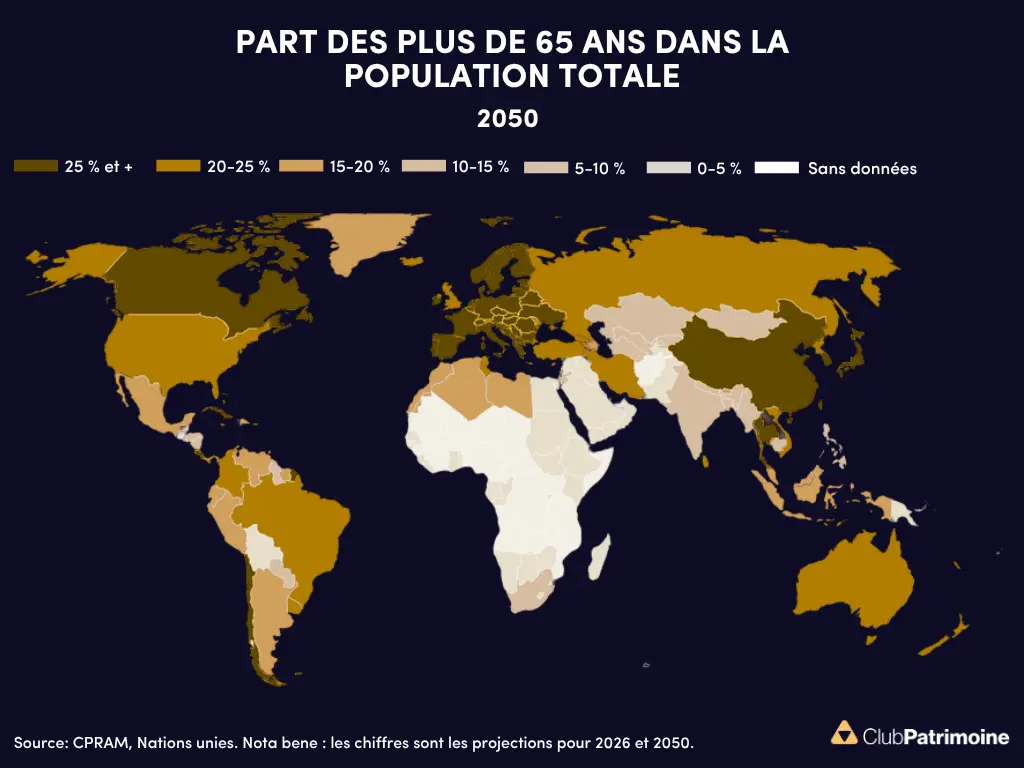
Vieillissement de la population : les plus de 65 ans en 2050
Selon l’ONU, les plus de 65 ans passeraient de 10,6 % à 16,3 % de la population mondiale en 2050, avec 30,9 % en Chine et près de 40 % en Corée du Sud.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.