
Avec la hausse des taux longs, les assureurs renforcent leurs investissements obligataires
Les assureurs et fonds de pension français ont réalisé 91 Md€ d'acquisitions nettes en 2025, contre 55 Md€ un an plus tôt. Portés par une collecte en assurance-vie inédite depuis 2011, ils ont réorienté leurs investissements vers les obligations et les fonds non monétaires. Leur objectif était de tirer parti de la remontée des taux longs. C'est le constat dressé par la Banque de France et l'ACPR dans leur bulletin annuel consacré aux placements du secteur.
Plus de 50 Md€ investis dans les titres de dette en 2025
À fin 2025, les placements des assureurs et fonds de pension français atteignaient 3 109 Md€ en valeur de marché, contre 2 950 Md€ fin 2024, soit une progression de 5,4 %. Les acquisitions nettes se sont élevées à 91 Md€, contre 55 Md€ l’année précédente.
Une part importante de ces nouveaux investissements s’est dirigée vers les titres de dette. Ils ont enregistré 50,4 Md€ de flux nets en 2025, tandis que les OPC monétaires ont connu 3 Md€ de sorties. Les OPC non monétaires ont également bénéficié de 42 Md€ d’acquisitions nettes.
Les taux courts et longs ont suivi des trajectoires différentes. La BCE a abaissé son principal taux directeur de 4 % début juin 2024 à 2 % mi-juin 2025. Dans le même temps, le rendement de l’OAT française à 10 ans a augmenté de 35 points de base en 2025 pour atteindre 3,56 % en fin d’année. L’écart entre les taux français à 10 ans et à 2 ans est passé de 91 à 127 points de base.
Lire aussi : Dette publique et taux OAT : la France face à une crise de confiance historique
Les obligations souveraines captent 23 Md€ de flux
Les obligations des administrations publiques ont concentré 23 Md€ de flux en 2025, contre 4 Md€ en 2024. La Banque de France relie cette progression à la hausse des rendements dans un environnement marqué par des besoins élevés de financement public.
Les obligations émises par le secteur financier ont également attiré 20 Md€, après 36 Md€ en 2024. À l’inverse, les titres de dette des sociétés non financières ont enregistré 1,7 Md€ de cessions nettes.
Les obligations restent de loin la première classe d’actifs des assureurs et fonds de pension. Après mise en transparence des OPC, elles représentaient 55,7 % de leurs placements fin 2025, contre 56,6 % un an auparavant. Les obligations publiques comptaient pour 19,3 % des placements et celles du secteur financier pour 26 %.
La hausse des flux ne se traduit donc pas par une augmentation de leur poids relatif dans les portefeuilles. La progression des unités de compte contribue notamment à cette évolution : les actifs adossés aux UC représentent désormais 20 % des placements, contre 12 % en 2016.
Lire aussi : Un contexte de plus en plus restrictif sur les marchés de taux
Les obligations offrant entre 3 % et 5 % de rendement gagnent du terrain
Le renouvellement progressif des portefeuilles permet aux assureurs d’intégrer des obligations offrant des rendements plus élevés.
Fin 2025, 36 % des obligations détenues affichaient un rendement compris entre 3 % et 5 %, contre 30 % fin 2024. La proportion des titres rémunérés à moins de 3 % est parallèlement passée de 64 % à 59 %. Le rendement moyen des obligations à taux fixe s’est établi à 2,39 %, après 2,30 % en 2024.
Les assureurs ont également accru la proportion d’échéances longues. Les obligations présentant une maturité résiduelle supérieure à 10 ans représentaient 32 % du portefeuille fin 2025, contre 28 % un an auparavant. Les titres arrivant à échéance dans moins de 2 ans représentaient 16 % du portefeuille.
Cette remontée des taux a toutefois pesé sur la valeur de marché des obligations déjà détenues. Les titres de dette ont enregistré un effet de valorisation négatif de 8,5 Md€ en 2025. Les obligations souveraines détenues en direct présentaient des moins-values latentes de 3,6 %, contre 2,7 % fin 2024.
La collecte de l’assurance-vie accélère le renouvellement des portefeuilles
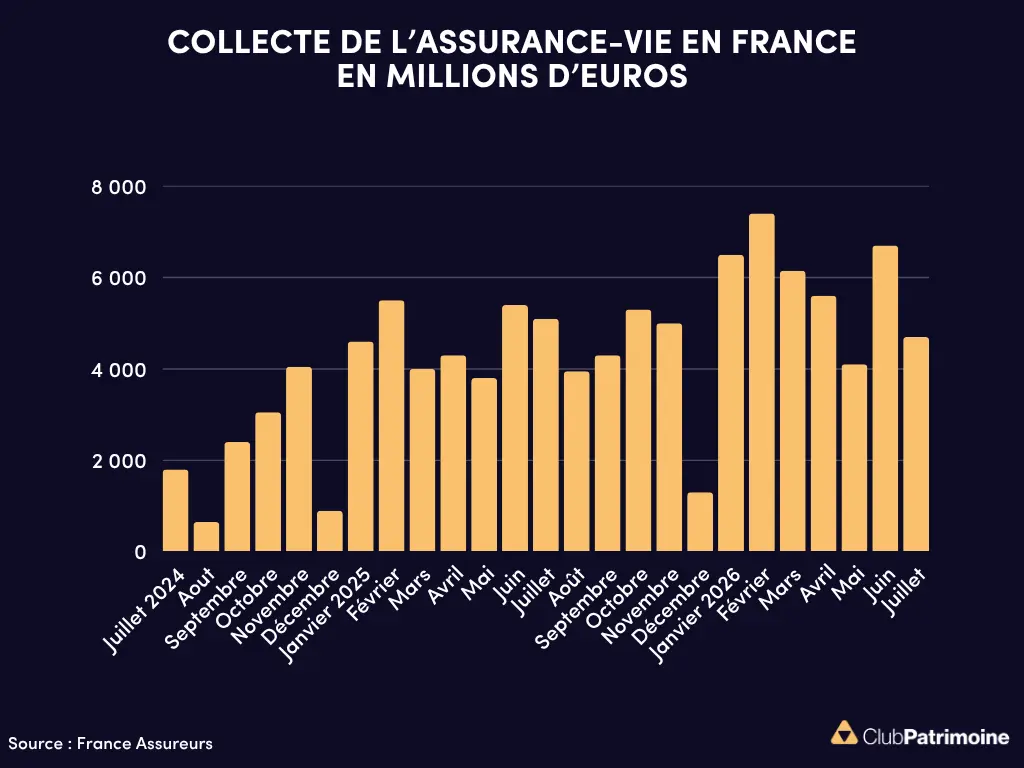
La collecte nette, hors épargne retraite, a atteint 44 Md€ en 2025, son plus haut niveau depuis 2011 et presque deux fois les 22,8 Md€ enregistrés en 2024.
Les unités de compte ont représenté 37,6 Md€, soit 85 % de cette collecte. Les supports en euros ont également renoué avec une collecte nette positive, à 6,4 Md€, après une décollecte de 2,7 Md€ en 2024. Leur taux de revalorisation moyen s’est maintenu à 2,6 %.
Les rachats ont simultanément diminué. Ils ont reculé de 7,1 % sur les supports en euros, à 50,8 Md€, et de 4,3 % sur les unités de compte, à 20,2 Md€. Le taux de rachat est revenu à 4,4 % pour les supports en euros et à 3,9 % pour les UC.
Lire aussi : Assurance-vie en juillet 2026 : des cotisations record, mais une collecte nette en retrait
Notation : l'effet mécanique de la dégradation de la France
La structure des notations du portefeuille obligataire a fortement évolué. La part des titres notés AA- à AA+ a chuté de 35 % à 11 %. Celle des titres notés A- à A+ est passée de 34 % à 60 %. Selon les auteurs, ce basculement découle surtout de l'abaissement de la note de la France de AA- à A+ par Fitch le 12 septembre 2025 et par S&P le 17 octobre 2025. Moody's a maintenu sa note Aa3 le 24 octobre, avec une perspective passée à négative.
Le reste du profil de risque bouge peu. Les titres à haut rendement restent à 2 % du portefeuille, et les titres notés BBB représentent 18 %, contre 19 % en 2024. Le taux moyen de liquidité des actifs des assureurs vie et fonds de pension avoisine 50 %.
Une exposition internationale limitée
Les placements restent concentrés sur des émetteurs français (48 %) et d'autres pays de l'UE (36 %). Les États-Unis représentent 6 % et le Royaume-Uni 2 %. Le dollar est la première devise étrangère, avec 5,3 % des actifs. Les réassureurs sont les plus exposés au risque de change : 14,5 % de leurs placements sont libellés en dollars.
Actifs de diversification et placements responsables
Les actifs de diversification atteignent près de 530 Md€, en hausse de 2,4 %, soit une progression inférieure à celle de l'ensemble des placements. Le financement structuré progresse de 13,4 %, à 167,2 Md€, et les covered bonds en constituent l'essentiel. Les fonds alternatifs et le capital-investissement gagnent 12,5 %, à 61 Md€. L'immobilier recule de 3,6 %, à 188,4 Md€, et les infrastructures de 8,7 %, à 82,2 Md€. Le crédit privé reste marginal, entre 0,6 % et 3,4 % des placements selon le périmètre.
Côté ESG, les obligations vertes, sociales et durables détenues dans les fonds en euros sont passées de 45 Md€ en 2023 à 81 Md€ en 2025. Elles représentent 7,8 % des encours obligataires des fonds en euros, contre 4,2 % en 2022. En UC, les OPC labellisés pèsent 76 Md€, soit 19,6 % des 386,4 Md€ d'OPC adossés aux UC. Le label ISR en couvre 18,5 points.
Source Banque de France
Contributeurs


Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.


