Apport-cession: L’article 5 du PLF 2027 corrigé, mais pas encore sécurisé

L’article 5 du projet de loi de finances pour 2027 a immédiatement cristallisé les inquiétudes des entrepreneurs, fiscalistes, family officers et conseils patrimoniaux. En cause : une remise en cause potentiellement brutale du régime de l’apport-cession prévu à l’article 150-0 B ter du CGI, notamment en cas de transmission à titre gratuit des titres de la holding.
La première version du texte faisait peser un risque majeur : rendre exigible la plus-value placée en report lors d’une donation — voire d’une succession — des titres reçus en rémunération de l’apport. Autrement dit, transformer un outil classique de structuration entrepreneuriale et de réinvestissement économique en zone d’incertitude fiscale pour les holdings existantes comme pour les opérations futures.
Une réécriture substantielle de l’article 5 à donc été proposée face aux reactions suscitées par la première version. L’amendement n° I-CF1877, déposé le 7 octobre 2026 et indiqué comme adopté en commission, recentre le dispositif sur les situations les plus sensibles, tout en préservant une partie essentielle de l’architecture actuelle de l’apport-cession.
La rétroactivité serait écartée : un soulagement pour les holdings existantes
Le premier apport de l’amendement est probablement le plus important : la réforme ne viserait plus les apports déjà réalisés.
Le texte corrigé prévoit une entrée en vigueur limitée aux plus-values placées en report à l’occasion d’apports réalisés à compter du 7 octobre 2026. Les opérations antérieures resteraient donc régies par le droit existant.
Cette modification répond à la critique la plus forte formulée contre la version initiale : le risque de remise en cause rétroactive de stratégies patrimoniales et entrepreneuriales construites depuis l’instauration du régime en 2012.
Pour les dirigeants ayant apporté leurs titres à une holding depuis le 14 novembre 2012, l’enjeu était considérable. Beaucoup avaient structuré leur patrimoine professionnel sur la base d’un cadre fiscal connu, documenté et intégré dans leurs décisions de transmission. Changer les règles plusieurs années après l’apport aurait créé une insécurité juridique difficilement acceptable.
La réécriture permet donc de restaurer une ligne de partage lisible: les opérations passées demeurent dans leur cadre initial ; les nouvelles opérations devront intégrer les nouvelles contraintes.
Les successions sortiraient du champ de la réforme
Deuxième correction majeure : les transmissions par décès ne seraient plus concernées.
Dans sa version amendée, la réforme viserait les donations et dons manuels, mais non les successions. L’exposé de l’amendement précise que la transmission des titres de holding par succession ne donnerait pas lieu à taxation de la plus-value en report, conformément au droit actuel.
Cette exclusion est essentielle. Elle évite de pénaliser les entrepreneurs qui utilisent une holding pour des motifs économiques : organisation d’un groupe, remontée de dividendes, réinvestissement, acquisition externe, protection de l’activité opérationnelle ou structuration d’une gouvernance familiale.
Sans cette correction, un dirigeant n’ayant aucune intention de transmettre à court terme aurait pu être contraint d’éviter l’apport de titres, ou de recourir à des schémas plus lourds — par exemple une filialisation préalable de l’activité opérationnelle — pour obtenir un résultat économique voisin, mais au prix d’une complexité juridique et fiscale accrue.
La distinction opérée entre décès et donation redonne donc de la cohérence au dispositif : la réforme ciblerait davantage les transmissions anticipées que les transmissions subies.
La donation ne serait problématique qu’en cas de cession rapide des titres apportés
L’amendement introduit ensuite un critère temporel structurant : la taxation ne serait susceptible d’intervenir que si la holding a cédé les titres apportés dans les huit ans suivant l’apport.
Ce délai constitue désormais le point de vigilance central.
En pratique, un dirigeant qui apporte les titres de sa société à une holding devra se poser une question simple avant l’opération : existe-t-il une probabilité sérieuse de cession dans les huit années suivant l’apport ?
Si la réponse est oui, l’apport-cession devra être manié avec prudence, en particulier si une donation des titres de la holding est envisagée dans la foulée ou à moyen terme.
Le délai de huit ans peut paraître long. Un délai de cinq ans aurait sans doute été plus lisible et plus cohérent avec de nombreux horizons de détention entrepreneuriaux. Mais l’existence même d’une borne temporelle constitue une amélioration significative par rapport à la version initiale, qui faisait peser une incertitude beaucoup plus diffuse.
Le message devient clair : l’apport à holding reste envisageable, mais il doit être articulé avec le calendrier de cession et la stratégie de transmission.
Seule la fraction non réinvestie serait visée
Autre évolution importante : la taxation ne porterait pas mécaniquement sur l’intégralité de la plus-value en report.
L’amendement prévoit que l’imposition serait limitée à la fraction correspondant au produit non réinvesti dans les conditions prévues par l’article 150-0 B ter du CGI. En cas de cession des titres apportés dans les trois ans de l’apport, le maintien du report suppose actuellement un réinvestissement économique d’au moins 70 % du produit de cession, sous conditions.
Concrètement, la fraction patrimoniale — c’est-à-dire celle qui n’est pas réinvestie dans des actifs éligibles — devient le véritable cœur de la mesure.
Exemple : un entrepreneur apporte ses titres à une holding, puis la holding cède les titres apportés dans les huit ans. Si une donation des titres de la holding intervient ensuite, l’imposition de la plus-value en report ne serait déclenchée qu’à hauteur de la fraction non réinvestie ou insuffisamment réinvestie, selon les cas.
La logique du texte devient alors plus compréhensible : encourager le réinvestissement économique effectif et limiter les schémas dans lesquels l’apport-cession aboutit principalement à loger de la trésorerie patrimoniale dans une holding avant transmission.
Le paiement de l’impôt pourrait être étalé sur dix ans
La version initiale prévoyait un plan de règlement sur cinq ans. L’amendement porte cette durée à dix ans lorsque la plus-value en report devient imposable dans les conditions prévues par le nouveau dispositif.
L’allongement est favorable, mais il ne faut pas surestimer sa portée pratique.
Dans la majorité des dossiers, l’objectif des conseils sera précisément d’éviter l’événement rendant la plus-value imposable. L’étalement sur dix ans constitue donc davantage un amortisseur qu’un véritable levier de structuration.
Il reste néanmoins utile dans les situations où la taxation ne peut être évitée : donation déjà programmée, transmission familiale impérative, contrainte de liquidité ou réorganisation capitalistique difficilement différable.
Attention à la qualification : il ne s’agit pas des DMTG sur la plus-value
Un point mérite d’être clarifié pour éviter toute confusion technique.
La réforme discutée ne crée pas, à proprement parler, des droits de mutation à titre gratuit sur la plus-value en report. Les DMTG restent dus selon les règles applicables à la donation ou à la succession des titres transmis.
Le sujet porte sur l’exigibilité de l’impôt sur la plus-value placée en report — impôt sur le revenu et prélèvements sociaux — lorsque certains événements interviennent après l’apport. Le régime de l’article 150-0 B ter organise en effet un report d’imposition de la plus-value réalisée lors de l’apport de titres à une société contrôlée par l’apporteur, avec des événements susceptibles de mettre fin à ce report.
Pour les praticiens, cette distinction est déterminante dans la pédagogie client: la donation peut générer deux sujets fiscaux distincts, les droits de donation sur les titres transmis et, le cas échéant, l’imposition de la plus-value antérieurement placée en report.
Le texte reste perfectible
La réécriture proposée répond à l’essentiel des critiques, mais plusieurs améliorations pourraient encore être discutées.
Première piste : exclure expressément du champ les donations bénéficiant du pacte Dutreil, lorsque la transmission porte sur une entreprise opérationnelle ou sur une holding animatrice répondant aux conditions du régime. Une telle exclusion renforcerait la cohérence entre politique de transmission d’entreprise et lutte contre les schémas purement patrimoniaux.
Deuxième piste : réduire le délai de huit ans à cinq ans. Un horizon de cinq ans serait plus compatible avec la réalité des cycles entrepreneuriaux, notamment dans les secteurs où les opérations de croissance externe, de recomposition du capital ou de cession industrielle interviennent plus rapidement.
Troisième piste : sécuriser par des commentaires administratifs précis les cas de réorganisation intragroupe, fusion, apport partiel d’actif, démembrement, donation-partage ou transmission progressive du capital familial.
Ce que les conseils patrimoniaux doivent retenir
Sous réserve de l’adoption définitive du PLF 2027, l’amendement Juvin change profondément la lecture du risque.
La constitution d’une holding par apport de titres ne deviendrait pas un piège fiscal généralisé. Elle resterait un outil de structuration pertinent, à condition d’anticiper trois paramètres : la date de l’apport, le calendrier de cession des titres apportés et l’existence éventuelle d’une donation des titres de la holding.
Pour les opérations réalisées avant le 7 octobre 2026, le droit actuel serait préservé. Pour les apports postérieurs, l’analyse devra être conduite dossier par dossier, avec une vigilance renforcée lorsque la cession des titres apportés est probable dans les huit ans.
Le dernier mot n’est toutefois pas encore écrit. L’amendement doit survivre à la discussion parlementaire et à la suite de la procédure budgétaire. À ce stade, le texte doit donc être présenté aux clients comme une orientation favorable, non comme une règle définitivement acquise.
La bonne posture consiste à ne ni paniquer, ni banaliser. L’apport-cession demeure un outil central de l’ingénierie patrimoniale du dirigeant, mais il entre dans une phase où la documentation de l’intention économique, du calendrier de cession et de la politique de réinvestissement deviendra encore plus stratégique.
Par Chris Singa, Union Conseil & Associés
Lire aussi :
PLF 2027 : Régime de faveur temporaire à la transmission intergénérationnelle de l'épargne
PLF 2027 : l’assurance-vie luxembourgeoise va-t-elle vraiment perdre son intérêt ?
PLF 2027 : l'amortissement LMNP plafonné à 2,5 % et 7 000 € par foyer fiscal
Contributeurs




Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Immobilier chinois : les prix chutent de 25 % depuis 2021
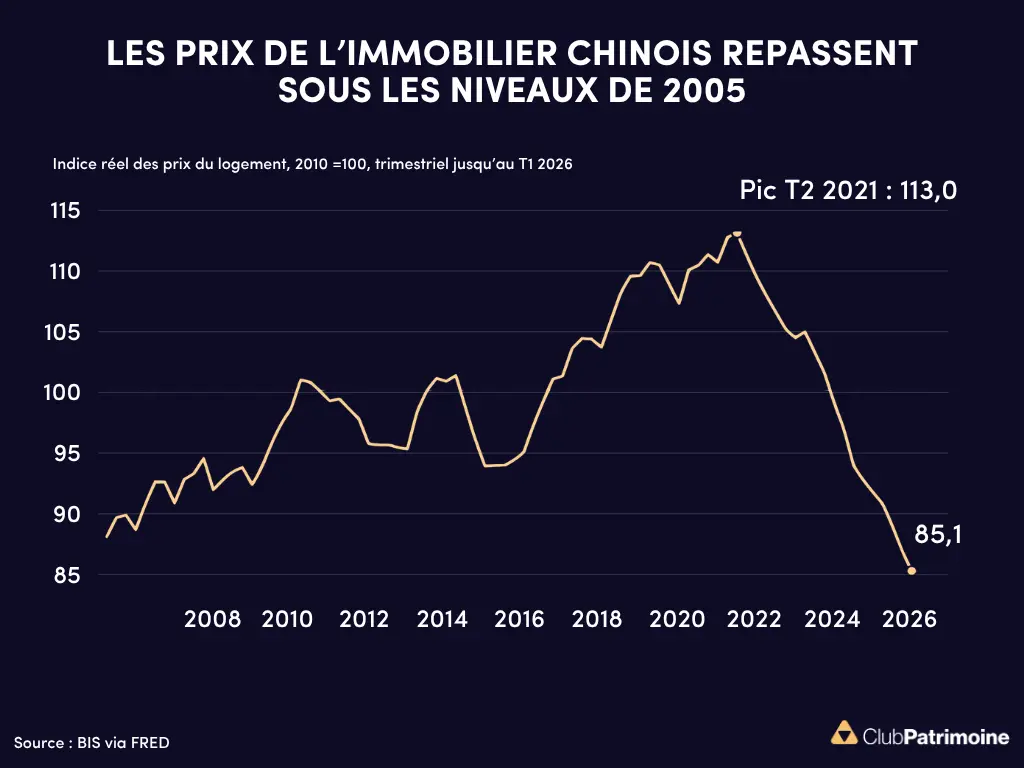
Immobilier chinois : les prix chutent de 25 % depuis 2021
Crise immobilière chinoise : effet de richesse négatif, promoteurs fragilisés, finances locales sous pression. La baisse des prix freine la Chine.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.