
Quelles classes d'actifs privilégier pour le S2 ?
Malgré leur potentiel de performance à long terme, les actions demeurent sous-représentées dans de nombreuses allocations. Pour plusieurs professionnels de la gestion d'actifs, cette prudence excessive risque de pénaliser les investisseurs face aux opportunités offertes par les marchés, en Europe comme à l'international.
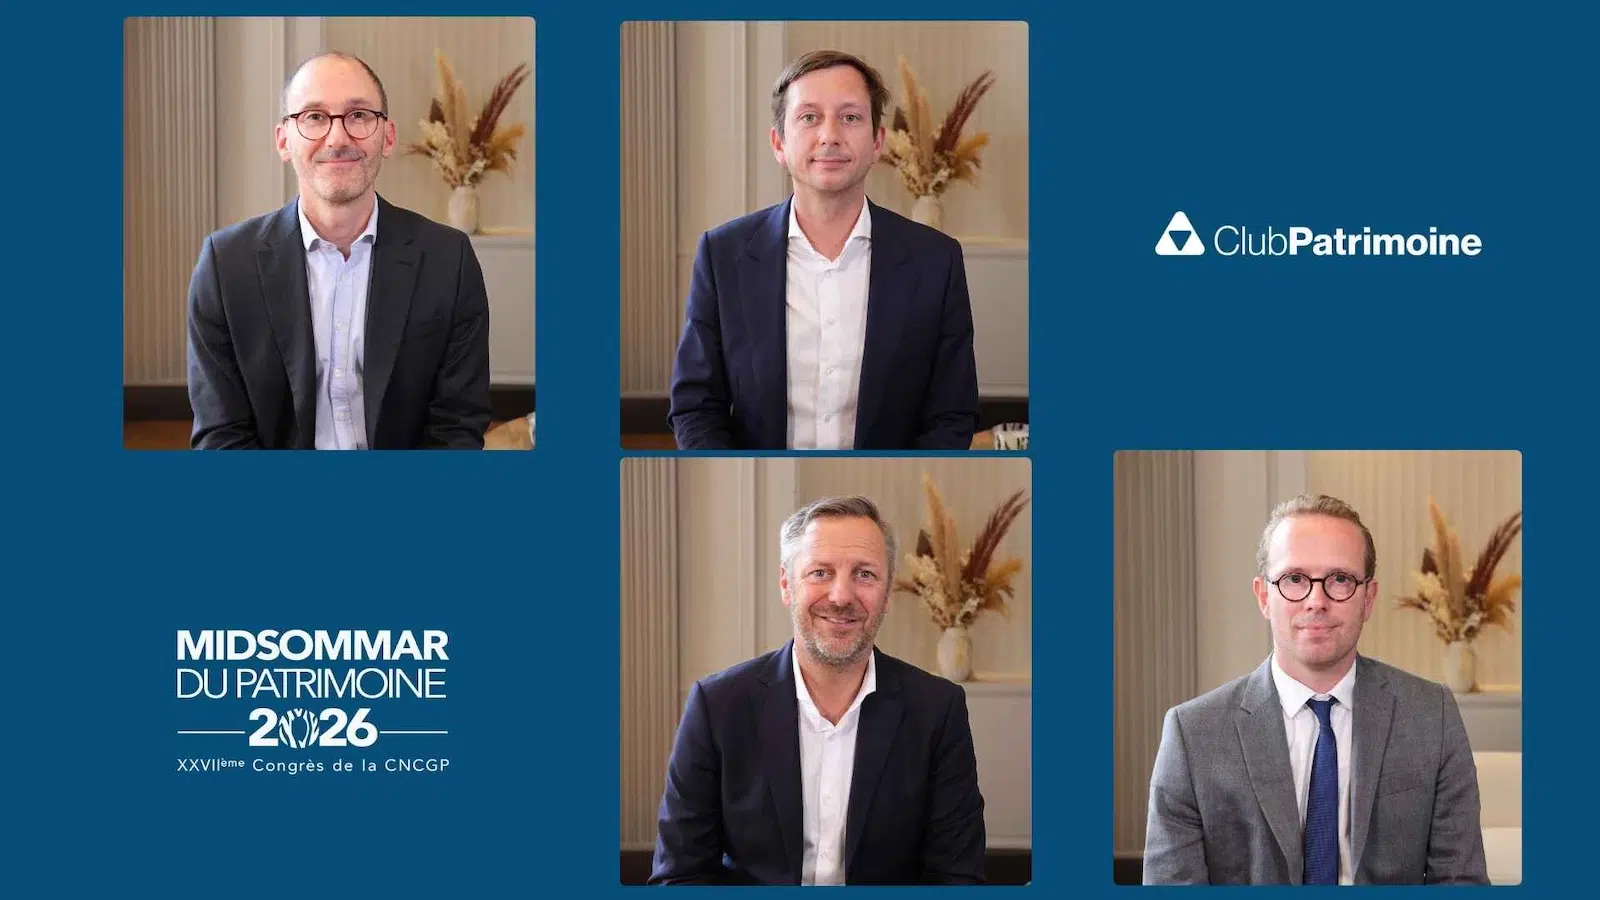
Avec Romain de Beco (Natixis IM), Stanislas de Saint Blanquat (ELEVA Capital), Julien Quéré (INOCAP Gestion) et Bertrand Merveille (BDL Capital Management)
Les marchés actions au cœur des allocations du second semestre
Romain de Beco : La réponse est extrêmement simple, ce sont les marchés actions. Chez Natixis IM, nous avons un service que nous adressons aux partenaires qui s'appelle Portfolio Clarity. Autrement dit, vous nous transmettez vos portefeuilles et nous les décortiquons avec vous pour identifier s'ils sont surpondérés, sous-pondérés ou s'il y a un manque sur une classe d'actifs spécifique. De ces portefeuilles que nous observons, nous retirons une donnée : les fonds actions représentent 4 % des portefeuilles prudents, 11 % des portefeuilles équilibrés et puis une vingtaine de pourcents des portefeuilles dynamiques. C'est beaucoup trop peu. Pourquoi ? La première raison, c'est que si vous vous privez du marché actions, sur le long terme, vous ne faites pas de performance. Je rappelle les performances historiques du Nasdaq, l'exemple est extrême, mais évidemment aussi celles de l'Euro Stoxx 50 : 120 % sur 10 ans. Deuxième élément, nous avons un marché actions qui, si nous ne sommes pas dessus, nous fait prendre du retard. Peu importe la façon dont nous le formulons, c'est une perte d'opportunité. Et mon troisième point, c'est que cette perte d'opportunité, à l'heure où les clients utilisent de plus en plus l'IA pour nous challenger, à l'heure où il y a des acteurs comme les néobanques qui arrivent sur le marché, eux ne vont pas se priver de vendre plus d'actions à la clientèle la plus jeune, avec ce grand transfert de richesses que nous attendons. Donc la classe d'actifs qui, selon moi, doit être plus présente dans les portefeuilles, c'est évidemment, vous l'avez compris, les marchés actions.
Voir aussi : « Obligataire, actions, Private Equity : les convictions de Natixis IM »
Les stratégies long/short pour naviguer dans un environnement volatil
Stanislas de Saint Blanquat : Il ne nous aura pas échappé que l'année 2026 a été une année un petit peu particulière avec des conflits, avec beaucoup d'incertitudes qui ont entraîné des marchés peu lisibles, avec beaucoup de volatilité. Nous avons donc recommandé à nos clients de s'orienter vers notamment un de nos fonds, Eleva Absolute Return Dynamic, qui est un fonds long/short pouvant s'exposer à l'international avec un budget de volatilité limité, contenu aux alentours de 9 %, qui vise justement à proposer une solution pouvant naviguer sur les marchés actions à la hausse comme à la baisse, en permettant encore une fois de capter la performance avec un budget de volatilité, comme je vous le disais, limité.
Lire aussi : Quelles perspectives pour les marchés en 2026 ?
Les actions européennes et mondiales encore sous-pondérées
Julien Quéré : Clairement, aujourd'hui, la classe d'actifs qui est sous le radar, c'est la classe d'actifs des actions, quelle que soit la zone géographique que l'on prenne. Je pense notamment à l'Europe et peut-être aux actions mondiales au sens large. Les événements que nous avons vécus et que nous vivons encore avec le conflit au Moyen-Orient, en Iran, n'aident pas à rassurer les investisseurs. Je pense qu'aujourd'hui, il y a effectivement une sous-pondération très importante sur ces classes d'actifs et potentiellement, avec les événements très récents qui demandent à être confirmés, ces classes d'actifs pourraient retrouver une place beaucoup plus prépondérante au sein des allocations d'actifs de nos partenaires. Au sein d'une allocation, ce qui nous semble pertinent, une fois que nous avons fait ce constat, ce sont les actifs risqués, à travers INOCAP France Small Cap qui est le fonds historique d'INOCAP Gestion, issu de notre expertise. Et puis, pour aller toucher la France sous l'angle de la souveraineté, nous avons eu l'occasion d'ailleurs de l'évoquer, il y a INOCAP Disruption Monde, qui est un fonds nourricier issu des expertises de Groupama Asset Management, en cours de référencement, qui, lui, est beaucoup plus global, plutôt sur des grandes capitalisations, et qui va aller identifier des mégatendances qui apportent de la dynamique dans les portefeuilles. C'est un fonds qui, au sein de son peer group, se comporte très bien, donc j'invite nos partenaires à le regarder précisément.
Voir aussi : « Les small et mid caps sont des maillons essentiels de la souveraineté européenne »
Des opportunités de valorisation sur les actions européennes
Bertrand Merveille : Chez BDL, nous sommes spécialistes du marché des actions depuis plus de 20 ans maintenant, donc nous connaissons bien cette classe d'actifs. Le marché aujourd'hui est très polarisé. Nous voyons bien qu'il y a vraiment des secteurs qui sont très attractifs, qui attirent vraiment les investisseurs, et d'autres qui sont complètement délaissés. Quand le marché est disloqué comme ça, ce sont des opportunités très importantes pour les asset managers qui font de la gestion réellement active, ce qui est le cas de BDL. Donc nous pensons que cette année, pour la deuxième partie de 2026, il y a beaucoup d'opportunités en Europe sur les dossiers qui bénéficient d'une valorisation attractive et nous en avons identifié beaucoup chez BDL.
Lire aussi : Dette privée et tech : la dangereuse confusion des risques
Investir en 2026 : opportunités dans un environnement de résilience contrastée
L'épargne des français devrait être davantage investie en actions
Voir nos interviews lors des grands salons de la gestion patrimoniale
Publié le 27 Févr. 2025
Le potentiel du secteur des logiciels
Aymeric Diday : Nous privilégions un secteur qui nous paraît extrêmement intéressant dans la partie action, qui sont les actions de software, tout ce qui concerne les logiciels, puisque c'est un secteur de croissance. Or, l'innovation est à la source de toute croissance pérenne sur le long terme. Donc, c'est vrai qu'investir aujourd’hui dans le software, c’est parier sur la poursuite de la croissance économique dans le monde et particulièrement aux États-Unis. Le secteur des software a bien marché ces dernières années, mais aujourd’hui, même les niveaux de valorisation justifient d’être encore présents sur cette thématique pour l’année 2025.
Lire aussi : Investir dans le secteur des logiciels : Un marché en plein essor
La gestion alternative en réponse à la valorisation des marchés
Steeve Brument : Dans un monde où les actions nous paraissent assez chères et les spreads de crédit assez serrés, nous mettons en avant la gestion alternative, principalement deux stratégies. Une stratégie qui n’a pas de sensibilité à l’évolution des marchés actions, qui génère un alpha de 5 % annualisé depuis une dizaine d’années, et des stratégies long short directionnelles. Sur le marché du crédit, elles permettent de bénéficier tant de la hausse des marchés du crédit que de la baisse. C’est Candriam Bonds Credit Alpha.
Voir aussi : « La gestion alternative tire parti des incertitudes du marché »
L’ancrage dans l’économie réelle avec le Private Equity
Jean-Marie Leroy : Je pense que dans cette période d’instabilité et de volatilité, il faut privilégier l’ancrage dans l’économie réelle, c’est-à-dire le Private Equity, qui permet de s’exonérer de la perception des investisseurs financiers sur l’évolution des marchés. Dans le Private Equity, chez nous, on est focalisé sur l’investissement majoritaire et en particulier le small cap, qui offre aujourd’hui de très belles perspectives en termes de création de valeur de manière à améliorer l’attractivité des sociétés à la sortie.
Lire aussi : Une épargne toujours plus orientée vers l'économie réelle
Des actions toujours attractives malgré un fort rebond
Michel Legros : Chez Clartan Associés, nous restons positifs sur les actions malgré un fort rebond depuis plus de deux ans. Notre fonds Clartan Valeurs est en hausse de l’ordre de 44-45 %. Après une hausse de 9,5 % depuis le début de l’année, il reste modestement valorisé à 14 fois les bénéfices, c’est-à-dire que le rendement des bénéfices rapportés à la capitalisation boursière reste d’un bon 7 % pour des sociétés qui ont des bénéfices en croissance structurelle. Nous restons donc confiants sur la poursuite de la revalorisation pour les années qui viennent.
Lire aussi : L’Europe surperforme le marché américain
Big Data : une thématique porteuse pour 2025
Maguy Macdonald : Pour 2025, on privilégie une approche globale, avec la mise en avant de notre fonds thématique, EDR Fund Big Data, qui a été lancé il y a dix ans et qui a généré depuis son lancement près de 13,5 % de performances en annualisé. Il a su démontrer sa capacité à traverser les cycles. Le fonds cherche à privilégier la thématique de la donnée de masse au sein d’une poche de valeurs technologiques et des valeurs non technologiques qui ont été les plus agiles pour capter la pénétration du big data dans l’intégralité des secteurs de l’économie. On reste très confiants sur cette thématique pour 2025.


Contributeurs
















Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Brevets IA : qui concentre les titres accordés dans le monde ?

Brevets IA : la Chine concentre 74 % des titres accordés dans le monde
En 2024, la Chine a obtenu 74 % des brevets d’IA accordés dans le monde, contre 12 % pour les États-Unis et 3 % pour l’Europe, selon Stanford.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




