Commercialisation d’épargne : l’AMF et l’ACPR listent les failles relevées lors de 60 contrôles
Le pôle commun AMF-ACPR a publié le 12 octobre 2026 une synthèse des contrôles menés entre 2020 et 2024 sur la vente de comptes-titres, de PEA et de contrats d’assurance-vie aux particuliers. Un outil pédagogique, à l’approche de la directive européenne sur la stratégie d’investissement de détail.
Voir ou revoir Retail Investment Strategy, point d’étape sur la mise en application
Gouvernance produits : des marchés cibles à préciser
Les marchés cibles ne différencient pas assez les clients selon leurs connaissances, leur besoin de liquidité, leur capacité à subir des pertes ou leur horizon de placement. Le marché cible négatif est fréquemment absent, alors qu’il serait pertinent, par exemple pour écarter les produits risqués des clients financièrement fragiles. Les autorités rappellent aussi qu’il ne faut pas le confondre avec une vente hors marché cible.
Lire aussi : Produits structurés : l’AMF et l’ACPR dénoncent l’opacité des frais en assurance-vie
Chaque distributeur reste responsable
Ne faire que de la RTO, ne pas concevoir le produit ou animer un réseau ne dispense pas des obligations de gouvernance produits. Les distributeurs intégrés à un groupe doivent adapter les marchés cibles à leur propre clientèle. Le recours à un agrégateur de données ne les dispense pas non plus de vérifier l’exactitude des informations.
SCPI : un produit complexe
L’AMF rappelle que les SCPI sont des produits complexes. Lorsqu’une SCPI met en place un fonds de remboursement, les distributeurs devraient réexaminer leur stratégie de distribution, en particulier pour les versements programmés.
L’AMF insiste sur un préalable : un établissement doit savoir distinguer correctement un produit simple d’un produit complexe. Sans cela, il ne peut pas construire un dispositif de gouvernance produits pertinent. Le distributeur doit recueillir les connaissances et l’expérience du client sur ce type de produit et les conserver.
Lire aussi : Assurance vie et PER : le décret qui ferme la porte aux FIA non réglementés
Fonds de remboursement : revoir la stratégie de distribution
Dans une SCPI à capital variable, les demandes de retrait sont normalement compensées par de nouvelles souscriptions. Lorsque ce n’est plus le cas, la société de gestion peut créer un fonds de remboursement, alimenté notamment par des ventes d’immeubles, pour racheter les parts des associés qui veulent sortir. La création d’un tel fonds doit amener les distributeurs à réexaminer régulièrement leur stratégie de distribution. Elle vise en particulier les versements programmés mis en place avant la création du fonds. Le client continue alors d’investir dans un produit dont les conditions de liquidité ont changé depuis sa souscription.
Un réexamen annuel des produits peut être insuffisant lorsque survient un événement exceptionnel.
Conseil dans la durée : tenir compte de la dégradation du produit
Lorsqu’un prestataire s’engage à fournir un conseil dans la durée, l’AMF attend que la déclaration d’adéquation annuelle tienne compte de l’évolution du produit, en particulier si ses caractéristiques se sont dégradées. Elle cite explicitement les SCPI comme exemple récent. Concrètement, le rapport annuel remis au client ne peut pas se limiter à confirmer le conseil initial alors que la liquidité ou la valeur des parts a changé.
Lire aussi : Devoir de conseil en assurance
Une synthèse SCPI attendue d’ici fin 2026
Le sujet n’est pas clos. L’AMF annonce pour 2026 la publication d’une synthèse de ses contrôles SPOT issus des priorités de supervision 2025, qui portent notamment sur la commercialisation des SCPI. Dans le même cadre, l’AMF avait déjà écrit à l’ASPIM en 2025 pour s’inquiéter de hausses temporaires des rétrocessions sur certaines SCPI. Elle invitait les acteurs concernés à revoir ces pratiques au regard de l’obligation de faire primer l’intérêt du client
Devoir de conseil : la fin des recommandations standardisées
Le recueil d’informations reste trop déclaratif. La capacité d’épargne n’est pas vérifiée à partir des revenus et des charges réelles, et l’autoévaluation des connaissances est trop utilisée. Les autorités demandent de bien distinguer la tolérance au risque de la capacité à subir des pertes. L’AMF a même relevé, dans des enregistrements téléphoniques, des questionnements destinés à orienter le profil de risque du client.
Motiver et tracer le conseil
Une justification fondée sur la seule « diversification » ne suffit pas. Les écarts entre le conseil et le profil du client doivent être expliqués. C’est le cas par exemple d’une durée plus longue que l’horizon de placement, de la perte d’un avantage fiscal ou de la perte d’un taux garanti. En assurance-vie, la fiscalité, la transmission et la rédaction de la clause bénéficiaire doivent être prises en compte.
Conseil dans la durée
Depuis le 24 octobre 2024, le conseil dans la durée est obligatoire en assurance-vie. Les informations client doivent être actualisées tous les 4 ans, ou tous les 2 ans en cas de recommandation personnalisée. Les autorités relèvent enfin que les caractéristiques du profil de risque attribué, notamment le niveau d’exposition aux actifs risqués, ne sont pas toujours communiquées au client.
Rémunération et conflits d’intérêts sous surveillance
Les cartographies et registres de conflits d’intérêts sont souvent standardisés, incomplets ou rarement mis à jour. Les liens capitalistiques avec les partenaires sont pointés, tout comme les allocations types favorisant les fonds maison et les écarts importants de commissionnement entre UC de même nature. Les autorités visent aussi les rémunérations majorées selon les volumes et les challenges commerciaux purement quantitatifs. À l’inverse, l’AMF salue l’essor de l’architecture ouverte. Elle cite également un prestataire qui suspend la rémunération de ses agents liés en l’absence de déclaration d’adéquation.
Lire aussi : La supervision renforcée des SGP et des PSI en 2026
Coûts et frais : un défaut d’information persistant
L’AMF relève des prestations facturées plusieurs fois et des présentations de frais qui empêchent le client de voir le coût complet du service. Deux cas mis en exergue : un cas où l’accès à une plateforme était facturé deux fois, une fois directement, comme un service à part, et une seconde fois de manière indirecte, par des rétrocessions sur les commissions de mouvement. Le deuxième cas : la commission financière de gestion n’était pas additionnée aux autres frais, si bien que le client ne pouvait pas voir le coût complet du service. L’AMF juge cette présentation trompeuse. Dans les deux cas, le client en sait beaucoup moins que son prestataire sur ce qu’il paie réellement.
Lire aussi : L’AMF déploie CORE, une nouvelle méthode de contrôle des conseillers en investissements financiers
Contributeurs



Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le risque de concentration des marchés actions met en évidence la nécessité de se diversifier
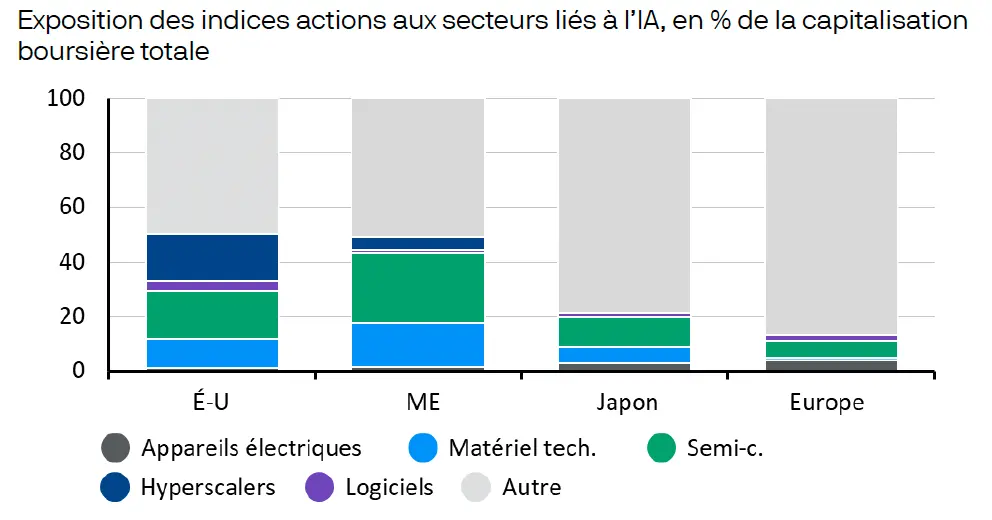
Exposition des indices actions aux secteurs liés à l’IA, en % de la capitalisation boursière totale
Le risque de concentration des marchés actions met enévidence la nécessité de se diversifier
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.