Protection sociale : l’AUREP lance une formation pour les CGP
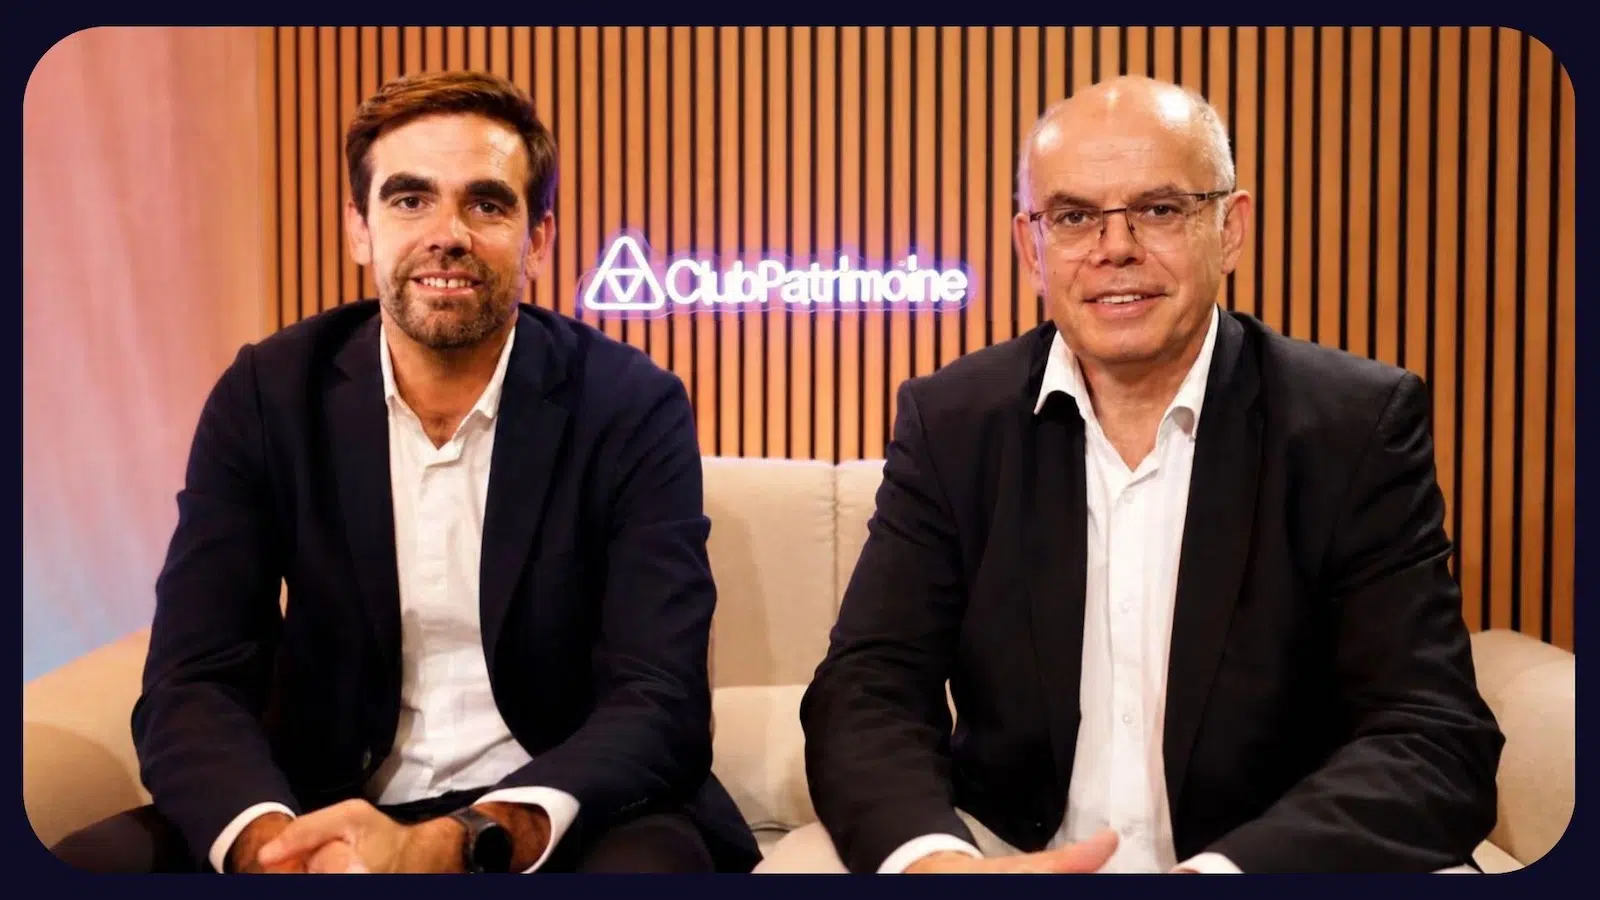
Encore insuffisamment intégrée dans l’accompagnement patrimonial, la protection sociale représente un enjeu majeur pour les dirigeants et les entrepreneurs. À Patrimonia 2026, Pierre Sabatier, président de l'AUREP, et Bruno Chrétien, Président de Docsis, présentent une nouvelle formation destinée à renforcer les compétences des CGP en matière de prévoyance, de retraite et de protection sociale.
Pourquoi lancer une formation en protection sociale du dirigeant ?
Vous êtes venus pour nous parler de la protection sociale du chef d’entreprise ou du cadre, parce qu’à l’AUREP, vous avez identifié la protection sociale comme le parent pauvre de l’accompagnement patrimonial.
Pierre Sabatier : L’AUREP, pour resituer la chose, c’est la référence dans le monde des formations des CGP, avec une vraie appétence pour tout ce qui est droit patrimonial, droit de la famille, droit fiscal, une vraie appétence aussi pour tout ce qui est allocation patrimoniale. On a une vision à 360° du métier. Dans cette vision à 360° du métier, la protection sociale. Nos formés, qui sont à peu près autour de 12 000, on a formé 12 000 personnes dans ce domaine depuis une trentaine d’années, beaucoup d’entre eux sont venus nous voir en disant qu’on n’est pas à l’aise. On ne sait pas comment l’intégrer dans nos dynamiques. Face à ce constat-là, notre métier, c’est d’apporter les compétences nécessaires pour que nos formés deviennent complètement et pleinement des architectes du patrimoine. On a décidé de se parler, de se rencontrer avec les meilleurs dans le monde de la protection sociale, à savoir Bruno, avec qui on a discuté assez rapidement. On s’est rencontrés, on s’est plu, on s’est dit qu’on devait faire quelque chose. Il sort aujourd’hui une nouvelle formation de 17 jours sur une année dont Bruno sera coresponsable pédagogique et dont l’objectif sera de monter en compétences sur la question de la protection sociale du dirigeant ou de l’entrepreneur.
Lire aussi : L’AUREP célèbre trois décennies de formation et de recherche
Programme du certificat : prévoyance, retraite, PER et rémunération du dirigeant salarié ou TNS
Qu’est-ce que vont apprendre les CGP pour mieux accompagner leurs clients ?
Bruno Chrétien : Tout l’enjeu, c’est qu’on est sur un sujet qui change en permanence et sur lequel le CGP, spontanément, est en train de se dire : « C’est un truc de pauvre. » J’ai fait court, mais ça ne me concerne pas. Il n’y a rien à faire. C’est la complémentaire santé. C’est peut-être une retraite qu’on ne touchera jamais. C’est complètement faux. En fait, on est quand même sur le premier budget de la Sécu, sur la protection sociale. Donc, ça veut dire très concrètement pour chacun, c’est quand même les principaux prélèvements et les principales prestations. Donc, on va faire le point sur deux grandes populations qui sont les dirigeants. Donc, soit ils relèvent du régime salarié, soit ils relèvent du régime de ce qu’on appelle les TNS, les travailleurs non salariés, les indépendants, les libéraux, artisans, commerçants et autres. Et l’enjeu, c’est de faire le point pour bien comprendre les logiques d’une matière qui change en permanence. Ça veut dire qu’on va revoir une première explication de comment tout cela s’articule. Quels sont les fondements ? Et puis ensuite, on va avoir les questions de prévoyance. Qu’est-ce qui se passe si je suis en arrêt de travail, si je décède ? Qu’est-ce qui se passe si je suis à la retraite ? Pour moi, pour mon conjoint, est-ce qu’on est marié, pas marié, divorcé, remarié ? Tous ces sujets que traitent les CGP, les dirigeants, leurs clients, ils ont un taux de divorce plus fort que les autres. Donc, il faut vraiment être très bon sur ces questions. Et puis, toutes les questions de régime supplémentaire, le plan d’épargne retraite, l’épargne salariale, pour aboutir à toutes les questions d’arbitrage, rémunération, dividendes, tout ce qu’on appelle parfois l’optimisation de rémunération, les optimisations de statut. Aussi, les questions qui sont liées, bien sûr, à la protection sociale pour quelqu’un qui travaille en France, mais c’est aussi celui qui revient de l’étranger ou qui part à l’étranger. Voilà. On va faire le point sur tous ces sujets pour aboutir à une approche en termes stratégiques. Et le point essentiel, c’est que les CGP vont à la fois apprendre des choses sur l’état de l’art à l’instant T, mais on est sur un droit qui change au moins autant que le droit fiscal. Et donc, l’idée, c’est surtout de leur donner les méthodes de raisonnement, parce que les fondements de la maison, ils sont quand même toujours un peu là. Voilà ce qu’ils vont apprendre dans cette formation. Pour être autonomes au final.
Lire aussi : Le PER domine désormais le marché de la retraite supplémentaire facultative
Prévoyance du dirigeant : les erreurs que la formation apprend à corriger
Est-ce que vous pouvez nous dire les erreurs typiques que vous avez l’habitude de voir chez les clients et leurs conseils ?
Bruno Chrétien : Si je devais prendre une image avec le nom qui est le mien, je dirais qu’on peut pécher de plusieurs manières : en pensée, en parole, par action et par omission. Et dans le cadre de la protection sociale, le pire des péchés, c’est l’omission. En fait, le dirigeant ne s’en occupe pas. Il pense que son expert-comptable fait le boulot. J’ai formé des milliers d’experts-comptables. Naturellement, l’expert-comptable s’occupe d’autres trucs. Non, ce n’est pas grave si je ne fais pas attention. Le CGP, c’est pareil. Chacun pense qu’il s’en occupe. Il ne fait pas gaffe. Et très concrètement, vous avez un nombre très significatif d’entrepreneurs qui n’ont rien organisé de manière sérieuse en cas de décès pendant leur vie active, en cas d’arrêt de travail, parce qu’on pense qu’il n’y arrivera jamais rien. Donc, concrètement, qu’est-ce qu’on fait ? On se dit : « J’ai une bonne complémentaire santé. » La complémentaire santé, c’est important. Mais la complémentaire santé, c’est la gestion de trésorerie. Tout le monde paye. Tout le monde touche un peu, pas énormément. Et quand c’est grave, c’est la Sécu qui paye. Par contre, en cas d’invalidité, moi, j’ai vu des gens qui avaient des niveaux de rémunération, on va dire aujourd’hui, ça ferait à peu près 1 M€ et qui avaient une garantie qui les couvrait à hauteur de 100 000 ou 200 000. C’est dérisoire. 200 000 euros, ce n’est pas rien. Mais si j’ai un besoin d’un million, il me manque 800 000 à couvrir. Et en fait, les gens pensent qu’il n’y a pas besoin de revoir ses contrats. Il n’y a pas besoin de faire le point. Voilà, c’est tous ces sujets qu’on va regarder, et sur la retraite aussi.
Lire aussi : Prévoyance : un marché encore mal identifié malgré des besoins largement reconnus
Retraite, réversion et régime matrimonial : l’approche patrimoniale du certificat
J’ai été directeur de caisse de retraite dans ma jeunesse. Quand j’avais une trentaine d’années, on voyait des gens qui avaient 30 ans qui disaient : « De toute façon, moi, je ne toucherai rien. » C’est les mêmes qui ont 30 ans aujourd’hui qui ne touchent rien, qui pensent qu’ils ne toucheront rien. Mais en avançant en âge, on se rend compte qu’on touchera. Alors, on touchera moins que ce qu’on avait. Évidemment, il ne faut pas rêver. On a tellement donné d’argent pour les retraités qu’il faut maintenant un peu serrer les boulons. Mais de toute façon, le gros des droits, ils sont là. Il y a de la marge de manœuvre. Je me pose la question de savoir si je fais un bon cumul emploi-retraite. Est-ce que je fais une retraite progressive ? Est-ce que, par exemple, on disait sur le statut matrimonial, est-ce que j’ai divorcé ? Est-ce que je me remets avec un autre conjoint ? Est-ce que je l’épouse ? Est-ce que je ne l’épouse pas ? Est-ce qu’on se pacse et autres ? Et c’est aussi une des raisons pour lesquelles, pour nous, on était très, très heureux quand on a pu en parler avec Pierre de bâtir ce certificat parce qu’il y a des dimensions patrimoniales, droit de la famille, droit fiscal. Clairement, l’AUREP, c’est la référence. Il n’y a même pas à le redire là-dessus. Donc, ça veut dire que dans la formation, il va aussi y avoir tous ces temps d’analyse qui diront : « T’as bien compris comment ça fonctionne, mais attention, pense aussi à raisonner parce que quand tu es sur les droits de réversion, par exemple, il faut tenir compte du régime matrimonial. » Est-ce que c’est un régime séparatiste ou autre régime ? Et c’est là aussi que toute cette compétence de ce qu’on va bâtir avec Anna Ferreira également, qui est la coresponsable pédagogique, qui est la directrice financière. On va travailler là-dessus avec toutes les équipes d’AUREP, de manière à pouvoir apporter des choses qui soient très pratiques aux pratiques opérationnelles et accompagner, in fine, mieux le CGP.
Lire aussi : Retraite : seuls 8 % des actifs font entièrement confiance au système actuel

Contributeurs



Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
L'or baisse, les investisseurs achètent... Cherchez l'erreur !
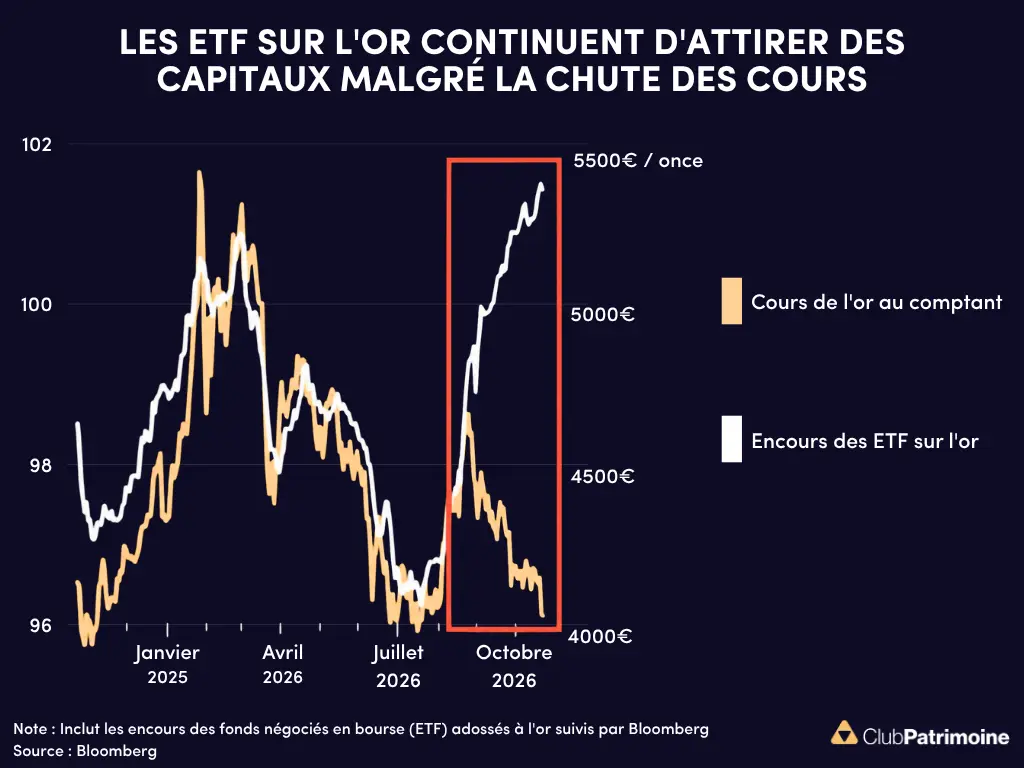
Pourquoi les achats d'ETF sur l'or continuent malgré la baisse ?
Les ETF or physique ont collecté 10 Md$ en septembre malgré un or en recul de 8,5 %. Les ventes sur le COMEX, les taux et le dollar expliquent l’écart.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.