
"Après la bascule risk-off, les investisseurs cherchent les gagnants" Léonard Cohen, Ginjer AM

Une première phase marquée par la bascule risk-on / risk-off
Commençons évidemment dans la continuité de ce qu'on s'était dit la semaine dernière. On parlait des effets du choc de la guerre en Iran. On arrive dans une deuxième phase, c'est comme ça que vous l'analysez ?
Oui, la première étant celle de la bascule d'un mode risk-on à un mode risk-off, c'est-à-dire que chacun, en fonction de sa stratégie, son analyse, a vendu ses plus-values. Je rappelle que chez Ginjer, pour l'instant, nous restons sur notre scénario central et rien n'a été réellement modifié jusqu'à présent. Oui, on est passé dans le deuxième étape après un événement exogène aussi important que celui que nous avons connu.
Lire aussi : Guerre en Iran : pourquoi les marchés sont passés en mode « risk off »
Une deuxième étape d’analyse : scénarios, inflation et prix du pétrole
La deuxième étape, c'est effectivement d'établir des scénarios un peu en réaction aux événements qui se sont produits. Par exemple, bien évidemment, le prix du baril a monté, les taux d'intérêt ont monté parce qu'il y a une estimation d'inflation rélevée à la hausse pour les prochaines semaines et donc pour les prochains mois. Et donc, il y a des gagnants et des perdants. C'est-à-dire qu'on n'est plus dans une bascule risk-on-risk-off. C'est là un peu plus réfléchi par rapport à une modulation du scénario central.
Ecouter/lire aussi : “Le pétrole ravive les inquiétudes sur l’inflation”
Bien évidemment, tout le monde peut comprendre que les matières premières sont les premières à avoir les valeurs associées profiter de ce phénomène. Et tout le monde peut aussi comprendre qu'il y aura des reconstructions de stocks à réaliser, donc il y aura des gagnants et il y aura des perdants. Tout le travail est bien sûr d'essayer de bien manœuvrer dans cette période-là.
Hausse des matières premières, inflation et tensions sur le crédit
Évidemment, on a eu une hausse de plusieurs matières premières, donc un impact sur les prévisions d'inflation, donc une pression sur les taux et ce qui a entraîné quelques secousses sur le crédit et sur la dette. C'est de nature à se poursuivre dans les jours à venir ?
La situation était déjà un peu fragilisée. Vous savez tous que certains fonds de dettes privées ont pas mal souffert, voient des rachats désormais assez importants et donc sont soumis à une pression à la vente dans un contexte où effectivement le fait que l'inflation, que les matières premières augmentent, fait envisager désormais une révision à la hausse de l'inflation. Et on a vu donc les taux longs remonter, enfin les taux globalement, remonté et du coup, ça impactera évidemment les structures financières des sociétés qui ont été financées par de la dette privée. On sait bien que ça n'arrange rien, donc dans l'excitation, certaines valeurs financières, certaines sociétés de gestion cotées, qui ont créé des fonds importants dans la dette privée, où certaines banques ont été soumises à une pression assez forte, on est bien là dans le sujet des gagnants et des perdants.
Alors attention, il faut relativiser les choses, on n'est pas dans la situation des subprimes de 2008, ce sont des montants beaucoup moins importants, et puis tout le monde n'est pas concerné et n'est pas logé à la même enseigne. Bon, là, il faudra faire le tri. Ça, c'est aussi notre travail.
Lire aussi : Guerre en Iran : pourquoi les marchés redoutent un choc stagflationniste ?
Les secteurs défensifs et industriels susceptibles de profiter du contexte
Vous en avez parlé dans ces périodes-là. Malgré tout, il y a des secteurs qui résistent mieux et qui peuvent profiter en quelque sorte de réapprovisionnement. Quel secteur est-ce que vous identifiez avec un certain potentiel ?
De toute façon, les secteurs défensifs dans ce contexte qui profitent de la hausse des matières premières, que ce soit l'énergie, les valeurs minières ou même les utilities, continuent de profiter d'une situation qui reste toujours favorable pour eux.
La reconstruction des stocks et le thème de la référence locale européenne, etc. restent un thème moteur. La logistique et tout ce qui concerne la fabrication des usines permettant de construire des camions, de continuer de construire des armes, c'est malheureux à dire, mais c'est comme ça. Eh bien, toutes ces chaînes profiteront de la situation. Donc il y a déjà des possibilités d'achat sur certaines valeurs, en tout cas des potentiels qui n'ont pas baissé, au contraire, qui sont relevés à la hausse. Ça peut être une surprise pour beaucoup, mais il y a pas mal de sous-segments qui en profitent.
Lire aussi : “Guerre en Iran : un espoir de rebond ?”

Contributeurs









Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Brevets IA : qui concentre les titres accordés dans le monde ?
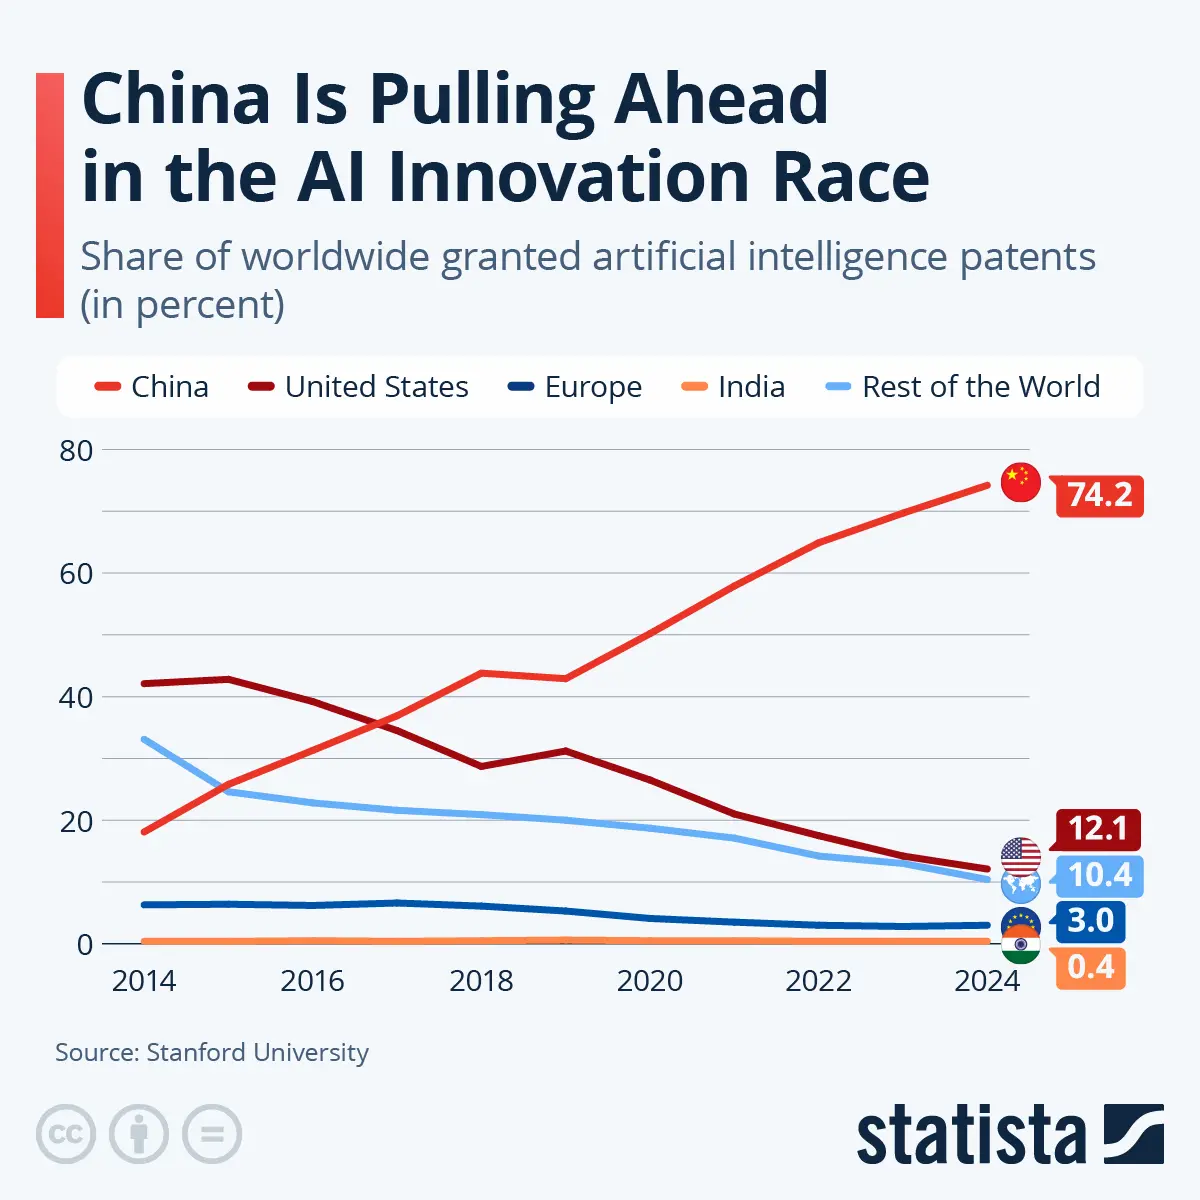
Brevets IA : la Chine concentre 74 % des titres accordés dans le monde
En 2024, la Chine a obtenu 74 % des brevets d’IA accordés dans le monde, contre 12 % pour les États-Unis et 3 % pour l’Europe, selon Stanford.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




