
BCE : l'inflation allemande remet-elle en cause la politique monétaire ?
On va commencer par la Fed avec les minutes qui sont tombées hier et il y a eu des avis un peu divergents au sein de la Fed.
On a eu une semaine assez fournie en indicateurs du côté des États-Unis. On a eu déjà l'inflation la semaine dernière, le CPI qui est passé de 2,7 % à 2,4 %. Ça, c'est plutôt une bonne nouvelle.
On a une plus faible contribution de l'énergie, une baisse de l'inflation sous-jacente, et donc l'inflation totale qui a retrouvé son plus bas niveau depuis l'année dernière, à peu près au moment du Liberation Day. L'impact de la hausse des droits de douane est finalement toujours très mesuré. En tout cas, le prix des biens non énergétiques n'a quasiment pas évolué depuis septembre. Donc tout ça, ce sont des signaux favorables pour une baisse de taux.
Et en même temps, les chiffres de l'emploi de la semaine dernière sont plutôt solides, 130 000 créations d'emplois, même s'il faut garder en tête que les chiffres de 2025 ont été fortement révisés à la baisse, donc c'est assez difficile d'en tirer des conclusions.
Lire aussi : États-Unis : un marché du travail à l'équilibre ... mais atypique
Donc aujourd'hui, est-ce que l'environnement justifie de nouvelles baisses de taux ? Je ne suis pas sûre. En tout cas, de notre point de vue, le vrai sujet, ce sera surtout la gestion du bilan de la Fed. Comment baisser les taux courts tout en réduisant le bilan sans provoquer de récession ? Ce sera là tout l'enjeu pour Kevin Warsh.
Lire aussi :
Fed : les minutes confirment le statu quo, une hausse désormais envisagée
Kevin Warsh à la Fed : quel cap pour la politique monétaire américaine ?
On va continuer sur les politiques monétaires en passant côté européen. Il y a eu une hausse de l'inflation côté allemand. Est-ce que ça remet en cause la politique de la BCE et qu'est-ce qu'il faut en attendre ?
Inflation en Allemagne : une hausse à relativiser au niveau de la zone euro
Oui, alors je ne pense pas que ça la remette en cause. Aujourd'hui, au niveau de la zone euro, la composante qui contribue le plus fortement à l'inflation, ce sont les services. Les services, ça comprend les salaires et on voit que la croissance des salaires est en train de décélérer. Donc ça, c'est plutôt un élément désinflationniste.
Croissance européenne et effet du plan de relance
Et du côté de l'économie, on a une économie qui se redresse grâce au plan de relance. On commence d'ailleurs à voir les premiers effets. Par exemple, le rebond des commandes à l'industrie en Allemagne. Mais on est toujours loin de la surchauffe.
Lire aussi : L'inflation en zone euro en décembre 2025 sous les 2% installe la BCE dans l’attentisme
Un euro fort, facteur restrictif pour l’économie
Et puis, il y a aussi le sujet de la devise. On a un euro qui est fort par rapport au dollar. Ça a déjà un effet restrictif sur l'économie puisque ça engendre une baisse de la compétitivité, des exportations plus chères. Et puis, les profits des entreprises exportatrices diminuent. Donc de notre point de vue, non, ça ne remet pas en cause la pause dans l'assouplissement monétaire.
Lire aussi : Christine Lagarde sur le départ : quels enjeux pour la BCE ?
On va finir avec le Japon. Il y a beaucoup d'actualités depuis que la nouvelle Première ministre est en poste, qui a été reconduite récemment. Est-ce que c'est un bon point d'entrée pour le marché japonais ?
Sur le Japon, il y a quand même plusieurs éléments à avoir en tête. Effectivement, le parti libéral-démocrate de la Première ministre a remporté les élections législatives avec une majorité assez forte. Cela lui donne une certaine liberté pour appliquer son programme. On parle d'un programme très expansionniste avec une hausse des dépenses publiques, une hausse des investissements. D'ailleurs, on a eu l'annonce hier du début des investissements japonais aux États-Unis, vous savez, dans le cadre de l'accord commercial qui avait été conclu, donc trois projets d'une valeur de 36 milliards de dollars. Tout ça, c'est positif pour la croissance, mais attention à la hausse de la dette publique qui est déjà massive, autour de 230 % du PIB au Japon. Et donc ces inquiétudes-là autour de la dette se répercutent sur les taux. Et ce qu'il faut avoir en tête, c'est que le Japon, c'est une zone où il y a beaucoup d'opérations de carry trade sur le yen et qu'en cas de mouvement sur les taux ou sur la devise, ça peut provoquer des débouclages et ça peut être assez violent sur les marchés et puis surtout très difficile à prévoir.
Ecouter/lire aussi :
"États-Unis, Europe, Japon : un climat d’incertitude croissant sur les marchés"
L’accord États-Unis–Japon rassure, la BCE positive sur la croissance
Contributeurs
















Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
IA, des doutes ? Ce que révèle la vente à décote de prêts aux data centers
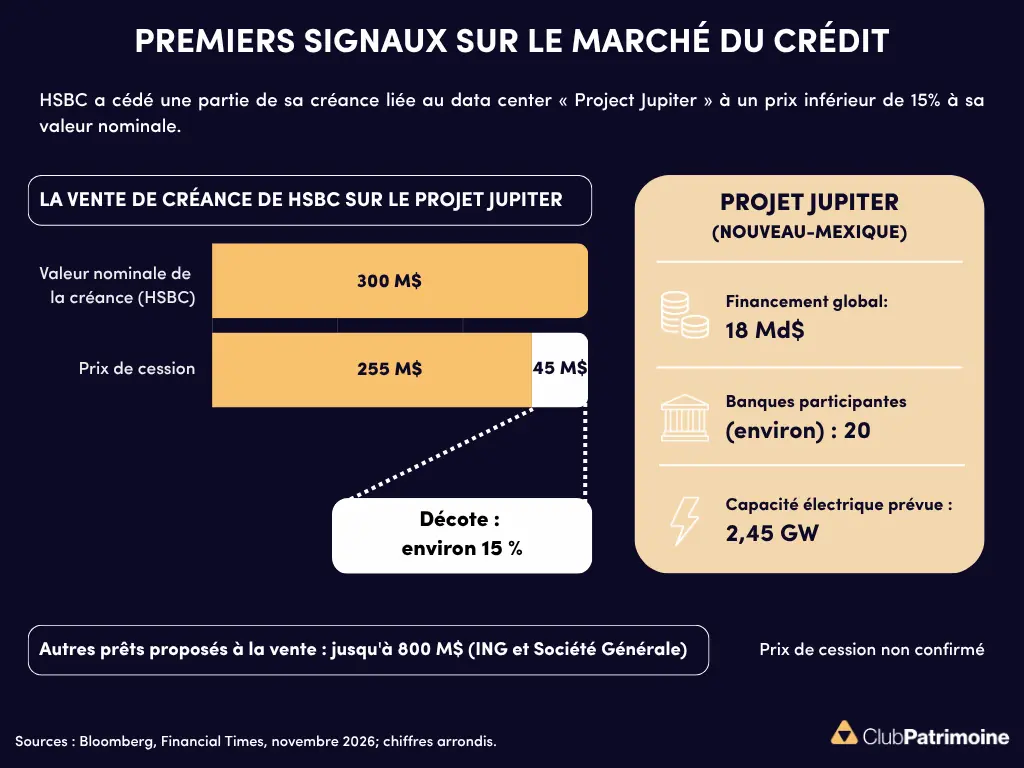
Financement des data centers IA : HSBC cède un prêt à 85 %
Projet Jupiter, Oracle, Stargate : HSBC revend 300 M$ de prêt de construction avec 15 % de décote. Ce que la vente de créances bancaires dit du risque IA.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




