
Avance sur assurance-vie : un levier de liquidité à manier avec discernement
L’avance sur un contrat d’assurance-vie est une solution de financement méconnue mais particulièrement utile dans certains contextes. Il s’agit d’un prêt consenti par l’assureur au souscripteur, garanti par l’épargne accumulée dans le contrat. Contrairement à un rachat, l’avance ne constitue ni un retrait ni une résiliation du contrat. Elle doit cependant être expressément prévue dans les conditions générales.
Principaux éléments de l’avance
• Nature juridique : prêt à court terme accordé par l’assureur au souscripteur.
• Conditions d’octroi : contrat rachetable, clause d’avance mentionnée dans les conditions générales, remise d’un document spécifique au souscripteur.
• Montant maximal :
o jusqu’à 80 % des fonds pour les contrats en euros,
o jusqu’à 60 % pour les contrats en unités de compte ou multisupports.
• Durée de remboursement : généralement 3 ans, renouvelable une ou deux fois (jusqu’à 6 ans). Remboursement possible en une ou plusieurs fois.
• Coût : intérêts facturés par l’assureur (souvent variables), avec un plancher fixé au taux moyen des emprunts d’État. Des frais fixes annuels (jusqu’à 1 %) peuvent s’ajouter.
• Fiscalité : opération neutre. Les fonds avancés ne sont pas considérés comme des retraits et n’entraînent donc aucune imposition immédiate.
• Contrats acceptés : depuis décembre 2007, l’accord du bénéficiaire acceptant est requis.
• Possibilité de refus : l’assureur conserve le droit de refuser l’avance, même si toutes les conditions sont réunies.
Intérêts de recourir à l’avance
1. Maintien de la capitalisation : contrairement à un rachat, l’épargne continue de produire des rendements sur la totalité des sommes placées.
2. Neutralité fiscale : pas de fiscalité immédiate, ce qui préserve l’antériorité fiscale du contrat (atouts renforcés après 8 ans).
3. Alternative au crédit à la consommation : taux souvent plus compétitifs et modalités de remboursement souples (ex. remboursement in fine).
4. Préservation des investissements : utile pour éviter de céder des unités de compte dans un contexte de marché défavorable.
Points d’attention
• Coût effectif : comparer le coût de l’avance au coût fiscal d’un rachat partiel, surtout si le besoin de liquidités est durable.
• Non-remboursement : l’avance impayée est déduite du capital au dénouement du contrat ou réclamée à la succession.
• Risque fiscal : des avances trop fréquentes peuvent être requalifiées en rachats.
• Volatilité des UC : une baisse de marché peut amener l’assureur à exiger un remboursement anticipé.
• Variabilité contractuelle : les conditions varient fortement selon les assureurs.
Avances et taux d’intérêt élevés : un arbitrage à revisiter
Dans un environnement marqué par des taux d’intérêt plus élevés qu’au cours de la décennie passée, l’usage de l’avance doit être analysé avec plus de rigueur :
• Le coût de l’avance (souvent indexé sur les taux obligataires souverains) a mécaniquement augmenté. Pour certains souscripteurs, il peut désormais approcher, voire dépasser, le rendement net du contrat d’assurance vie en euros.
• L’arbitrage entre avance et rachat partiel mérite donc une étude approfondie :
o si le besoin de liquidités est ponctuel, l’avance conserve tout son intérêt grâce à la neutralité fiscale et au maintien de la capitalisation ;
o si le besoin est structurel ou durable, un rachat partiel, malgré son coût fiscal, peut parfois s’avérer plus compétitif dans le contexte actuel.
• Pour les contrats investis en unités de compte, l’avance peut rester pertinente, car elle évite de liquider des positions dans un marché volatil, même si le coût du financement est plus élevé.
En résumé : L’avance sur assurance-vie demeure un outil précieux pour optimiser la liquidité du patrimoine financier. Mais dans le contexte actuel de taux élevés, elle ne doit plus être considérée comme une solution systématiquement avantageuse. Une analyse fine, au cas par cas, s’impose pour déterminer si l’avance reste le meilleur levier, ou si d’autres solutions (rachat, prêt bancaire, crédit lombard) doivent être privilégiées.
Par Aurélie Gherardi, CTRL_A Finance
Lire aussi :
Maîtrisez les subtilités de l’assurance-vie
L’intérêt de souscrire un contrat d’assurance-vie avant 70 ans
Les avantages fiscaux du contrat d’assurance-vie sous la menace du budget 2026 ?
Le Private Equity dans l’Assurance-vie
Assurance-vie : quels délais pour disposer des fonds ?
Assurance-vie : les seniors français de plus en plus nombreux à effectuer un rachat anticipé
Contributeurs










Les indispensables de votre veille professionnelle
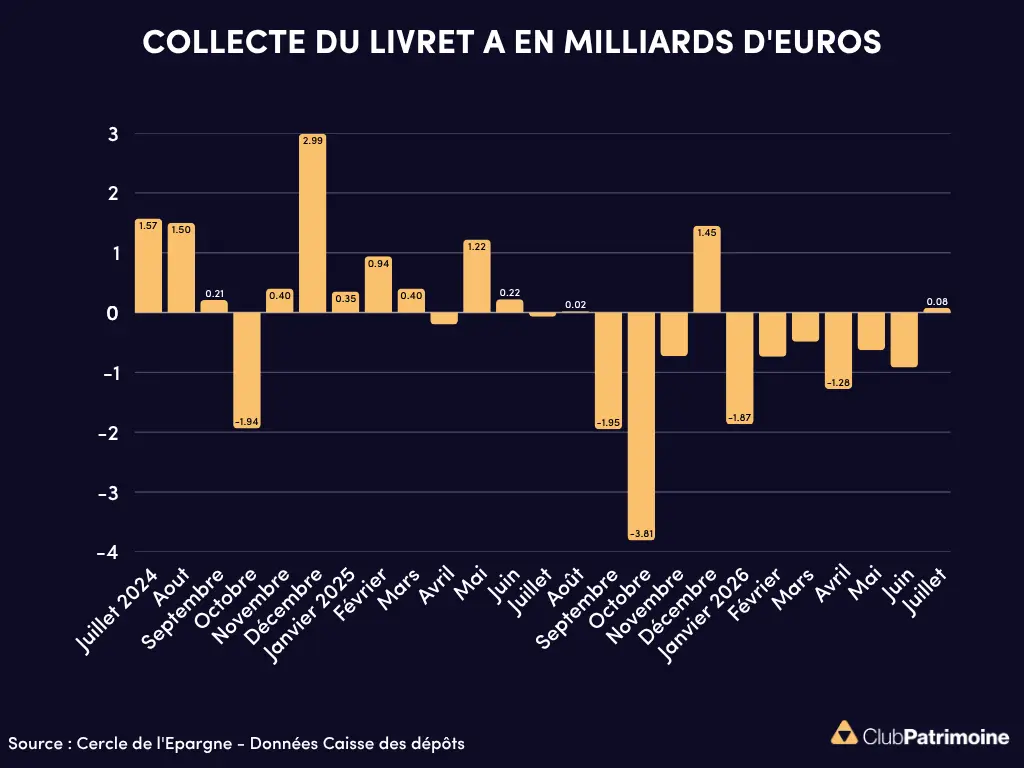
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




