
Les actifs réagissent face au conflit au Moyen Orient et au gré des anticipations
Extrait de la lettre hebdo d'APICIL AM
Les marchés sous pression
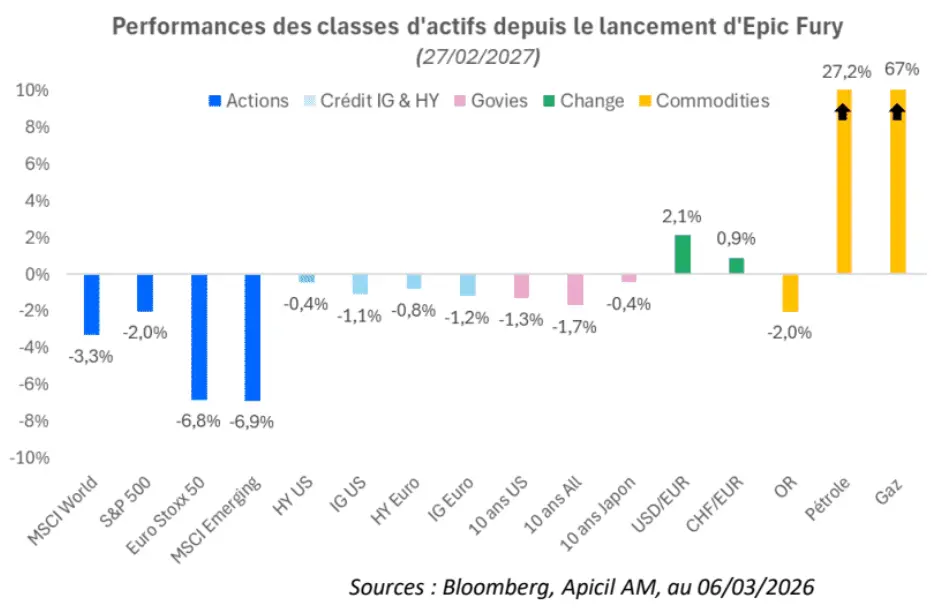
Les actifs réagissent à l’évolution du conflit au Moyen-Orient et au gré des anticipations. Le Brent affiche désormais une hausse de l’ordre de 80 % depuis le début de l’année, avec un pic à 117 dollars. Le gaz a bondi de 67 % sur la semaine écoulée et de 125 % depuis le 1er janvier, ramenant le contrat TTF européen à 62€ le MWh. Sur les marchés actions, le mouvement de correction est net. L’Euro Stoxx 50 a effacé ses gains, avec une baisse de -3 % sur la semaine et de -7 % depuis le début de l’année. Les segments les plus cycliques ont logiquement été les plus délaissés : banques, construction, ressources de base, automobile, immobilier… tandis que les secteurs défensifs limitent la casse. Le S&P 500 recule de -2 % sur la semaine et affiche désormais une performance identiquement négative depuis le début de l’année, aidé par la dépréciation du dollar. Du côté émergent, le MSCI EM conserve encore un gain de 7 % en 2026, malgré une chute de 7 % sur la semaine dernière.
À ce stade, le mouvement reste toutefois relativement ordonné, ce qui renvoie un signal rassurant. Le stress reste concentré sur les secteurs les plus exposés, sur certains pays sensibles au dollar ou aux matières premières, et sur les segments de crédit les plus fragiles. Le Cross-Over s’est certes tendu autour de 300 points de base, mais loin des niveaux qui prévalaient post invasion de l’Ukraine et pendant les 2 ans qui ont suivi. Les taux souverains à 10 ans ont également été chahutés, avec des pointes vers 4,2 % aux États-Unis, 2,9 % en Allemagne et 3,6 % en France, reflet d’un marché qui hésite encore entre choc inflationniste, ralentissement économique et dégradation budgétaire. Les taux courts ont été d’autant plus mis à l’épreuve.
Quels actifs refuges face aux tensions sur les marchés ?
Le plus frappant dans ce nouvel environnement est la difficulté indéniable de trouver des actifs refuges. Le Bund allemand n’apparaît plus comme une évidence, depuis la fin de son orthodoxie budgétaire au profit de l’indépendance militaire et énergétique. Les Treasuries américains ne s’imposent pas davantage, plombés par une dette qui se rapproche de 40 000 Mds$. Même les JGB japonais ne jouent plus pleinement leur rôle, dans un pays qui s’autorise lui aussi davantage de relance budgétaire. Le bitcoin, davantage financiarisé depuis l’essor des ETF, tend de plus en plus à se comporter comme un proxy imparfait du Nasdaq. Quant à l’or, largement entaché par des mouvements exceptionnels récemment, se regarde différemment aux niveaux actuels ! Reste le franc suisse et le dollar qui semblent trouver grâce auprès des investisseurs.
Lire aussi : Epic Fury, doctrine Douhet et lois de la thermodynamique : le système Trump 2.0
Contributeurs
















Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Brevets IA : qui concentre les titres accordés dans le monde ?

Brevets IA : la Chine concentre 74 % des titres accordés dans le monde
En 2024, la Chine a obtenu 74 % des brevets d’IA accordés dans le monde, contre 12 % pour les États-Unis et 3 % pour l’Europe, selon Stanford.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




