
Hausse des taux et course à l’IA : quels arbitrages sur les marchés ? Julien Quistrebert, Tailor AM

La hausse des taux ouvre-t-elle de nouvelles opportunités sur l’obligataire ?
C'est déjà un événement assez majeur. Ça fait trois ans que la Fed n'a pas remonté ses taux. On a cet événement, on a aussi un autre événement majeur : c'est la première fois dans l'histoire depuis la création de la BCE que les trois grandes banques centrales, Japon, Europe et États-Unis, remontent leurs taux dans le même mois. Donc on voit que le sujet inflationniste et notamment les tensions sur le détroit d'Ormuz sont là et très présents.
Kevin Warsh a changé énormément son discours, avec deux à trois hausses de taux encore attendues sur les prochains mois du côté américain. Par contre, je dirais que peut-être là où le marché attendait des nouvelles, c'était sur un éventuel retour des rachats d'obligations long terme, sur lequel il était opposé naturellement au préalable, mais avec l'action de Scott Bessent et du Trésor américain, on pouvait attendre un peu d'évolution du côté de la Fed. Ce n'est pas le cas.
On est rentré dans un cycle de hausse de taux. C'est plutôt normal puisque la Fed était très en retard. On continue en tout cas dans cet environnement et on espère évidemment des accords avec les Iraniens qui permettraient de détendre un peu toutes ces tensions inflationnistes.
Les acteurs américains de l’IA défendent leurs parts de marché face à la Chine
Effectivement, on a vu tous les grands acteurs sortir côté américain, que ce soit OpenAI ou Anthropic, sur les risques qui apparaissent, ce qui peut paraître assez surprenant d'ailleurs, qu'eux-mêmes indiquent que les développements chez eux peuvent représenter un risque pour la société.
On a eu des contrefeux puisque Trump s'est montré contre toute régulation, Nvidia aussi, on comprend pourquoi.
Et puis derrière, ce qu'il faut peut-être comprendre, c'est que tout simplement les acteurs américains cherchent à bloquer les acteurs chinois qui prennent de plus en plus de parts de marché avec leurs modèles open source, près de 60 % sur les modèles ouverts du côté des LLM chinois.
Et donc, effectivement, ça pose des questions sur la part de marché que pourraient tenir les LLM plus frontières que développent les Américains. Et à l'aube de leur IPO et de l'introduction en Bourse, évidemment, les investisseurs pourraient être d'autant plus inquiets.
Donc, nous sommes dans une volonté de verrouiller le marché, tout à fait compréhensible. Les Chinois, en tout cas, ne sont pas prêts à concilier de ce point de vue-là.
Nous, on n'attend pas de grosses avancées sur cette partie-là. On devrait continuer en tout cas à avoir une dynamique d'investissement sur l'IA qui va continuer à être élevée. Et malheureusement, les Chinois vont continuer à prendre des parts de marché pour les Américains.
Comment adapter son allocation au nouvel environnement de marché ?
Alors nous aujourd'hui, je dirais, peut-être pour commencer sur la partie obligataire, on continue à avoir des durations relativement courtes. Alors c'est vrai que ça devient assez tentant de commencer à l'augmenter, puisque, avec des taux longs aussi hauts, on commence à avoir des rendements assez sympathiques.
Et même si on avait des tensions additionnelles, on est convaincus qu'à un moment ou à un autre, on devrait avoir des actions des banquiers centraux pour caper ces taux longs. Au vu des déficits publics, ce n'est pas soutenable pour les États, très clairement.
Et puis en parallèle, pour les actions, on continue de penser que le Q3 va être excellent en termes d'investissement côté IA. Donc la dynamique qu'on a vue au T2 devrait se poursuivre, une croissance des résultats qui devrait être assez solide, et ce, sur toujours les mêmes acteurs, que ce soient les acteurs directs ou les vendeurs de pelles et pioches, comme on dit, les ASML, les Schneider Electric, etc.
Je dirais qu'en diversification, on est plutôt positifs sur les actions. On a un peu moins d'US pour des raisons plutôt d'approche moyen terme. On aime beaucoup toujours les émergents dans cet environnement.
Et puis, on conserve une position sur les mines d'or, justement par rapport au risque d'achat de dette de manière un peu plus agressive du Trésor américain, qui pourrait mettre un peu de pression sur le dollar. Et donc, l'or nous semble toujours un bon outil de diversification aujourd'hui.
Contributeurs



Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Dette et déficit publics : quelle trajectoire pour la France jusqu’en 2030 ?
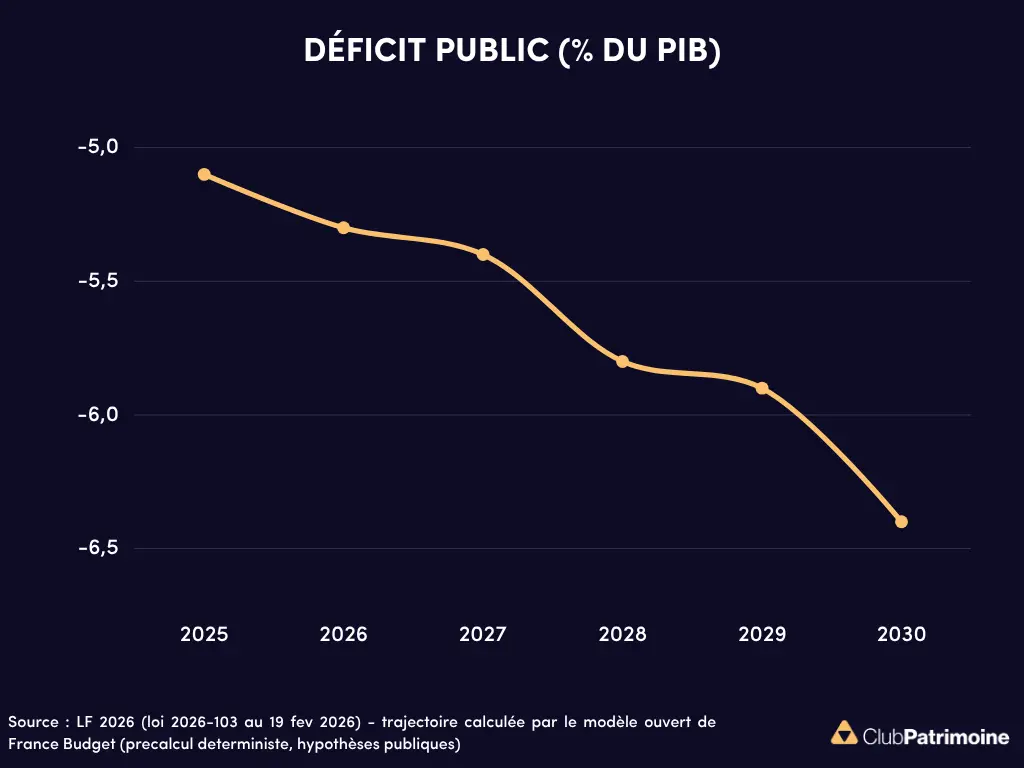
Dette et déficit publics : trajectoire pour la France jusqu’en 2030
Historique et l’évolution projetée de la dette et du déficit publics français jusqu’en 2030, avec une dette atteignant 130 % du PIB.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.


