Midterms 2026 : quel scenario pour les marchés américains ?

Comme tous les mardis, Eric Lafrenière chez Sunny AM fait le point sur les marchés américains dans notre podcast Good Morning America.
Commençons par le récap de la semaine dernière. Qu'est-ce qu'il fallait retenir ?
Eric Lafrenière : La semaine dernière, les marchés américains ont été principalement guidés par deux facteurs : la décision de la Réserve fédérale et les publications des grandes entreprises de la technologie. La Fed, comme attendu, a maintenu ses taux directeurs dans une fourchette comprise entre 3,75 % et 4 %. Toutefois, le ton de son communiqué et les dissensions au sein du comité, avec deux membres favorables à une politique monétaire plus restrictive, témoignent d'une certaine prudence concernant l'évolution de l'inflation. Du côté des entreprises, la saison des résultats a suscité des réactions contrastées. Les investisseurs portent désormais une attention croissante au niveau des dépenses consacrées à l'intelligence artificielle, mais surtout à leur rentabilité future. Les fortes réactions observées sur Alphabet après ses résultats, puis sur Intel, illustrent cette exigence accrue du marché. Sur la semaine, le S&P 500 a reculé de 0,6 %, tandis que le Nasdaq a perdu 2 %.
Quels sont les rendez-vous à ne pas rater ?
Eric Lafrenière : Oui, le principal événement sera vendredi avec la publication des chiffres de l'emploi d'octobre. Après seulement 29 000 créations de postes en septembre, le consensus attend un rebond à 65 000 postes avec un taux de chômage prévu à 4,2 %. Ces statistiques seront particulièrement surveillées dans un contexte où les dernières communications de la Fed ont renforcé les interrogations sur le calendrier futur des mouvements sur les taux. Les investisseurs suivront également les indicateurs ISM manufacturier et services ainsi que les inscriptions hebdomadaires au chômage. Sur le front des entreprises, Apple a publié hier après la clôture et est attendue en légère baisse. Nous aurons également cette semaine Uber, CVS, Snap et Albemarle qui publieront leurs résultats. Mais l'événement central de la semaine sera les élections américaines de mi-mandat qui débutent aujourd'hui.
Quel impact est-ce qu'on peut attendre de ces élections ? Qu'est-ce qui est anticipé ?
Eric Lafrenière : Les électeurs américains sont donc appelés à renouveler l'ensemble des 435 sièges de la Chambre des représentants, 35 sièges au Sénat et 36 postes de gouverneurs. L'enjeu est le contrôle du Congrès pour les deux dernières années du mandat de Donald Trump. Actuellement, les Républicains disposent d'une majorité dans les deux chambres, avec 53 sièges contre 47 au Sénat, et une majorité très étroite à la Chambre des représentants. Les démocrates doivent gagner au moins quatre sièges nets au Sénat pour en reprendre le contrôle. À la Chambre, quelques gains supplémentaires pourraient suffire. Les projections électorales disponibles avant le scrutin font apparaître une possibilité de basculement de la Chambre vers les démocrates, tandis que le Sénat restera plus disputé. Le résultat pourrait donc déboucher sur une situation de Congrès divisé.
Quels sont les scénarios qu'on peut envisager ?
Eric Lafrenière : Le premier, celui d'un Congrès divisé avec une Chambre contrôlée par les démocrates et un Sénat restant républicain. Dans cette configuration, la capacité de l'administration Trump à faire adopter de nouvelles mesures législatives serait sensiblement réduite, les négociations budgétaires pourraient devenir plus complexes et les enquêtes parlementaires sur l'administration devraient prendre davantage d'importance. Pour les marchés, cela pourrait limiter les changements majeurs de politique économique et réglementaire, même si les tensions budgétaires et politiques pourraient ponctuellement alimenter la volatilité.
Le deuxième scénario : les démocrates remportent les deux chambres. L'administration conserverait naturellement son pouvoir exécutif et le droit de veto présidentiel, mais sa marge de manœuvre législative serait fortement réduite. Le contrôle démocrate du Sénat pourrait également compliquer la confirmation de certaines nominations fédérales. Les secteurs de la santé, de l'énergie, des grandes technologies pourraient être particulièrement concernés par d'éventuelles évolutions réglementaires. La politique commerciale et les droits de douane pourraient également devenir des sujets de confrontation entre le Congrès et la Maison-Blanche.
Enfin, troisième scénario : les Républicains conservent le contrôle des deux chambres. Cela permettrait à Donald Trump de poursuivre plus facilement son programme économique, notamment en matière de fiscalité, de déréglementation et de politique commerciale.
Au-delà des différents scénarios, quand on se retourne sur les midterms précédents, à quoi est-ce qu'on peut s'attendre ?
Eric Lafrenière : Les années de mi-mandat sont historiquement parmi les moins performantes pour les actions américaines. Selon BlackRock, le S&P 500 affiche une progression annuelle de 7,5 % lors de ces années contre 12,4 % les autres années. En revanche, la période qui suit les élections est généralement plus favorable. Selon les données de JP Morgan, depuis 1950, le S&P 500 a enregistré une performance positive au cours des 12 mois suivant chacune des élections de mi-mandat avec une progression moyenne d'environ 15 %. Cette tendance s'explique notamment par la diminution de l'incertitude politique. Une fois le nouvel équilibre institutionnel connu, les investisseurs peuvent plus facilement intégrer les orientations économiques et réglementaires dans leurs anticipations. Il convient toutefois de rappeler que cette statistique historique ne constitue pas une garantie pour les performances futures. Le contexte économique, l'inflation et la politique monétaire restent déterminants. Les élections de mi-mandat constituent donc un événement politique important susceptible de provoquer des rotations sectorielles et de modifier certaines anticipations réglementaires. Pour autant, leur impact sur les tendances générales des marchés devrait rester secondaire par rapport aux fondamentaux économiques et financiers, qui sont la trajectoire des taux de la Fed, la dynamique des bénéfices des entreprises et la capacité des investissements massifs dans l'intelligence artificielle à générer des revenus, qui resteront les principaux déterminants d'évolution des marchés américains dans les prochains mois.
Lire aussi :
Midterms américaines : quel impact pour les marchés et les épargnants français ?
Quelle trajectoire économique et budgétaire aux États-Unis après les mid-terms ?
Actions et élections à mi-mandat : trois mois avant, trois mois après
Midterms 2026 : les démocrates favoris à 4 semaines du scrutin, quels enjeux pour les marchés ?

Contributeurs





Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Pas de tech sans matériaux critiques : robotique, puces et data centers
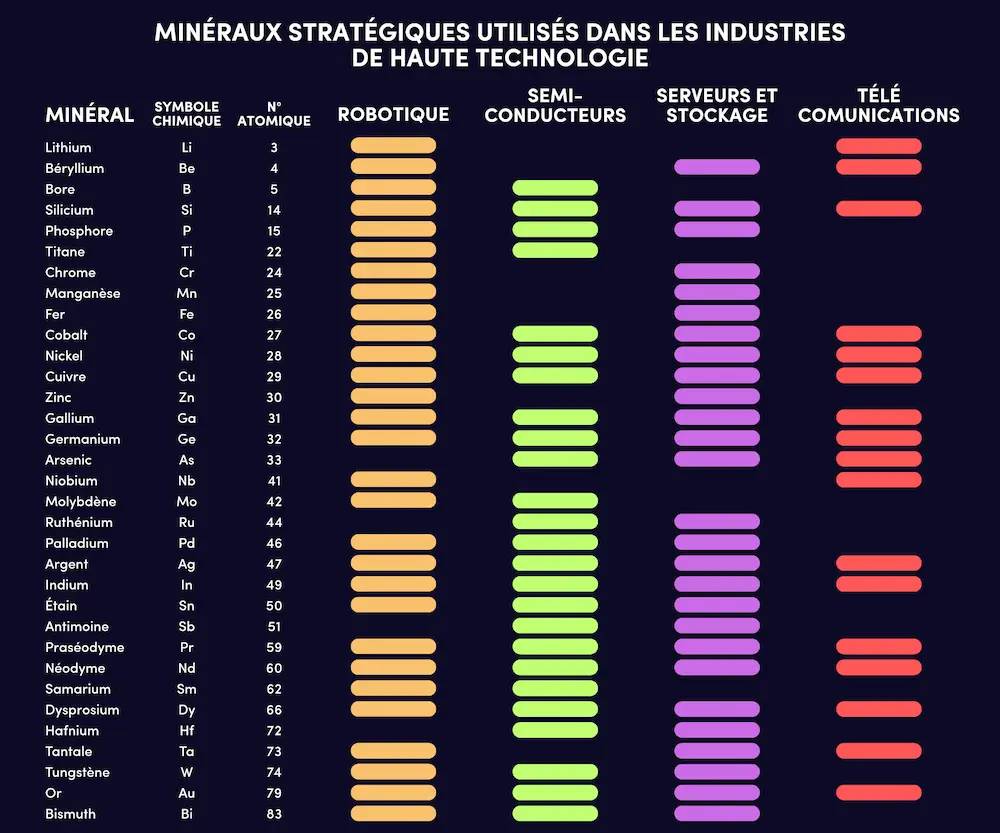
Matériaux critiques : la tech face à la dépendance chinoise
Selon l’AIE, gallium, germanium ou terres rares sont indispensables aux puces et à la robotique. La Chine domine l’offre et restreint ses exportations.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.