Le PER : un produit de préparation à la retraite… mais pas seulement

Par Ines Mansour, AXA Thema
Préparer sa retraite : telle était l’ambition du Plan d’Épargne Retraite (PER) lors de sa création par la loi PACTE en 2019.
Près de sept ans après son lancement, le succès du PER ne se dément pas. Il s’est imposé comme le produit de référence de l’épargne retraite en remplaçant progressivement les anciens dispositifs (PERP et contrat Madelin notamment) au profit d’un cadre unifié, plus lisible et plus souple. La possibilité de récupérer son épargne sous forme de capital au moment de la retraite a largement contribué à cette attractivité.
Lire aussi : Le transfert des contrats retraites vers un PER
Sa finalité demeure inchangée : permettre à chacun de se constituer, tout au long de sa vie active, une épargne destinée à compléter les revenus perçus à la retraite. Dans un contexte où le taux de remplacement tend à diminuer pour de nombreux actifs, cette mission apparaît plus essentielle que jamais.
Versements déductibles : un levier fiscal, pas une finalité
À cette vocation s’ajoute un régime fiscal attractif. Les versements volontaires peuvent, sous certaines conditions, être déduits du revenu imposable. À l’approche de la fin d’année, période traditionnellement propice aux réflexions patrimoniales, ce mécanisme retrouve naturellement toute son actualité.
Mais réduire le PER à un simple levier de défiscalisation serait passer à côté de l’essentiel.
Car le PER est avant tout un outil patrimonial qui s’inscrit dans le long terme. La diversité de son univers d’investissement, qui permet d’associer support en euros, supports en unités de compte et eurocroissance, lui confère une grande souplesse dans la construction des stratégies patrimoniales.
Lire aussi : Le PER domine désormais le marché de la retraite supplémentaire facultative
Épargne bloquée jusqu’à la retraite : les cas de déblocage anticipé du PER
Le PER repose sur un principe simple : l’épargne constituée a vocation à rester investie jusqu’au départ à la retraite.
Loin d’être une contrainte arbitraire, cette indisponibilité constitue la contrepartie des avantages accordés pendant la phase d’épargne. Elle répond à une logique cohérente : une retraite se prépare sur la durée et suppose que l’épargne soit protégée des arbitrages de court terme.
Pour autant, ce principe n’a jamais été absolu.
Le législateur a rapidement admis que certaines situations exceptionnelles justifiaient un accès anticipé à l’épargne. Invalidité, décès du conjoint ou du partenaire de PACS, surendettement, expiration des droits à l’assurance chômage ou encore cessation d’activité à la suite d’une liquidation judiciaire : autant d’événements pour lesquels le maintien du blocage serait apparu inadapté.
À ces hypothèses s’est ajoutée une exception devenue particulièrement emblématique : l’acquisition de la résidence principale.
Cette possibilité a profondément modifié l’image du PER. Elle a démontré qu’il était possible de préparer sa retraite tout en conservant la faculté de financer un projet patrimonial majeur au cours de la vie active. Pour de nombreux épargnants, elle a levé l’un des principaux freins à la souscription : la crainte d’immobiliser sur une durée trop longue une partie de leur patrimoine.
Le PER est ainsi devenu un dispositif bien plus flexible qu’il n’y paraît, sans jamais renoncer à sa finalité première.
Enfant gravement malade ou handicapé : un nouveau cas de déblocage du PER depuis juin 2026
La loi du 12 juin 2026 visant à améliorer la protection et l’accompagnement des parents d’enfants atteints d’un cancer, d’une maladie grave ou d’un handicap crée un nouveau cas de déblocage anticipé.
Depuis le 14 juin 2026, le titulaire d’un PER peut récupérer tout ou partie de son épargne lorsqu’un enfant à sa charge est atteint d’une affection grave, d’un handicap ou victime d’un accident d’une particulière gravité.
La philosophie du texte est à la fois simple et profondément humaine.
La maladie grave ou le handicap d’un enfant entraîne souvent des conséquences financières importantes pour le foyer : frais supplémentaires, déplacements, aménagement du logement, accompagnement spécialisé ou réduction de l’activité professionnelle de l’un des parents.
Dans un tel contexte, permettre aux familles de mobiliser une épargne constituée pour demain afin de répondre à une urgence d’aujourd’hui apparaît non seulement légitime, mais indispensable.
Le PER prend alors une dimension supplémentaire. Il ne répond pas uniquement à un besoin futur ; il peut également constituer un mécanisme de protection familiale face aux accidents de la vie.
Lire aussi : Les 9 cas de sorties anticipées du PER assurance
Fiscalité du déblocage anticipé : exonération d’impôt sur le revenu, prélèvements sociaux maintenus
Comme les autres cas de déblocage anticipé liés aux accidents de la vie, ce nouveau motif bénéficie d’un régime fiscal favorable.
Les sommes retirées sont exonérées d’impôt sur le revenu. Les produits générés par l’épargne demeurent toutefois soumis aux prélèvements sociaux.
Cette précision mérite d’être soulignée.
Tous les déblocages anticipés du PER ne relèvent pas du même régime fiscal. L’exemple de l’acquisition de la résidence principale illustre cette différence : les conséquences fiscales varient selon la nature des sommes retirées et l’origine des versements.
Une analyse préalable demeure donc indispensable afin d’apprécier les effets fiscaux d’un déblocage avant toute décision.
Le PER, entre épargne de long terme et protection face aux imprévus
La véritable force du PER ne réside pas seulement dans son avantage fiscal, ni même dans sa vocation retraite.
Elle tient à l’équilibre qu’il parvient à instaurer entre deux exigences que l’on pourrait croire contradictoires : préparer l’avenir tout en conservant la capacité de répondre aux imprévus de la vie.
Lire aussi : Épargne retraite : pourquoi le PER séduit-il toujours plus de Français ?
PER Coralis : architecture ouverte et trois modes de gestion combinables
Préparer la retraite c’est aussi protéger ce qui compte. Avec le PER Coralis, la préparation de l’avenir s’inscrit dans une approche résolument sur mesure, pensée pour répondre aux enjeux patrimoniaux de chaque client.
En architecture ouverte, il offre un univers d’investissement particulièrement large : près de 600 supports en unités de compte auprès de 137 sociétés de gestion, un support en euros, un Fonds Croissance et plus de 500 titres vifs et ETF, accessibles sous conditions. De quoi construire des allocations adaptées à chaque profil, chaque horizon et chaque ambition, avec trois modes de gestion qu’il est possible de combiner : gestion par horizon retraite, gestion collective, gestion sous mandat collective.
Une solution diversifiée qui permet de se construire un complément de retraite avec un cadre fiscal avantageux (versements volontaires pouvant être déductibles de l’impôt sur le revenu) pour préparer l’avenir en toute sérénité.
Lire aussi : AXA Thema accélère auprès des CGP et affiche ses ambitions pour 2026

Contributeurs






Les indispensables de votre veille professionnelle
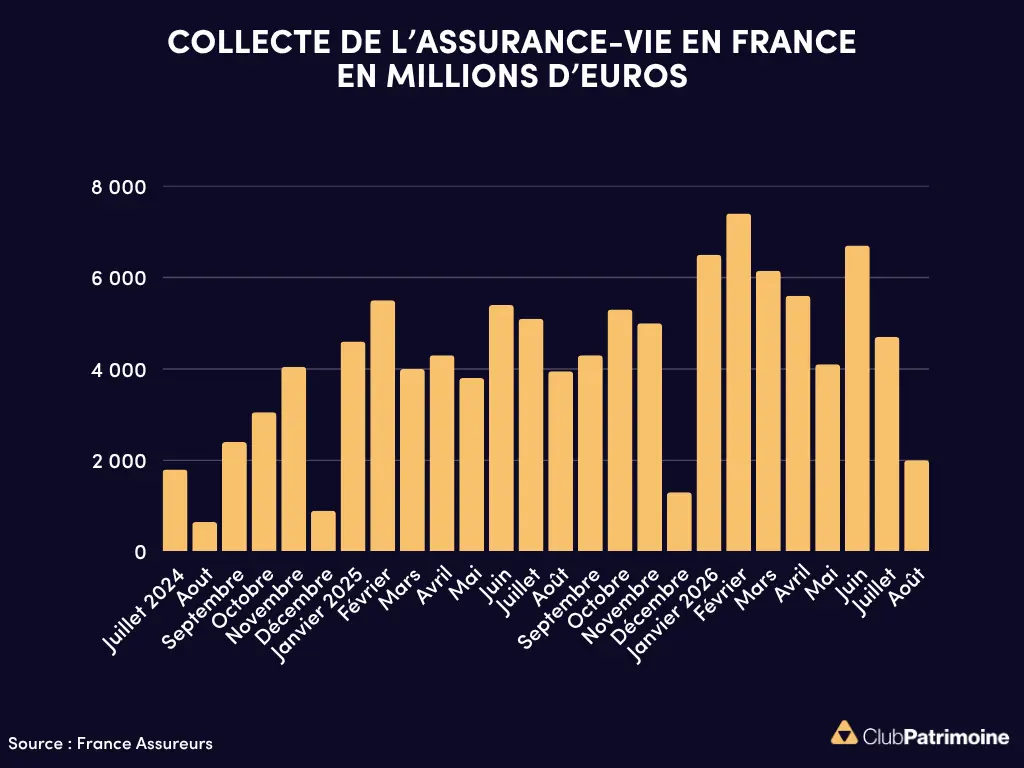
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.