“Le potentiel des actions reste important”

Comme tous les vendredis nous retrouvons Léonard Cohen de chez Ginjer AM dans notre émission La Météo Boursière
C'était une semaine de reprise avec quand même pas mal d'interrogations sur l'inflation et donc sur les taux.
Inflation et taux : les inquiétudes persistent sur les marchés
En fait, les mêmes interrogations depuis trois mois, effectivement liées à l'inflation, mais ce n'est pas cette semaine qu'on a eu beaucoup de réponses. C'est pourtant l'occasion de se positionner. Petit un, ça revient régulièrement parce qu'évidemment, comme la guerre États-Unis-Iran ne s'arrête pas, en tout cas il y a de moins en moins de visibilité sur son éventuel arrêt, eh bien, il y a des inquiétudes sur l'approvisionnement. Et bien sûr, ça se reflète sur les prix des matières premières, du pétrole et du gaz. La surprise de la semaine pour beaucoup, c'est que le prix du gaz, eh bien, n'a pas cessé de monter pendant tout l'été, contrairement au pétrole qui a fait du yoyo. Et donc, ça alimente aussi les inquiétudes et l'inflation sur la zone euro. Et donc, comme il y a débat sur ce que feront les banquiers centraux, eh bien, cette semaine, tout le monde se met à s'inquiéter de voir les taux courts être remontés par les banquiers centraux. Je fais remarquer aux uns et aux autres que les taux longs, eux, remontent depuis un long moment et partout, pas simplement en France.
Un petit mot sur le rapport sur l'emploi qui va tomber cet après-midi. Pas de grandes attentes de ce côté-là ?
Emploi américain : des attentes revues à la baisse
C'est-à-dire que plus on avance, plus les anticipations révisent à la baisse les créations d'emplois. Et donc, les attentes sont assez faibles pour le mois et la publication de cet après-midi. Et donc, s'il y a de très grosses déceptions, il y aura des mouvements, ou sinon le mal est déjà fait de ce côté-là.
On va finir par votre positionnement pour cette rentrée sur les deux fonds que vous gérez chez Ginjer, deux fonds européens, on le rappelle. Comment est-ce que vous abordez un peu cette rentrée et cette dernière partie de l'année ?
Ginjer AM maintient 65 % d’exposition aux actions
C'est vrai que ce n'est pas cette semaine qu'on a eu beaucoup de choses, de réponses. Donc sur les fonds, sur les fonds, on a un positionnement très particulier puisque notre gamme est composée de deux fonds simplement, un fonds mixte Europe et un fonds actions Europe. Ils sont les plus liquides, parmi les plus liquides de la place, puisque ce sont des actions large caps, du souverain pour ce qui est du fonds mixte. Et dans la situation actuelle, et notre modèle de risque qui est très, très particulier, qui n'est pas basé que sur les fondamentaux, bien au contraire, eh bien, on reste positionné à 65 % d'exposition aux actions en dépit de la hausse que l'on a eue. L'année dernière, on a fait 35 % pour Détox et cette année, on est à plus de 20 % de hausse en YTD. Et donc, en dépit de tout ça, on reste convaincu que le potentiel actions reste important sur des groupes de valeurs bien identifiés. Et on pense que ça doit continuer. En tout cas, le potentiel de notre liste sur 12-18 mois a remonté en dépit de la hausse que l'on a connue, a remonté parce que les révisions à la hausse des prévisions de bénéfices se sont généralisées pour les valeurs de notre portefeuille au mois de juillet. Et donc, on a un potentiel qui reste important. Donc, un, on reste investi en majorité sur les actions et, deux, à l'intérieur, il y a des groupes de valeurs qui permettent d'envisager un potentiel de 20 %. Donc, ça restera heurté, mais on reste très confiant pour la suite.
Retour sur le point de la semaine dernière de Léonard Cohen : Les taux inquiètent, les actions résistent
Fed : les marchés s’inquiètent de l’évolution des taux d’intérêt
Elle est très attendue, mais elle n'a pas beaucoup de visibilité, on le sait, et c'est bien pour ça que les marchés financiers sont inquiets sur les taux d'intérêt. On l'a bien vu, l'arrêt des négociations visibles entre les États-Unis et l'Iran a amené à une poussée du prix des matières premières, enfin de l'énergie notamment, et ça a joué évidemment sur les chiffres d'inflation de ces mois d'été.
Clairement, dans un cadre où il y a beaucoup d'incertitudes quant à la fin de ce conflit, eh bien, il y a cette peur d'un renforcement de cette inflation dans le temps, ne laissant aucune possibilité d'action des banquiers centraux pour la suite. Et donc le marché s'est mis à douter, surtout au mois d'août.
Taux français : le risque augmente sur fond d’incertitudes politiques
Oui, c'est le moins qu'on puisse dire. De toute façon, bien évidemment, les taux d'intérêt, ce ne sont pas que l'inflation, c'est aussi bien évidemment la capacité des pays à rembourser leur dette. Et bien évidemment, toutes les déclarations politiques amènent à créer pas mal de doutes.
Il est clair que cet été, petit à petit, le risque français a augmenté, n'a cessé d'augmenter régulièrement. Ce n'est pas gravissime par rapport à nos balises, on n'est pas dans des dangers pour l'instant très importants. Néanmoins, évidemment, à chaque fois qu'il y a un changement de notation de la part de Fitch ou des autres organismes de notation, il y a des inquiétudes.
Ce qui est important et rassurant, c'est qu'il n'y a aucune diffusion aux autres pays européens. Ça montre que ce ne sont pour l'instant que des inquiétudes et pas encore des réalités sur lesquelles il faut raisonner avec certitude.
Iran : le gaz et le pétrole entretiennent les pressions inflationnistes
Autant le pétrole arrive à être, enfin, le prix du pétrole arrive à être pour l'instant maîtrisé, autant le prix du gaz, notamment en Europe, monte régulièrement là aussi cet été. Donc c'est à noter, et notamment pour l'inflation à venir.
Mais ça reste pour l'instant, enfin, encore une fois mesuré, mais ça monte. Et donc il faut regarder aussi ce pan-là.
Résultats d’entreprises : encore du potentiel pour les marchés actions
C'est pour ça qu'on préfère les actions aux taux d'intérêt, encore une fois, et c'est pour ça que l'idée, par nos balises, on maintient cette idée qu'il y a encore du potentiel sur les marchés actions.
C'est pas au niveau de la macroéconomie qu'on trouve de l'information permettant de se projeter. Par contre, comme on l'avait dit, un trimestre aussi difficile que le deuxième de 2026, avec ce déclenchement de la guerre entre l'Iran et les États-Unis, aurait pu amener à beaucoup d'interrogations et d'inquiétudes.
Eh bien, ces interrogations, elles ont en tout cas été levées, pardon, pour le deuxième trimestre avec de très bons résultats, vraiment très bons résultats. Les financières, les industrielles, en particulier en Europe, en ont profité.
Bien évidemment, il y a des niches sur lesquelles il faut pas, enfin, on peut toujours trouver de la valeur, mais attention, pour nous la consommation, c'est pas encore maintenant. On aura l'occasion d'en reparler.

Contributeurs





Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Pourquoi coûte-t-il moins cher d’envoyer une fusée dans l’espace que de transporter du pétrole des États-Unis vers la Chine ?
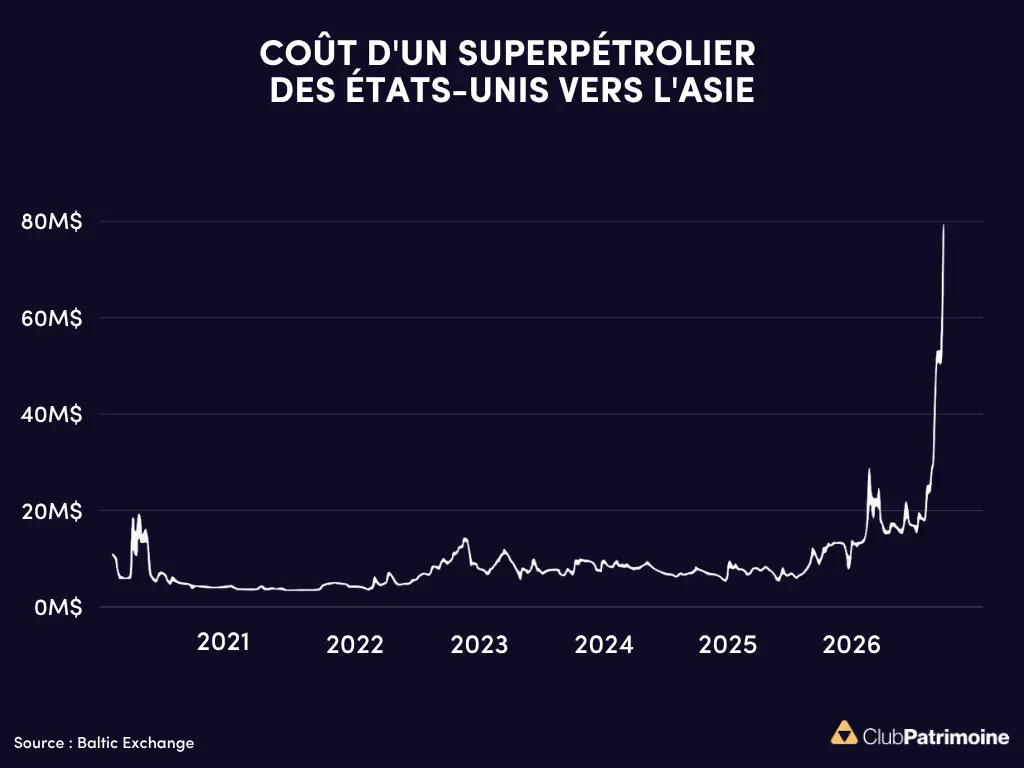
Pourquoi lancer une fusée coûte moins cher que transporter du pétrole vers la Chine ?
Signe de l’extraordinaire flambée des coûts du transport pétrolier, il est désormais plus cher de louer un supertanker pour acheminer du pétrole des États-Unis vers la Chine que de lancer une fusée dans l’espace
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.