Les taux élevés et l’inflation persistante imposeront aux investisseurs davantage de sélectivité au S2 2026
Selon Allianz GI, les taux élevés et l’inflation persistante imposeront aux investisseurs davantage de sélectivité au second semestre 2026
Dans un environnement macroéconomique marqué par une croissance mondiale ralentie mais résiliente (3,0 % attendus sur l’année), une inflation persistante (4 % au niveau mondial) et des taux durablement élevés, les marchés financiers abordent le second semestre 2026 dans un environnement sous tension. Face à des incertitudes géopolitiques tenaces, une dispersion accrue entre classes d’actifs et la domination de thèmes liés à l’intelligence artificielle, la performance dépendra avant tout de la capacité des investisseurs à arbitrer finement entre rendement, risque et sélectivité.
Macroéconomie et marchés de taux : vers un retour des primes de risque ?
L’économie mondiale continue de faire preuve d’une certaine résilience face aux récents chocs géopolitiques, mais les perspectives de croissance ont été revues à la baisse dans la plupart des régions, notamment en zone euro (0,8 % attendus en 2026).
Dans le même temps, l’inflation demeure plus persistante que prévu, alimentée par les tensions énergétiques, les facteurs climatiques et les incertitudes géopolitiques. Si un accord entre les États-Unis et l’Iran et une réouverture du détroit d’Ormuz pourraient atténuer à court terme les pressions sur les marchés et réduire les primes de risque, les prochains mois demeurent incertains.
Dans ce contexte, les banques centrales ont récemment infléchi leur posture vers un biais plus restrictif, tout en conservant une trajectoire globalement prudente. En zone euro, une marge de resserrement supplémentaire subsiste, mais apparaît désormais limitée et étroitement dépendante de l’évolution de l’inflation. Aux États-Unis, la Réserve fédérale maintient une posture attentive, laissant ouverte la possibilité d’un resserrement supplémentaire en cas de résurgence des pressions inflationnistes, ce qui rend la trajectoire de politique monétaire moins lisible.
Lire aussi : Le risque français et le marché obligataire
Sur les marchés obligataires souverains, plusieurs éléments appellent à la vigilance :
des primes de risque déjà très comprimées,
des besoins de financement élevés avec des volumes d’émissions record,
un contexte politique potentiellement plus volatil en Europe.
« L’inflation devrait rester plus durablement élevée qu’anticipé, ce qui implique des taux d’intérêt élevés sur une période prolongée. Les facteurs climatiques, notamment les effets d’El Niño sur les matières premières, viennent ajouter une nouvelle source d’incertitude inflationniste. Dans ce contexte, la recherche de rendement reste centrale, mais les primes de risque devraient progressivement se reconstituer, en particulier sur les dettes souveraines, avec un risque d’écartement des spreads à moyen terme. Enfin, la capacité d’absorption des marchés pourrait être mise à l’épreuve par des volumes d’émission élevés, justifiant une demande accrue de rémunération de la part des investisseurs », souligne Matthieu de Clermont, Directeur des Investissements Assurance & Stratégies Réglementaires.
Lire aussi : Le crédit corporate surperforme en Europe
Marchés du crédit : portés par le rendement, soutenus par des fondamentaux solides
Les marchés du crédit confirment leur résilience structurelle, démontrant leur capacité à absorber les épisodes de stress, y compris dans un contexte de forte volatilité des prix du pétrole et d’environnement macroéconomique incertain.
Les écartements de spreads observés lors des récents épisodes de tension sont restés contenus (environ 20 points de base pour l’Investment Grade et jusqu’à 70 points de base pour le High Yield), traduisant une demande soutenue des investisseurs.
Cette dynamique repose avant tout sur le niveau attractif des rendements. Dans un contexte de taux élevés, le carry reste le principal moteur de performance.
Les fondamentaux demeurent globalement solides :
davantage d’upgrades que de downgrades sur l’Investment Grade,
des taux de défaut attendus modérés sur le High Yield,
des flux toujours positifs.
« Le marché du crédit a démontré sa capacité à absorber les chocs. Nous nous attendons à ce que les spreads restent globalement stables. Dans un monde où les alternatives restent limitées, le crédit continue d’offrir des opportunités attractives, notamment grâce à des niveaux de rendement redevenus compétitifs. Les clés seront la sélectivité, la qualité des émetteurs et l’analyse du risque de crédit », explique Vincent Marioni, CIO Credit.
AllianzGI identifie notamment des opportunités dans le secteur bancaire, bénéficiant de marges d’intérêt en hausse et de bilans solides ; ainsi que les télécommunications, soutenues par un potentiel de consolidation et la fin d’un cycle d’investissements intensifs.
Lire aussi : Les marchés face à des signaux contrastés
Marchés actions : la dynamique technologique persiste, mais les opportunités se multiplient
Les marchés actions restent fortement polarisés, dominés par les valeurs technologiques, en particulier les semi-conducteurs, et les investissements liés à l’intelligence artificielle. Les dépenses d’infrastructures et de data centers, portées par les grands acteurs technologiques, continuent de soutenir la croissance, les bénéfices et les valorisations.
En dehors de cette thématique, les marchés apparaissent plus contrastés, notamment en Europe où l’exposition directe à l’IA reste limitée.
Toutefois, plusieurs facteurs pourraient soutenir une ouverture progressive du marché:
une stabilisation des prix de l’énergie, notamment en cas de normalisation de la situation dans le détroit d’Ormuz,
des valorisations redevenues attractives,
la réouverture progressive de segments (consommation discrétionnaire, luxe etc.) fortement pénalisés.
« Après une phase de forte concentration autour de la technologie, le marché pourrait s’élargir, avec de nouvelles opportunités d’investissement. En Europe, certains segments fortement pénalisés redeviennent investissables, dans un contexte de valorisations attractives. Plusieurs thématiques seront clés, comme le déploiement élargi de l’IA à l’ensemble de la chaîne de valeur (industrie, matériaux, infrastructures), l’autonomie stratégique européenne, la transition énergétique. On pourra également trouver des opportunités dans les banques, les utilities et certaines valeurs cycliques décotées, dont certains segments de la consommation, de manière sélective », indique Isabelle de Gavoty, Directrice Actions Conviction/ISR Europe.
Lire aussi : Marchés américains : la correction de la tech cache une rotation plus profonde
D'autres analyses de marchés
Voir aussi : Quelles classes d'actifs privilégier pour le second semestre ?
Contributeurs







Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Vieillissement de la population mondiale : la part des plus de 65 ans d’ici 2050
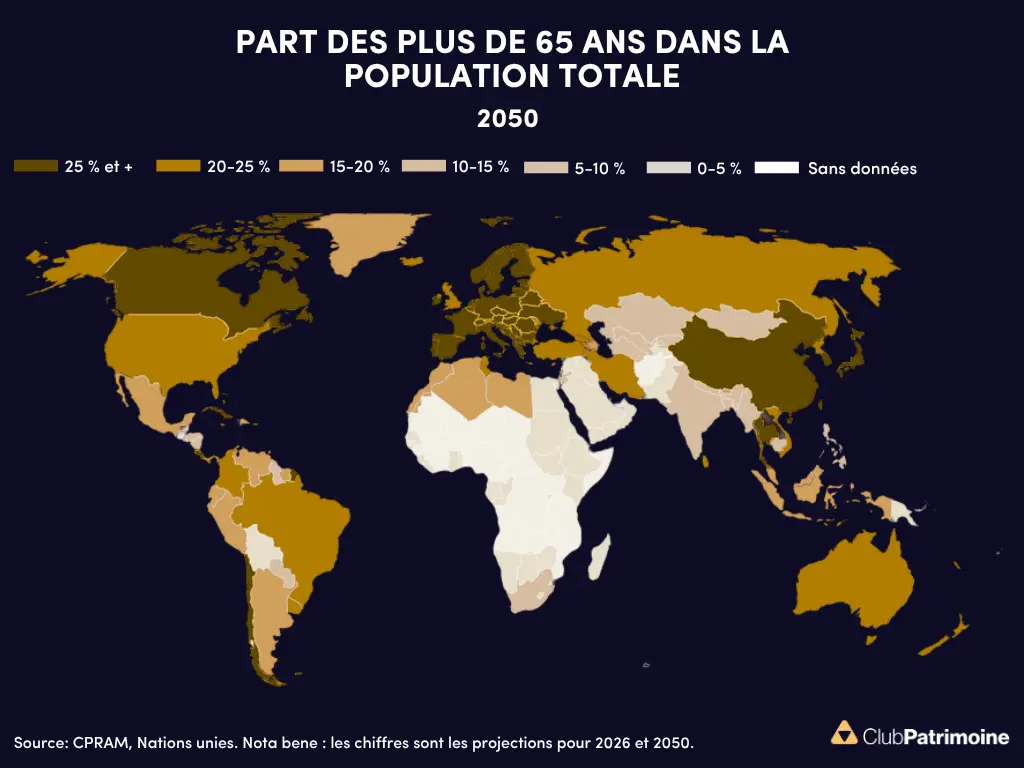
Vieillissement de la population : les plus de 65 ans en 2050
Selon l’ONU, les plus de 65 ans passeraient de 10,6 % à 16,3 % de la population mondiale en 2050, avec 30,9 % en Chine et près de 40 % en Corée du Sud.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.