Girardin : qui peut légitimement définir les bonnes pratiques ?

La création récente de l'OMDOM, Organisation des monteurs en défiscalisation outre-mer, par Ecofip, INFI, Inter Invest Outre-mer et Sintorin constitue une initiative intéressante officiellement présentée le 1er octobre 2026 lors de la convention Patrimonia à Lyon. Dans un contexte où les dispositifs d'aide fiscale à l'investissement productif outre-mer sont régulièrement interrogés sur leur efficacité, la volonté affichée de renforcer les bonnes pratiques, la transparence et les contrôles au sein de la profession mérite naturellement l'attention.
Mais cette initiative soulève aussi plusieurs questions de fond : que doit réellement garantir un label professionnel dans le domaine du Girardin ? Peut-on appliquer les mêmes standards à des investissements relevant de secteurs économiques très différents ? Et jusqu'où une organisation privée peut-elle prétendre apprécier les pratiques et le savoir-faire de professionnels concurrents ? Car sécuriser le montage fiscal ne suffit pas nécessairement à garantir la pertinence économique de l'investissement financé.
Quatre fondateurs de l'OMDOM, mais deux modèles dominants
Le profil des quatre fondateurs de l'OMDOM mérite d'abord d'être observé.
INFI et Sintorin interviennent principalement sur des opérations importantes nécessitant un agrément fiscal. Ce sont des dossiers structurés, portant souvent sur plusieurs millions d'euros, qui font l'objet d'une instruction préalable de l'administration fiscale.
Ecofip et Inter Invest sont, à l'inverse, les deux principaux acteurs du marché du plein droit. Selon les estimations établies par l'Inspection générale des finances dans son rapport de juillet 2023, ils représentaient à eux deux environ deux tiers du marché intermédié du plein droit en 2022. Cette expérience considérable leur confère naturellement une connaissance approfondie du Girardin. Mais elle conduit aussi à s'interroger sur la représentativité du modèle proposé.
Entre les grandes opérations à agrément et le traitement industrialisé d'un volume important d'opérations de plein droit existe en effet une autre réalité : celle des TPE, PME et entreprises individuelles ultramarines pour lesquelles quelques dizaines ou centaines de milliers d'euros d'investissements peuvent être déterminants.
Or c'est précisément vers ces entreprises que le dispositif doit aussi être orienté.
Le « Girardin industriel » recouvre des réalités économiques très différentes
Une autre difficulté tient à l'expression même de « Girardin industriel ». Elle tend à regrouper sous une même catégorie fiscale des investissements réalisés dans des secteurs économiques pourtant profondément différents : BTP, transport, tourisme, artisanat, services, industrie ou agriculture.
L'éligibilité fiscale peut relever du même dispositif. Cela ne signifie pas que l'analyse économique, technique et opérationnelle des investissements puisse être identique.
Le secteur agricole l'illustre particulièrement bien. Apprécier la pertinence d'un investissement agricole suppose de comprendre l'exploitation, son foncier, son cycle de production, ses débouchés, ses contraintes agronomiques, son besoin réel d'équipement et sa capacité à exploiter durablement le bien financé.
Une piste agricole, un réseau de canaux, une serre ou un système d'irrigation ne peuvent pas être analysés comme un véhicule utilitaire, une machine-outil ou un équipement hôtelier.
La question est donc de savoir s'il est réellement pertinent de considérer l'ensemble du Girardin productif comme une seule « classe d'actifs » à laquelle seraient appliquées des procédures standardisées.
Plus le dispositif concerne des petites entreprises et des investissements spécifiques, plus l'expertise sectorielle et la connaissance du terrain deviennent déterminantes.
Lire aussi :
Dispositif Girardin industriel : fonctionnement et opportunités
Les garanties de bonne fin fiscale en Girardin industriel : analyse critique
Les enseignements du rapport de l'IGF
Le rapport de l'IGF de juillet 2023 est à cet égard instructif. Il consacre notamment un développement au financement des chauffe-eaux solaires, présenté comme « emblématique des carences du RAFIP ».
L'enjeu n'est pas de remettre en cause l'intérêt environnemental de ces équipements. Il est de constater qu'un investissement peut satisfaire aux conditions permettant de bénéficier d'une aide fiscale sans que cela suffise à démontrer que la dépense publique correspondante est utilisée de manière optimale au service du développement économique ultramarin. Cette distinction est fondamentale.
Le Girardin n'a pas été créé pour produire des réductions d'impôt. La réduction d'impôt est le moyen choisi par le législateur pour orienter des capitaux privés vers les économies ultramarines. L'objectif final reste donc l'investissement productif.
Protéger l'investisseur ou financer l'entreprise ?
Une grande partie de la commercialisation du Girardin auprès des contribuables repose aujourd'hui sur deux arguments : le rendement fiscal et la sécurisation de l'opération.
Certaines offres sont ainsi accompagnées de garanties destinées à indemniser l'investisseur en cas de remise en cause fiscale. Ces mécanismes peuvent naturellement présenter un intérêt pour le contribuable. Ils ne doivent cependant pas déplacer le centre de gravité du dispositif.
La première question ne devrait pas être : « Comment garantir la réduction d'impôt de l'investisseur ? » Elle devrait être : « L'investissement financé répond-il réellement aux besoins de l'entreprise ultramarine ? »
La meilleure protection contre une reprise fiscale reste en effet, en amont, la qualité de l'investissement : son utilité, son prix, sa réalité, sa mise en service et son exploitation effective.
Lire aussi : Girardin : la mécanique de la rentabilité fiscale expliquée
Le plein droit impose davantage de terrain
Cette exigence est particulièrement importante pour les opérations de plein droit. Contrairement aux investissements soumis à agrément, elles ne bénéficient pas d'une instruction fiscale préalable. Le rôle du monteur et de l'opérateur devient donc essentiel.
Il ne devrait pas se limiter à vérifier une facture, une attestation et quelques photographies.
Il faut comprendre l'entreprise, apprécier son besoin, vérifier sa capacité à exploiter l'investissement, contrôler son prix, constater sa réalisation et suivre son utilisation pendant toute la période légale.
Cette nécessité apparaît avec une acuité particulière dans le secteur agricole. Financer une piste, un réseau de canaux, une serre ou un équipement agricole suppose de connaître l'exploitation, son foncier, son activité et son projet de développement.
Cela nécessite des compétences techniques et une présence effective sur le territoire. Le contrôle documentaire ne peut pas remplacer le terrain.
Audit des monteurs : conformité réglementaire ou exposition du savoir-faire ?
L'idée d'un audit des monteurs soulève par ailleurs une difficulté différente. Un audit portant sur le respect d'obligations objectives et communes à tous les professionnels est parfaitement compréhensible : assurance, obligations réglementaires, procédures de lutte contre le blanchiment, information des investisseurs ou conservation des justificatifs. Mais l'activité d'un monteur ne se résume pas à ces obligations.
Chaque professionnel développe au fil des années ses propres méthodes de sélection des dossiers, ses procédures de contrôle, ses réseaux locaux, ses outils d'analyse, ses critères de risque et, plus généralement, un savoir-faire qui constitue une partie de son avantage concurrentiel. Jusqu'où devra-t-il dévoiler ces éléments pour obtenir un label ?
La confidentialité promise par un auditeur indépendant constitue évidemment une protection indispensable. Elle ne règle toutefois pas entièrement la question lorsque le référentiel, sa gouvernance ou ses évolutions sont liés à une association créée et administrée par des entreprises qui sont elles-mêmes concurrentes des candidats au label.
Il serait difficilement concevable qu'un professionnel soit conduit, directement ou indirectement, à exposer à ses principaux concurrents le mode d'emploi du savoir-faire qu'il a construit pendant des années.
Pour être crédible, le dispositif devrait donc établir une séparation extrêmement claire entre ce qui relève de la vérification d'obligations communes et ce qui appartient au secret des affaires et au savoir-faire propre de chaque opérateur.
Lire aussi : Girardin : avant de regarder le montage, regardez le monteur
Un label privé ne peut pas devenir un quasi-agrément fiscal
Une autre frontière doit être clairement préservée. Déterminer si un investissement remplit les conditions prévues par la loi fiscale relève de l'application de la loi et, en dernier ressort, du contrôle de l'administration fiscale sous le contrôle du juge. Une association professionnelle privée peut définir des règles déontologiques pour ses membres. Elle peut promouvoir des standards de qualité et contrôler le respect de ses propres engagements.
Elle ne saurait en revanche conférer à un investissement une forme d'éligibilité fiscale supplémentaire ou laisser penser que l'absence de son label traduirait une moindre conformité à la loi. Cette distinction est particulièrement importante pour les opérations de plein droit.
Le principe même du plein droit est que le bénéfice du dispositif résulte de la réunion des conditions prévues par la loi, sans agrément fiscal préalable. Créer progressivement, par le marché, une forme de quasi-agrément privé poserait donc question.
Le label ne doit pas devenir une norme fiscale parallèle.
Quel référentiel pour un véritable label de place ?
C'est probablement sur ces différents points que l'initiative de l'OMDOM sera véritablement jugée. Un référentiel professionnel peut contribuer à élever les standards de la profession.
Mais il doit respecter plusieurs équilibres : ne pas uniformiser artificiellement des secteurs qui nécessitent des compétences différentes, ne pas conduire les professionnels à dévoiler leur savoir-faire à leurs concurrents et ne pas se substituer à l'administration dans l'appréciation de l'éligibilité fiscale.
Il devrait également reconnaître que la qualité d'un investissement ne peut pas toujours être appréciée depuis un dossier. Dans certains secteurs, et notamment dans l'agriculture, la compétence technique, la connaissance du territoire et le suivi de l'exploitant constituent une partie essentielle de la sécurisation.
Remettre l'entreprise ultramarine et l'investissement productif au centre du Girardin
La création de l'OMDOM ouvre donc un débat utile. La profession a intérêt à renforcer ses standards et à démontrer sa capacité à prévenir les dérives. Mais la légitimité d'une organisation professionnelle ne dépendra pas uniquement de la taille ou de l'expérience de ses membres fondateurs. Elle dépendra de sa capacité à respecter la diversité des métiers, des territoires, des secteurs et des modèles d'intervention qui composent aujourd'hui le Girardin.
Le véritable enjeu dépasse finalement la défiscalisation. Il consiste à démontrer qu'un euro de dépense fiscale contribue effectivement à financer un investissement utile, correctement valorisé et durablement exploité outre-mer.
Le débat ne devrait donc peut-être pas être de savoir qui peut délivrer un label aux monteurs. Il devrait d'abord être de savoir comment remettre l'entreprise ultramarine, ses besoins réels et la qualité de l'investissement productif au centre du dispositif.
Par Franck Ladrière, LEGIDOM
Lire aussi : Dispositif DOM COM IS : faire converger optimisation fiscale et utilité économique
Contributeurs





Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
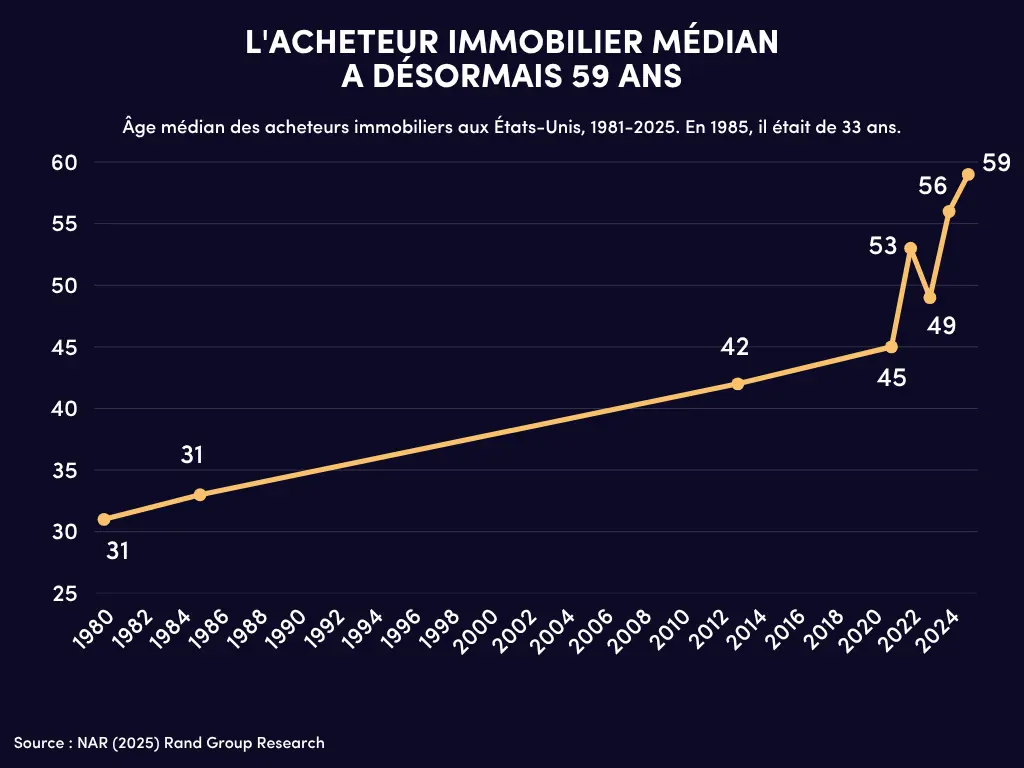
Faudra-t-il attendre la retraite pour devenir propriétaire aux Etats-Unis ?
Faudra-t-il attendre la retraite pour devenir propriétaire aux Etats-Unis ?
L'acheteur immobilier médian américain a 59 ans, contre 33 en 1985. Taux de propriété, effet de richesse : l'accès à la propriété révèle une économie en K.
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.