
SCPI Reason : une approche quantitative de l’immobilier déjà déployée dans 8 pays
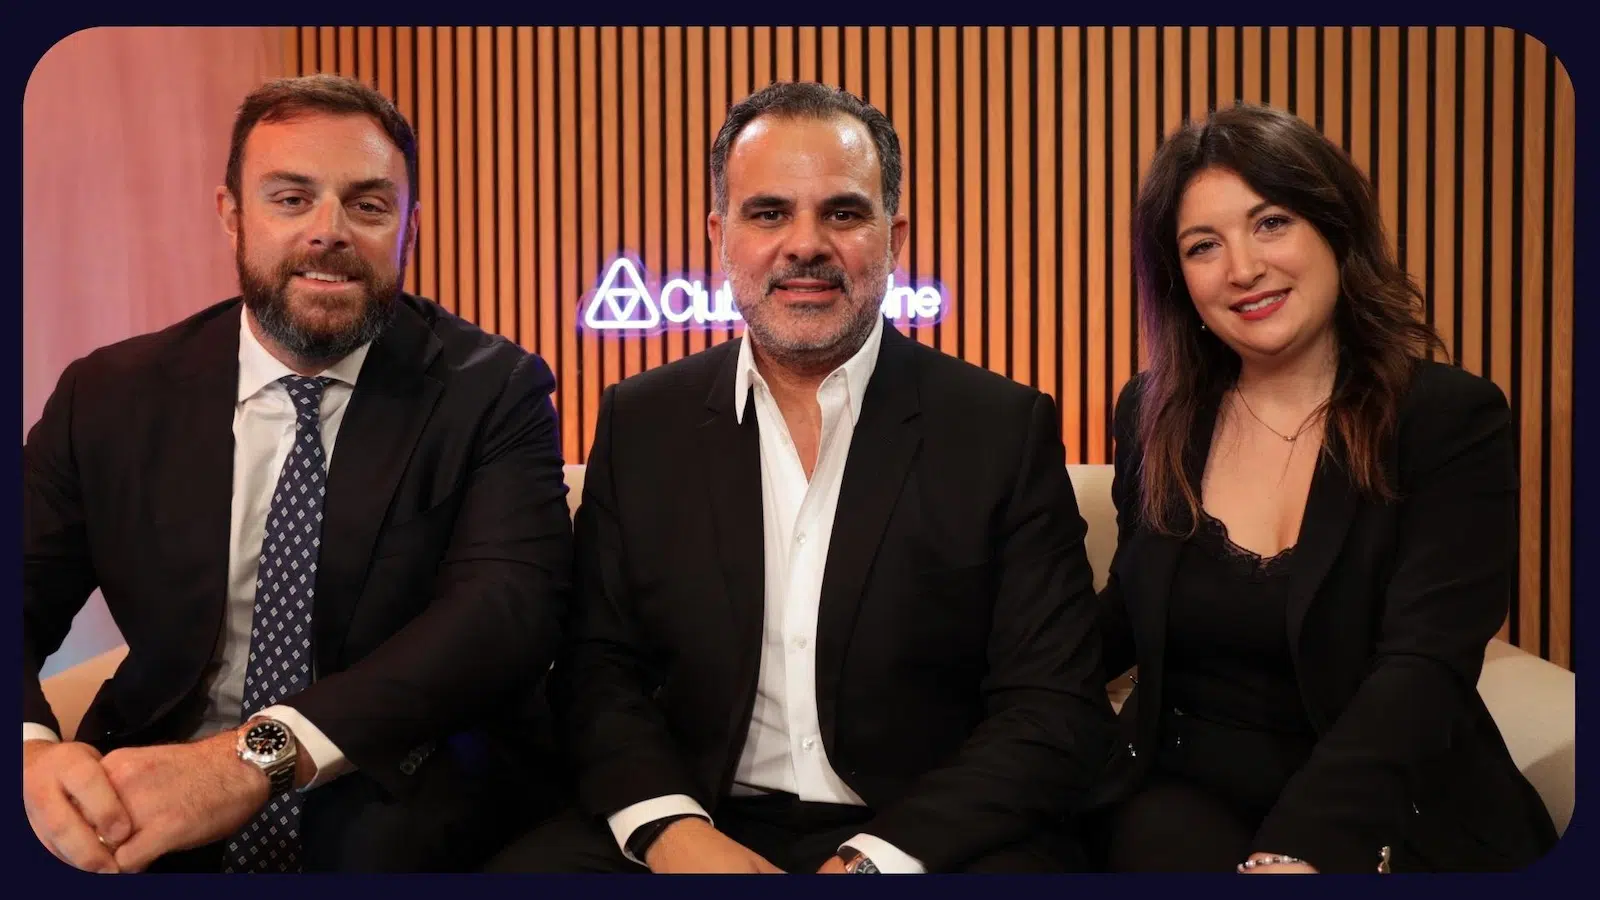
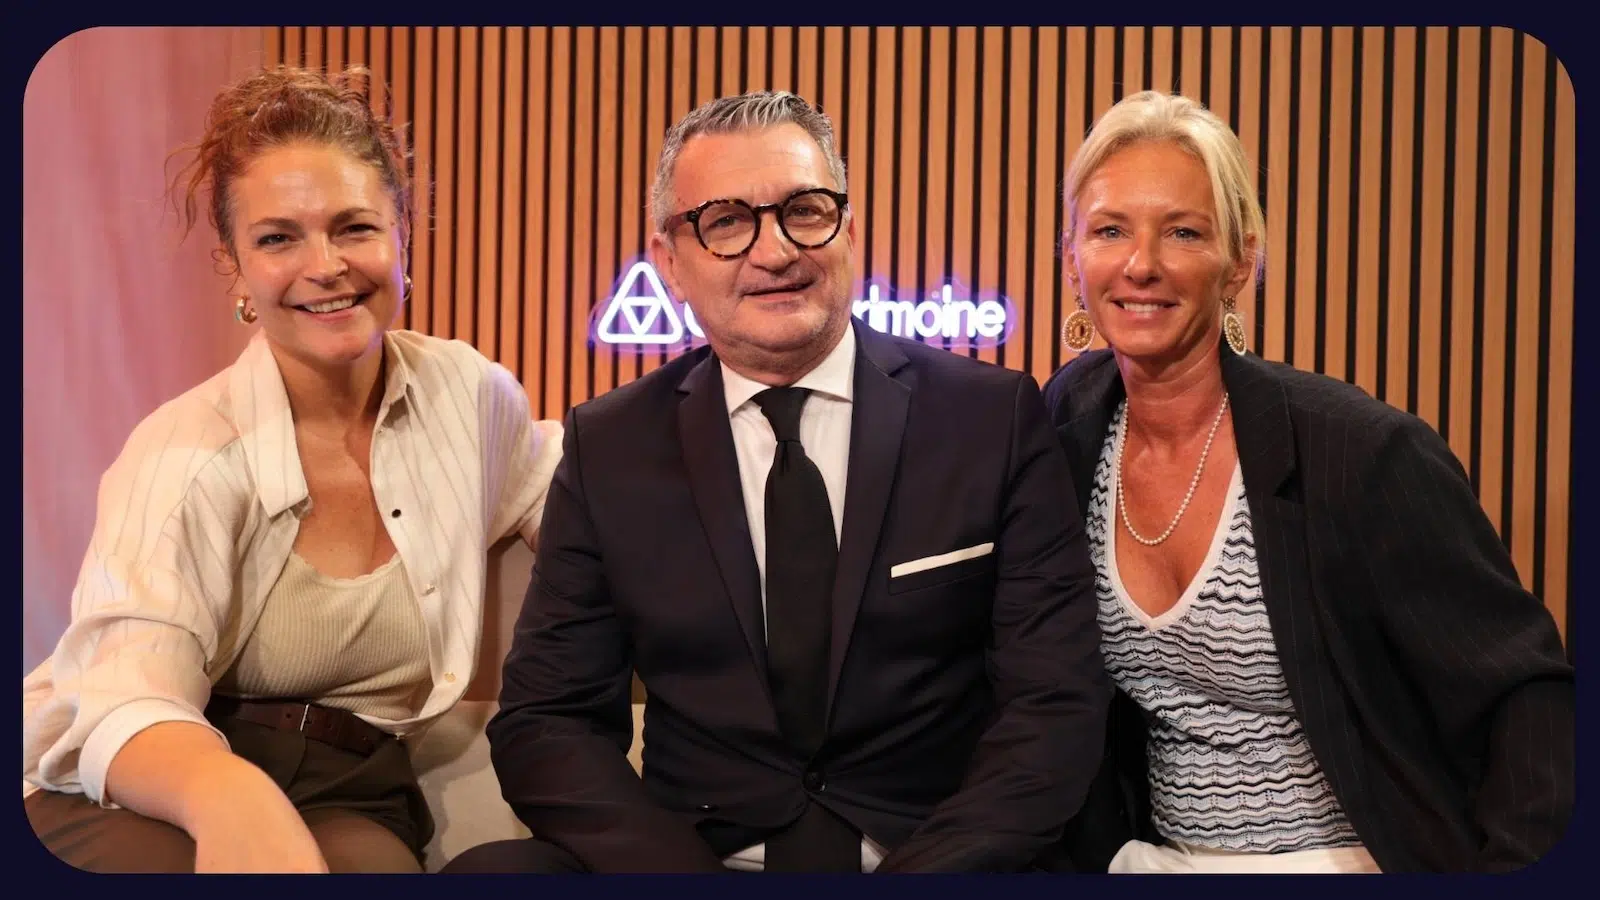
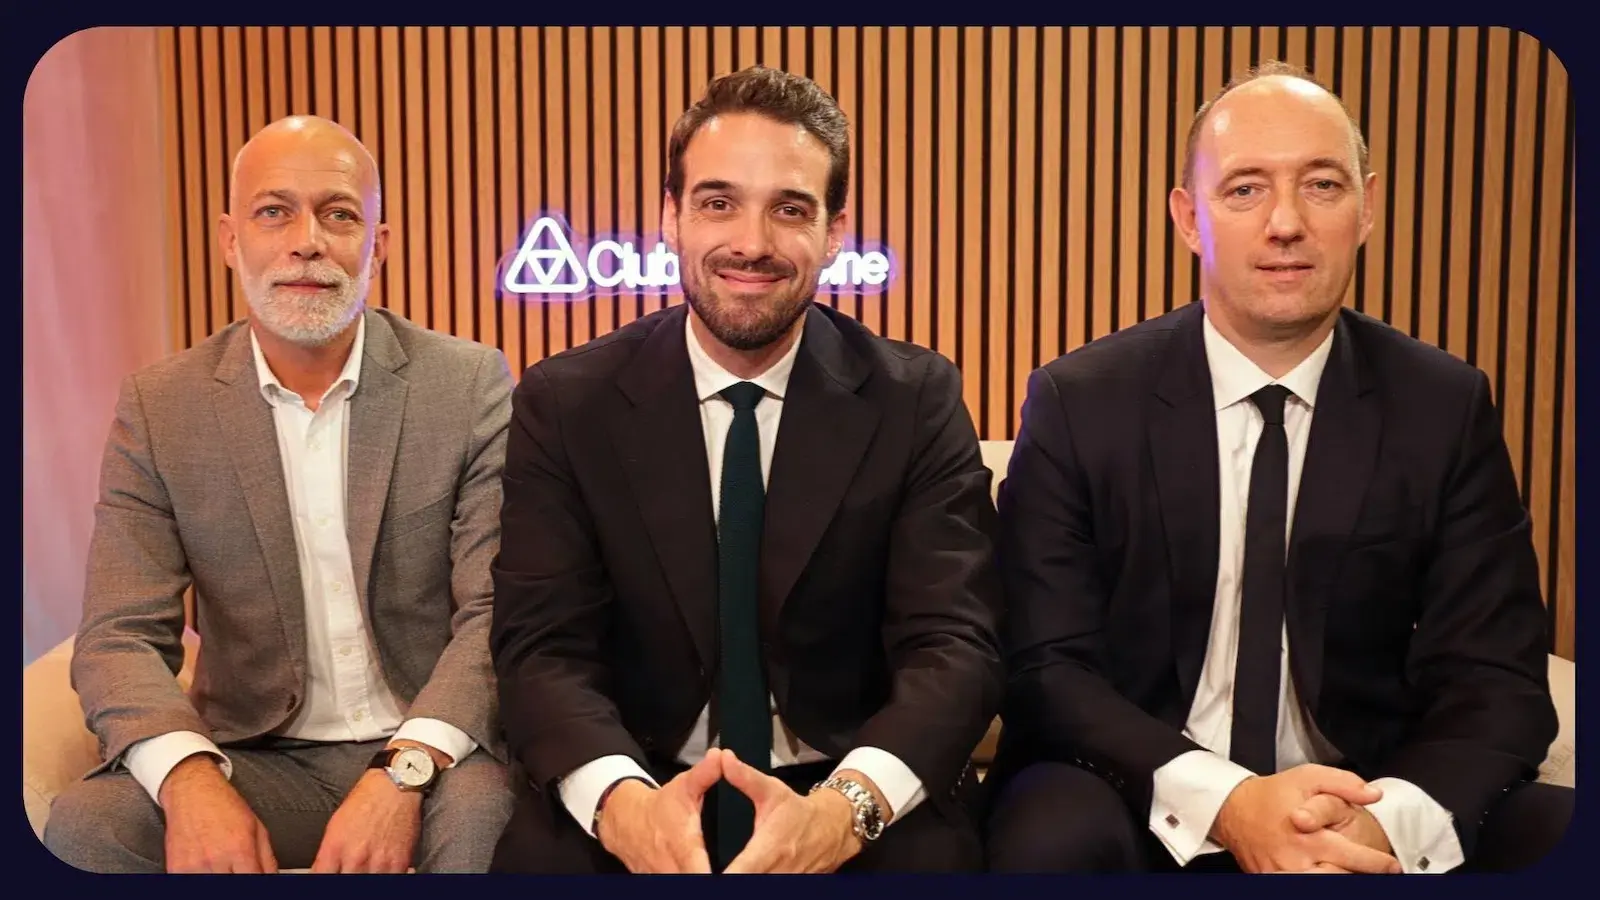
À l’occasion de Patrimonia 2026, Mansour Khalifé, Président Fondateur de MNK Partners, présente l’approche quantitative de la SCPI Reason, qui couvre près de 2 000 villes dans le monde pour sélectionner ses marchés et déterminer le bon timing d’investissement. Il détaille comment la data et l’analyse des cycles immobiliers orientent les choix de la société de gestion. Avec Amandine Frapier, Présidente Associée de Hilbert Wealth Management et Alexandre Mazzuca, Directeur Général Délégué de Lumnis Gestion Privée.
Avant toute chose, un petit mot de présentation de MNK Partners. Qu'est-ce que ça représente aujourd'hui ?
Mansour Khalifé : MNK Partners est une société de gestion agréée par l'Autorité des marchés financiers, mais c'est avant tout une discipline de gestion. Vous l'avez cité, nous avons un outil quantitatif, donc nous nous dotons d'outils qui nous permettent d'analyser les cycles immobiliers. C'est une société qui a maintenant plus de 9 ans, qui gère un peu plus de 500 M d'actifs, une trentaine de personnes, avec 4 bureaux européens.
Gestion quantitative : comment lire les cycles immobiliers pour choisir le bon timing d'investissement
Amandine Frapier : Votre approche chez MNK est essentiellement quantitative. Elle est fondée notamment sur la data et la lecture des cycles. Comment est-ce qu'elle vous permet aujourd'hui d'identifier non seulement les marchés, la bonne classe d'actifs, mais surtout le bon timing pour les acquisitions ?
Mansour Khalifé : Comme vous l'avez dit, nous avons un outil de gestion quantitative qui est quasiment unique sur le marché de la gestion et de l'investissement immobilier. Cela nous permet d'agréger de la data, donc de couvrir des villes dans le monde, quasiment 2 000 villes dans le monde, sur plusieurs classes d'actifs.
Comment le timing d'investissement est très lié au cycle du marché. Alors qu'est-ce qu'un cycle de marché ? C'est avant tout un couple ville-classe d'actifs. Nous parlons, par exemple, du commerce à Dublin, de la logistique à Varsovie, etc. Et donc, comme nous le suivons de manière trimestrielle, parce que la data est mise à jour trimestriellement, nous commençons à avoir suffisamment de recul pour tracer des trajectoires. Et ce sont ces trajectoires qui vont nous permettre de nous donner un peu le timing.
Est-ce que c'est le moment d'y aller ou pas ? Après, il y a une autre façon de regarder le timing, c'est la macroéconomie. Aujourd'hui, je prends un exemple. Quand nous regardons le Japon, les taux d'intérêt sont passés de zéro à 3 % sur un marché immobilier qui a toujours été stable aux alentours de 3 % sur les taux prime. Finalement, est-ce qu'il y aura un retour de cycle sur le Japon ? Nous pensons que oui, donc nous le suivons et nous l'attendons. Ça, nous n'aurions pas pu le faire si nous n'avions pas cet outil.
Lire aussi : SCPI : la force de l'adaptation
Remontée des taux de la BCE : quel impact sur le marché des SCPI ?
Alexandre Mazzuca : Mansour, je rebondis sur les taux d'intérêt. La BCE a relevé ses taux directeurs pour la 2e fois cette année, dans un contexte de tension inflationniste. Cette remontée des taux fragilise-t-elle le marché des SCPI ? Nous nous souvenons de 2023-2024, qui a été ravageur pour quelques SCPI. Et dans quelle mesure votre approche quantitative vous permet-elle d'absorber de tels chocs par rapport à une SCPI classique ?
Mansour Khalifé : La problématique sur le marché des SCPI en 2022-2023 n'est pas uniquement liée aux taux d'intérêt. La preuve, c'est qu'il y a une partie du marché qui a eu des problèmes et l'autre partie qui se porte assez bien. La réalité aujourd'hui, c'est que l'augmentation des taux va continuer. Depuis la première baisse en juin 2024, nous pensons que nous allons rester dans des zones inflationnistes assez élevées.
Nous regardons tous les risques géopolitiques. Il y a l'Iran, mais il n'y a pas que l'Iran. Il y a Taïwan qui pourrait arriver aussi. Dans ces environnements-là, nous pensons que les taux vont rester assez élevés. La problématique des taux provient aussi des problématiques budgétaires des États. Nous avons tous mis le focus sur l'Iran en pensant que c'est la guerre au Moyen-Orient qui a un impact. Oui, peut-être de manière structurelle en Europe, mais il faut regarder la macroéconomie dans son ensemble.
Qu'est-ce que nous apporte Quanty, notre outil quantitatif, là-dessus ? Il nous permet de détecter ces signaux de marché et l'impact qu'il peut y avoir sur l'immobilier. Je rappelle que, pour nous, c'est un GPS, quelque part. Ce n'est pas un outil de décision, c'est un outil de direction. C'est quelque chose qui va nous dire qu'il vaut mieux aller sur ce marché et ne pas aller sur tel et tel marché. C'est dans ce contexte-là que nous regardons, mais vous avez bien raison de le dire, nous allons avoir des taux qui seront élevés pendant un bon moment, nous pensons.
Data et conviction du gérant : qui décide des acquisitions ?
Amandine Frapier : Nous le disions tout à l'heure, la data, elle est au cœur de votre expertise, de votre système, de votre modèle de gestion. Quelle place vous laissez sur la conviction du gérant et alors que l'immobilier reste assez concret, finalement, sur la réalité du terrain ?
Mansour Khalifé : Une très bonne question. La place du gérant est à 100 %. Comme je le disais, la data va nous donner des directions, mais elle ne va pas prendre de décisions. Et c'est effectivement tous les trimestres. Les gérants se posent autour de la table, mais au regard du marché, au regard d'où va le marché, nous allons prendre des décisions. La data nous dit qu'il faut aller en Espagne maintenant depuis au moins 3-4 ans. Alors, nous ne sommes pas encore allés en Espagne. Pourquoi ? Parce que nous ne trouvons pas ce que nous cherchons.
Amandine Frapier : Tout le monde y va, j'ai l'impression, en Espagne.
Mansour Khalifé : C'est pour ça que nous n'y allons pas aussi. Donc globalement, tout ça est quand même assez lié. Et l'être humain est au cœur du système chez MNK. Nous n'avons pas encore envoyé de robots pour aller acheter des actifs. Ça reste des êtres humains qui font l'analyse, la lecture du marché et surtout le choix des actifs.
Alexandre Mazzuca : Votre SCPI Reason a 2 ans et affiche 11 actifs dans 5 pays différents, avec un taux de distribution proche des 13 %, puisque, en 2025, nous sommes à 12,9 %, largement supérieur à la moyenne du marché, qui est à 4,8 %. Comment expliquez-vous cet écart et est-ce tenable dans le temps ?
Les leviers de performance de la SCPI Reason
Mansour Khalifé : Juste pour actualiser les chiffres, Reason, c'est 18 actifs dans 8 pays. Le 8e a été ouvert hier, c'est l'Italie. Nous venons d'acheter 2 hôtels en Italie, dans le Piémont, avec le groupe B&B HOTELS. Aujourd'hui, c'est une SCPI qui va avoir 2 ans le mois prochain, qui, effectivement, a généré un TD de 12,90 %, qui n'est pas garanti. Ça ne présage pas de ce que ce sera.
Maîtrise de la collecte et ingénierie de dette court terme
Comment nous faisons ça ? C'est avant tout de la discipline, donc la maîtrise de la collecte. Qui nous donne du temps pour trouver les opportunités et surtout une ingénierie de dette, donc beaucoup d'ingénierie financière sur de la dette court terme qui va nous permettre de ne pas avoir la pression de la collecte. Autrement dit, nous poussons toujours devant nous 15 à 20 M de pipe. Un pipe, c'est globalement un flux d'investissement sur lequel nous sommes engagés et qu'il faut faire. Et c'est ce temps qui nous permet d'acter une surperformance au niveau du rendement.
La vitesse de relution, levier de surperformance du rendement
Pour vous schématiser rapidement, nous calculons ce que nous appelons une vitesse de relution. C'est une rapidité d'investissement, globalement, par rapport aux fonds que nous recevons. En 2026, c'est globalement 10 mois.
La vitesse de relution, ça veut dire quoi ? J'ai 5 mois de délai de jouissance. Je double mon délai de jouissance en termes d'investissement. C'est ce qui nous permet de rester performant tout en restant très sélectif sur la qualité des actifs parce que c'est la priorité. C'est tenable dans le temps ? C'est tenable dans le temps du moment où, effectivement, nous maîtrisons la collecte et que nous restons sur un marché qui est identique.
Bien sûr, si les marchés partent après dans d'autres directions, il faudrait le piloter. Mais aujourd'hui, quand nous achetons du 8,5 % en moyenne acte en main, globalement, puisque nous sommes rapides, ça nous permet d'avoir des rendements à 2 chiffres qui, je le rappelle, ne sont pas garantis.
Amandine Frapier : Pour continuer sur la rentabilité qui était la question posée par mon confrère. Aujourd'hui, ça a 2 ans, sauf erreur. C'est assez jeune pour l'immobilier, notamment. Quel enseignement vous tirez des trajectoires des SCPI un peu plus matures pour faire en sorte que les résultats reposent durablement sur votre modèle de gestion et pas forcément seulement sur la capitalisation de sa jeunesse ?
Pourquoi une jeune SCPI peut rester performante ?
Mansour Khalifé : Reason est une SCPI qui est jeune, mais qui est dynamique. Et ce que je pense, avec plus de 25 ans d'expérience en gestion de SCPI, c'est le dynamisme qui compte parce que la taille ne veut rien dire en soi. Quand je vois certains classements dans lesquels nous assimilons des forts collecteurs à des performeurs, nous voyons bien que la performance n'a rien à voir avec, globalement, la collecte ou la performance commerciale.
Donc, ce qui est intéressant, à mon sens, c'est vraiment de jouer la constitution du patrimoine. Ça reste une SCPI, c'est avant tout le I, c'est de l'immobilier. Donc qu'est-ce que nous achetons ? Qui sont les locataires ? Où est localisé l'actif ? Et je pense qu'une gestion de SCPI doit rester active, c'est-à-dire que ce n'est pas une constitution de stock, c'est au contraire un stock qui roule. Donc, si la question est de savoir est-ce que Reason va atteindre 3 Mds dans les prochaines années. J'ai envie de dire : peu importe. L'essentiel, c'est qu'elle reste performante. Et pour rester performante, il faut doser le flux de collecte qui arrive. Vous savez, ce sont les paliers de croissance. Je donne toujours l'exemple des enfants qui ont des paliers de croissance à chaque âge. Une SCPI, c'est pareil. Et surtout, c'est le renouvellement du portefeuille. Nous sommes déjà préparés pour vendre les premiers actifs dès que nous pourrons le faire, c'est-à-dire d'ici 2-3 ans.
Lire aussi : SCPI : le top 25 des performances 2025
Alexandre Mazzuca : En parlant du prix de la part, vous avez revalorisé 2 fois votre prix de part depuis le lancement de la SCPI, à contre-courant d'une partie du marché. Qu'est-ce qui permet cette trajectoire, justement ? Et n'y a-t-il pas un risque à l'afficher comme automatique à chaque révision semestrielle ?
Revalorisation du prix de part, éviter la décote
Mansour Khalifé : Rien n'est automatique. Et ça, nous l'avons toujours dit, les prix de part dans les SCPI sont censés monter, mais baisser aussi. Après, il ne faut pas vendre du rêve. Derrière, il ne faut pas être trompeur dans la démarche où ça monte, ça monte, ça monte et, un beau jour, nous faisons moins 40, moins 50 %.
La réalité aujourd'hui, c'est l'augmentation de la valeur de part. Il y a un rationnel derrière. Ce n'est pas un élément de marketing. Ce n'est pas un élément commercial. Quel est le rationnel derrière ? C'est la décote. Donc, quand j'ai une valeur de part qui est à plus de 5 % de décote de la valeur de l'actif, ce que nous appelons la valeur de reconstitution, quand la SCPI est jeune, globalement, ça veut dire que je vais embarquer avec moi de la dilution future. Et nous, nous ne voulons pas, parce que ceux qui nous font confiance, c'est pour que nous allions performer pour eux.
Donc finalement, nous évitons ces décotes et, dès lors que nous allons tamponner les moins 5 %, ou du moins sortir d'un tunnel de moins 3 %, nous allons revaloriser la part. Là où vous avez raison, c'est qu'à un moment, si les marchés se retournaient, pour x ou y raison, et ça, nous verrons plus tard. Nous ne pensons pas, mais nous verrons. Là, effectivement, s'il faut rebaisser les valeurs de part de 0,5 %, de 1 %, nous le ferons. Il faut avoir en tête qu'une SCPI est un produit, du moins un produit de placement qui est long. Et donc, dans le temps long, il faut aussi accepter des variations. C'est de la volatilité. Il y a des risques, qu'ils soient embarqués, qu'ils soient sur l'immobilier ou qu'ils soient sur les marchés. Et donc, pour nous, le plus important dans le pilotage, c'est de ne pas avoir de décote.
Lire aussi : SCPI Reason : deuxième revalorisation en moins d'un an
Amandine Frapier : Vous multipliez les actifs ciblés en Europe, mais pas que. Je crois que les dernières acquisitions sont aux Pays-Bas et en République tchèque. Aujourd'hui, quelles seraient les nouvelles cibles ? Les nouveaux pays et quelles classes d'actifs ?
Italie, Europe centrale, Canada : les nouvelles cibles de la SCPI Reason
Mansour Khalifé : Aujourd'hui, comme nous l'avons dit, nous avons une feuille de route qui est assez claire sur l'Europe, c'est-à-dire que nous sommes très positifs sur les marchés européens. Nous allons baisser la pondération sur le Royaume-Uni. Aujourd'hui, il y a un changement de gouvernement. Il y a un statu quo qui s'installe, c'est ce que nous voyons.
Dans tous les cas, nous restons assez attentifs et assez vigilants. Mais nous avons aussi la Pologne. Nous allons continuer à renforcer nos expositions sur l'Europe centrale. Nous venons de signer l'Italie avec deux hôtels. Donc l'Europe du Sud nous intéresse. Mais aussi, nous commençons à aller au-delà de l'Europe. C'est la règle dans Reason. C'est aller dans les pays de l'OCDE. Et donc, nous avons commencé à regarder le Canada depuis maintenant 6 mois. Nous espérons, d'ici la fin de l'année, début 2027, pouvoir saisir des opportunités, principalement sur de la logistique dans l'Alberta. Mais il peut y avoir aussi sur le Québec quelques classes d'actifs qui nous intéressent. Après, nous pensons qu'il faut continuer à aller à l'international. Nous avons parlé de certains pays. Mais aujourd'hui, si nous devons résumer, nous sommes très opportunistes sur l'hôtellerie économique, tout comme nous l'avons toujours fait, et aussi assez pondérés sur l'industriel et la logistique dans quelques pays européens.
Lire aussi : Les acquisitions de la SCPI Reason
MNK Partners avait annoncé sa présence sur Patrimonia 2026 à Lyon :
Voir ou revoir le teaser publié le 11 sept 2026 :
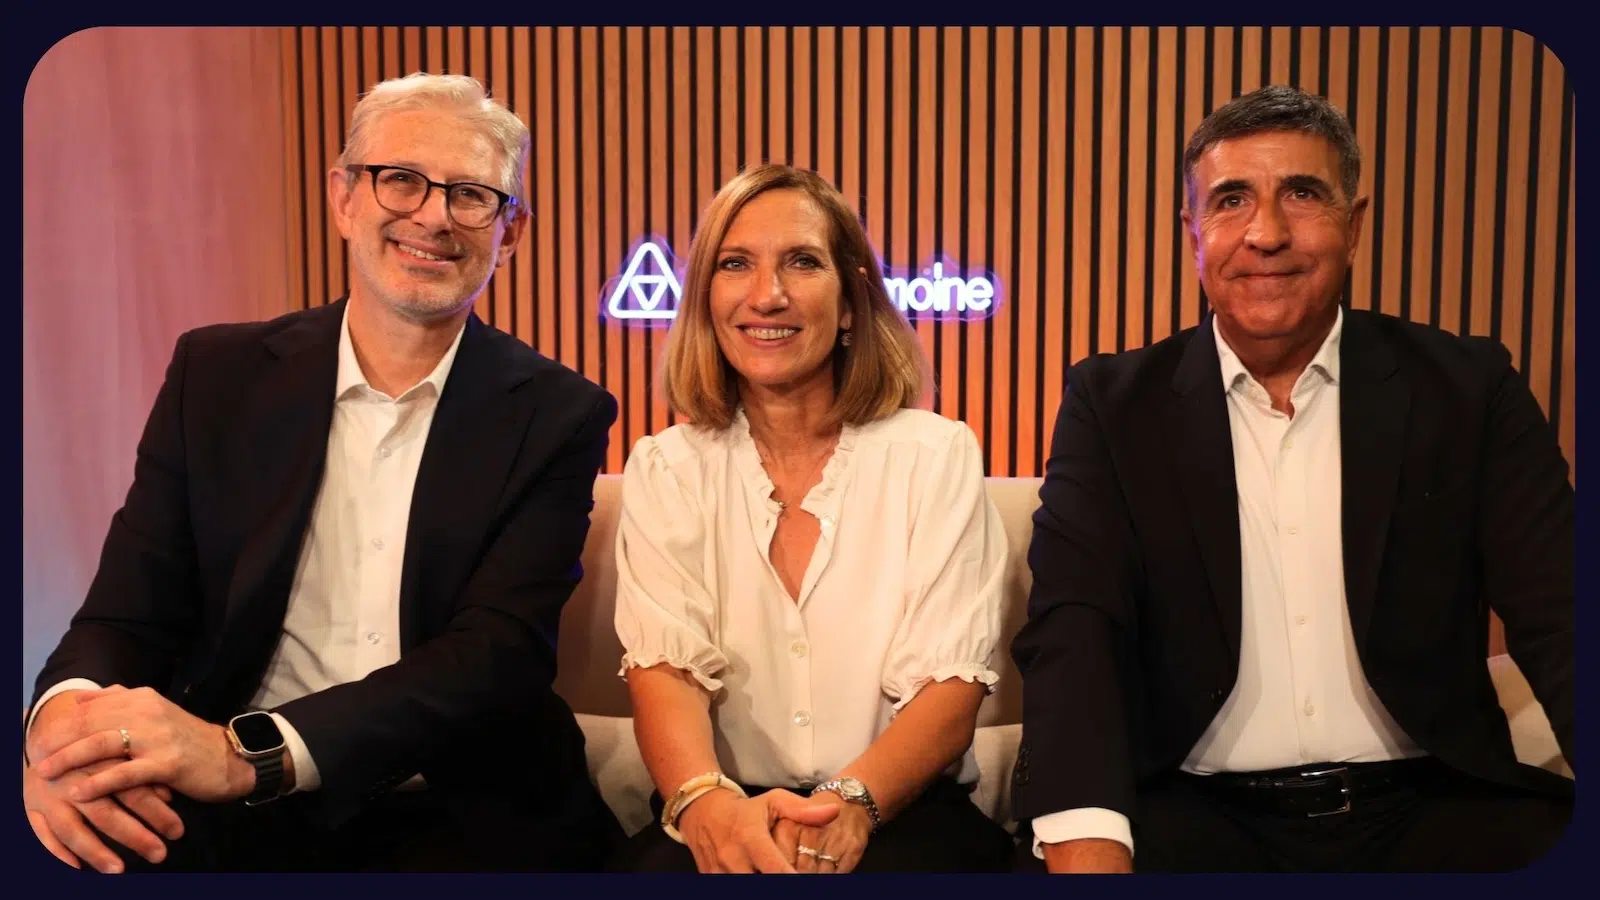
Avec une revalorisation de 2 % du prix de part de Reason et 50 M€ de capitalisation dépassés, MNK Partners poursuit son développement et prépare de nouvelles acquisitions en Italie et en Irlande. Avec Gersende Baillot d'Estivaux, Responsable des partenariats CGP - Nord Ouest et Paris / IDF de MNK Partners et Nicolas Fradkin, Directeur commercial de MNK Partners
C'est avec grand plaisir que MNK sera à Patrimonia. MNK, on y est depuis 2021. De mon côté, ça fait 5 ans que je viens. Et moi, comme je suis un petit peu plus vieux que Gersende, ce sera déjà mon 16e Patrimonia.
Quelles sont les actualités de MNK Partners ?
De nombreuses actualités sur Reason. Tout d'abord, on a revalorisé le prix de la part de 2 % au 1er août. Puis, on a un gros pipe d'acquisitions étant donné qu'on est en train d'acheter 3 actifs : un portefeuille d'hôtels en Italie ainsi qu'un centre médical en Irlande.
Le chiffre clé MNK Partners en 2026
Les chiffres clés de cette année chez MNK, c'est la SCPI Reason, c'est 15 acquisitions, 50 millions d'euros de capitalisation qui ont été dépassés durant l'été et donc déjà 2,7 millions d'euros de dividendes versés à nos clients investisseurs.
Où et pourquoi rencontrer MNK Partners sur Patrimonia ?
Retrouvez-nous au stand H24. Comme chaque année, de la bonne humeur et de nombreuses surprises sur le stand.
Communication publicitaire. L’objectif de taux de rendement interne (TRI) de Reason est de 7% sur 8 ans et son taux de distribution est supérieur à 6% par an brut de fiscalité et net de frais de gestion sur 8 ans. Ces objectifs ne sont pas garantis. L’investissement en SCPI présente des risques, notamment un risque de perte en capital et de liquidité. Les SCPI bénéficient de l’effet du délai de jouissance durant la première année de lancement. Avant toute souscription, il est essentiel de prendre connaissance de la documentation réglementaire et de définir votre profil de risque avec votre conseiller en gestion de patrimoine.

Contributeurs





Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !
Le risque de concentration des marchés actions met en évidence la nécessité de se diversifier
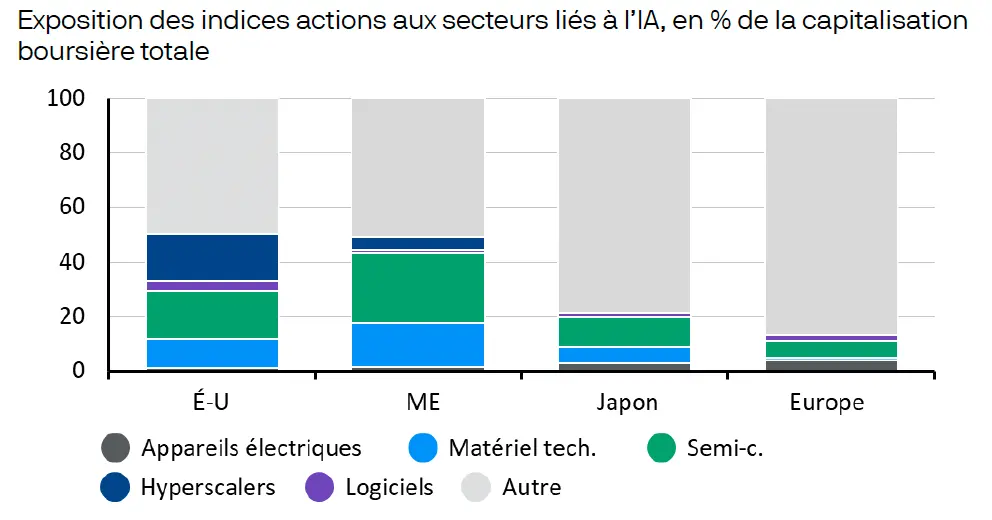
Exposition des indices actions aux secteurs liés à l’IA, en % de la capitalisation boursière totale
Le risque de concentration des marchés actions met enévidence la nécessité de se diversifier
Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




